


 Hogar
Las empresas de capital riesgo y los fundadores ensalzan a las startups de IA con unos ingresos anuales recurrentes (ARR) inflados
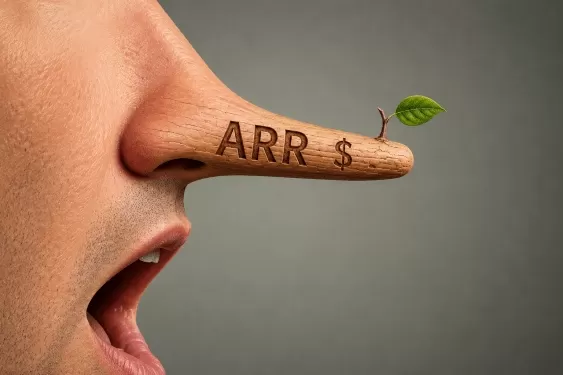
El mes pasado, Scott Stevenson, cofundador y director ejecutivo de la startup de IA jurídica Spellbook, publicó un mensaje en X para denunciar lo que calificó como una «estafa a gran escala» entre las startups de IA: inflar las cifras de ingresos que anuncian públicamente.
Escribió: «La razón por la que muchas startups de IA están batiendo récords de ingresos es que están utilizando una métrica deshonesta. Los fondos más grandes del mundo están respaldando esto y engañando a los periodistas para obtener cobertura mediática».
Stevenson no es el primero en argumentar que los ingresos recurrentes anuales (ARR), una métrica utilizada tradicionalmente para agregar los ingresos anuales procedentes de clientes activos con contrato, están siendo distorsionados por algunas empresas de IA hasta quedar irreconocibles. Se han tratado diversos aspectos de la manipulación de los ARR en numerosas noticias y publicaciones en redes sociales.
Sin embargo, el tuit de Stevenson parece haber tocado una fibra sensible en la comunidad de startups de IA, ya que ha obtenido más de 200 retuits y comentarios de inversores destacados, muchos fundadores e incluso ha sido objeto de algunos titulares.
«Scott, de Spellbook, hizo un gran trabajo al poner de relieve lo que se podría llamar un comportamiento poco ético por parte de ciertas empresas», declaró Jack Newton, cofundador y director ejecutivo de la startup jurídica Clio, a TechCrunch. Añadió que la publicación atrajo una atención muy necesaria sobre el tema, haciendo referencia a una entrada explicativa de Garry Tan, de YC, sobre las métricas de ingresos adecuadas.
TechCrunch entrevistó a más de una docena de fundadores, inversores y profesionales de las finanzas de las startups para evaluar si la inflación de los ingresos anuales recurrentes (ARR) está tan extendida como sugiere Stevenson.
De hecho, nuestras fuentes —muchas de las cuales hablaron bajo condición de anonimato— confirmaron que falsear los datos de ARR en las declaraciones públicas es habitual entre las startups y que, en muchos casos, los inversores son conscientes de estas exageraciones.
Aún no son ingresos
La principal táctica de ocultación consiste en sustituir el «ARR contratado», a veces denominado «ARR comprometido» (CARR), y etiquetarlo simplemente como ARR.
«Sin duda, están presentando el CARR como ARR», afirmó un inversor. «Cuando una startup lo hace en un sector, es difícil no hacerlo tú mismo solo para no quedarte atrás».
El ARR es una métrica consolidada y fiable desde la era de la nube que indica las ventas totales de productos cuyo uso —y, por lo tanto, los pagos— se miden a lo largo del tiempo. Los contables no auditan ni aprueban formalmente el ARR, principalmente porque los principios de contabilidad generalmente aceptados (GAAP) se centran en los ingresos históricos, ya cobrados, en lugar de en los ingresos futuros.
El ARR se concibió para mostrar el valor total de las ventas firmadas y cerradas, normalmente contratos plurianuales. (Hoy en día, a este concepto se le suele denominar de otra forma: «obligaciones de rendimiento pendientes»). Por su parte, el término «ingresos» suele reservarse para el dinero ya cobrado.
El CARR pretende ser otra forma de medir el crecimiento. Sin embargo, es una métrica mucho más imprecisa que el ARR, ya que contabiliza los ingresos de clientes con los que se ha firmado un contrato pero que aún no se han incorporado.
Un inversor de capital riesgo comentó a TechCrunch que ha visto empresas en las que el CARR es un 70 % superior al ARR, a pesar de que una parte significativa de esos ingresos contratados nunca se materializará realmente.
El CARR «se basa en el concepto de ARR añadiendo al ARR total los valores de los contratos comprometidos pero aún no activos», escribió Bessemer Venture Partners (BVP) en una entrada de blog de 2021. Sin embargo, según BVP, es fundamental que la startup ajuste el CARR para tener en cuenta la pérdida prevista de clientes (cuántos clientes se marchan) y la «reducción de ventas» (aquellos que deciden comprar menos).
El principal problema del CARR es contabilizar los ingresos antes de que se implemente el producto de una startup. Si la implementación se alarga o sale mal, los clientes pueden cancelar durante el periodo de prueba antes de que se haya cobrado la totalidad —o parte alguna— de los ingresos contratados.
Varios inversores comentaron a TechCrunch que conocen personalmente al menos una startup empresarial de gran repercusión que declaró haber superado los 100 millones de dólares en ARR, cuando solo una fracción de esos ingresos procedía de clientes que pagaban en ese momento. El resto procedía de contratos que aún no se habían puesto en marcha y que, en algunos casos, podrían tardar mucho tiempo en implementarse.
Un antiguo empleado de una startup que solía declarar el CARR como ARR explicó a TechCrunch que la empresa contabilizaba como ARR al menos un programa piloto gratuito de un año de duración y de gran envergadura. El consejo de administración de la empresa, en el que se encontraba un inversor de capital riesgo de un gran fondo, era consciente de que los ingresos de la parte del contrato que finalmente se pagaría se habían contabilizado como ARR durante el prolongado programa piloto, según afirmó esta persona. El consejo también sabía que el cliente podía cancelar el contrato antes de pagar el importe total del mismo.
El problema evidente de utilizar el CARR y denominarlo ARR es que es mucho más susceptible de ser «manipulado» que el ARR tradicional. Si una startup no tiene en cuenta de forma realista la pérdida de clientes y la reducción de ventas, el CARR puede verse inflado. Por ejemplo, una startup podría ofrecer grandes descuentos durante los dos primeros años de un contrato de tres años y contabilizar los tres años completos como CARR (o ARR), aunque es posible que los clientes no se queden para pagar los precios más elevados del tercer año.
«Creo que Scott [Stevenson] tiene razón. Yo también he oído todo tipo de anécdotas», declaró Ross McNairn, cofundador y director ejecutivo de la startup de IA jurídica Wordsmith, a TechCrunch sobre las tergiversaciones del ARR. «Hablo con inversores de capital riesgo constantemente. Me dicen: “Hay unos estándares muy irregulares por ahí”».
La mayoría de los casos son algo menos extremos. Por ejemplo, un empleado de otra startup describió una discrepancia en la que los materiales de marketing afirmaban que el ARR era de 50 millones de dólares, mientras que la cifra real era de 42 millones.
Sin embargo, esta persona afirmó que los inversores tenían acceso a los libros contables de la empresa, que reflejaban con exactitud la cifra inferior. La fuente señaló que algunas startups y sus inversores se sienten cómodos manipulando sus métricas públicas, en parte porque las startups de IA están creciendo tan rápidamente que una diferencia de 8 millones de dólares se considera un error de redondeo que pronto se superará con el crecimiento.
El otro «ARR», más problemático
Existe otra cuestión relacionada con todas esas declaraciones públicas sobre el ARR. A veces, los fundadores utilizan otra medida con las mismas siglas «ARR» y un nombre similar: los ingresos anualizados (annualized run-rate revenue).
Este ARR también es controvertido porque extrapola los ingresos actuales a los próximos 12 meses basándose en los ingresos de un periodo determinado (por ejemplo, un trimestre, un mes, una semana o incluso un día).
Dado que muchas empresas de IA cobran en función del uso o de los resultados, ese método de cálculo del ARR anualizado puede resultar engañoso, ya que los ingresos ya no están sujetos a contratos predecibles.
La mayoría de las personas entrevistadas para este artículo afirmaron que las sobrevaloraciones del ARR de todo tipo no son en absoluto un fenómeno nuevo, pero que las startups se han vuelto mucho más agresivas en medio del boom de la IA.
«Las valoraciones han aumentado, por lo que los incentivos para hacerlo son mayores», explicó a TechCrunch Michael Marks, socio fundador y director de Celesta Capital.
En la era de la IA, se espera que las startups crezcan mucho más rápido que nunca.
«Pasar de 1 a 3, a 9 y a 27 no es interesante», afirmó Hemant Taneja, director ejecutivo y director general de General Catalyst, en el podcast 20VC el pasado mes de septiembre, refiriéndose a los millones de ARR que tradicionalmente se prevé que alcance una startup cada año. «Hay que pasar de 1 a 20 y a 100».
La presión por demostrar un rápido crecimiento está llevando a algunas empresas de capital riesgo a respaldar, o al menos a hacer la vista gorda, ante las startups que presentan al público cifras de ingresos recurrentes anuales (ARR) infladas.
«Sin duda hay fondos de capital riesgo implicados en esto, porque tienen incentivos para crear una narrativa según la cual cuentan con empresas de gran éxito. Tienen incentivos para conseguir cobertura mediática para sus empresas», explicó Stevenson a TechCrunch.
Newton, cuya startup de IA jurídica, Clio, fue valorada en 5.000 millones de dólares el otoño pasado, también alega que los fondos de capital riesgo suelen estar al corriente de las tergiversaciones sobre los ARR, pero guardan silencio al respecto. «Vemos que algunos inversores hacen la vista gorda cuando sus propias empresas inflan las cifras, porque eso les hace quedar bien ante el exterior», declaró a TechCrunch.
Lo que piensan realmente los inversores de capital riesgo
Otros inversores que hablaron con TechCrunch afirman que no hay motivo para que los fondos de capital riesgo saquen a la luz esas exageraciones.
Al hacer la vista gorda ante las declaraciones públicas de ARR inflados, los fondos de capital riesgo están contribuyendo de hecho a convertir en líderes a las empresas de su cartera. Cuando una startup anuncia públicamente unos ingresos elevados, tiene más probabilidades de atraer al mejor talento y a clientes que creen que la empresa es la ganadora indiscutible en su categoría.
«Los inversores no pueden denunciarlo», declaró un inversor de capital riesgo a TechCrunch. «Todo el mundo tiene una empresa que contabiliza el CARR como ARR».
Aun así, a cualquiera que conozca a fondo las complejidades del sector le cuesta creer que algunas de estas startups hayan alcanzado realmente los 100 millones de dólares en ARR a los pocos años de su lanzamiento.
«Para todos los que estamos dentro, simplemente parece falso», afirmó Alex Cohen, cofundador y director ejecutivo de la startup de IA sanitaria Hello Patient. «Lees los titulares y piensas: “No me lo creo”».
Sin embargo, no todas las startups se sienten cómodas representando su crecimiento mediante la presentación de CARR en lugar de ARR. Prefieren ser transparentes y claras con respecto a sus cifras, en parte porque entienden que los mercados públicos evalúan a las empresas de software en función del ARR y no del CARR. Estos fundadores dan prioridad a la transparencia.
McNairn, de Wordsmith, que recuerda las dificultades a las que se enfrentaron las startups para justificar sus elevadas valoraciones tras la corrección del mercado de 2022, afirmó que no quiere crear un obstáculo aún mayor exagerando los ingresos de su startup.
«Creo que es una visión a corto plazo, y pienso que cuando se hacen cosas así para obtener una ganancia a corto plazo, se están inflando en exceso unos múltiplos que ya de por sí son desorbitados», afirmó. «Creo que es una práctica muy poco recomendable, y que acabará volviéndose en tu contra».
Artículo relacionado
 El inicio de inteligencia artificial del ex director ejecutivo de Infosys asegura otros 53 millones de dólares
Hang Ten Systems, una startup de inteligencia artificial fundada por el ex CEO de Infosys, Vishal Sikka, hace apenas cuatro meses, ha asegurado $53 millones adicionales en financiación semilla. Esta última ronda de inversión se cerró apenas cinco sem
La plataforma de intercambio de criptomonedas OKX pretende permitir que los agentes de IA se contraten y se paguen entre sí
A medida que los agentes de IA comienzan a prestar servicio a particulares y a colaborar entre sí, necesitan mecanismos para identificar tareas, recibir una compensación por sus servicios y establecer
Una startup respaldada por Thiel afirma que la inteligencia artificial puede evaluar el periodismo, a pesar de los riesgos que esto supone para los denunciantes
Tras su participación en la demanda que provocó la quiebra de Gawker, Aron D’Souza detectó una falla fundamental en el panorama mediático estadounidense: las personas perjudicadas por la cobertura med
Recomendaciones de temas especiales relacionados
Educación y aprendizaje
 Herramientas de estudio basadas en IA para los deberes y la preparación de exámenes
¡Las mejores herramientas de IA de 2026 para hacer los deberes y prepararse para los exámenes! XIX.AI ha elaborado una lista con las herramientas mejor valoradas, potentes y revolucionarias que ayudan a los estudiantes a aumentar su productividad, agilizar la realización de los deberes y sacar sobresaliente en los exámenes gracias a pruebas reales. Consigue una comparación entre versiones gratuitas y de pago, clasificaciones detalladas y opciones imprescindibles para sacar el máximo partido a la IA. ¡Explora ahora!
 10 herramientas
 xix.ai
composicion musical
Herramientas de demostración vocal con IA para compositores, ganchos, melodías principales y sesiones de borrador multilingüe
¡Las mejores herramientas de demostración vocal con IA de 2026 para compositores, creadores de ganchos y equipos de contenido multilingüe! XIX.AI ha recopilado una lista de herramientas poderosas y transformadoras, rigurosamente probadas en el mundo real. Encontrarás datos detallados de comparación entre versiones gratuitas y de pago, clasificaciones completas y opciones imprescindibles para ayudarte a aumentar tu eficiencia de escritura y desbloquear todo tu potencial creativo. ¡Explora ahora para descubrir la herramienta perfecta para todas tus necesidades de contenido!
9 herramientas
xix.ai
Negocio
Las mejores herramientas de investigación competitiva basadas en IA para pequeñas empresas
¡Las mejores herramientas de investigación competitiva basadas en IA mejor valoradas de 2026 para pequeñas empresas! XIX.AI ha seleccionado una colección revolucionaria y muy potente, que se actualiza semanalmente con rigurosas pruebas en el mundo real y clasificaciones detalladas. Encontrarás una comparación exhaustiva entre las opciones gratuitas y las de pago que te ayudará a identificar las herramientas imprescindibles que impulsarán tu productividad y te proporcionarán una ventaja competitiva. ¡Explora ahora mismo y descubre la herramienta perfecta para ti!
9 herramientas
xix.ai
Edición de imágenes
Herramientas de retoque con IA de Photoshop para ropa de comercio electrónico, limpieza de piel y consistencia del color
¡Las mejores herramientas de retoque con IA de Photoshop de 2026 para ropa de comercio electrónico, limpieza de piel y consistencia de color! Esta lista curada de alta calificación presenta soluciones poderosas que cambian las reglas del juego, que ayudan a aumentar la eficiencia de redacción, optimizar la creación de contenido y lograr resultados visuales perfectos sin esfuerzo. Cada herramienta ha pasado por pruebas en el mundo real a través de clasificaciones actualizadas semanalmente, con detalles completos de comparación entre versiones gratuitas y de pago. Respaldado por XIX.AI, es la guía imprescindible para cualquier persona que aspire a desbloquear su ventaja con IA. ¡Explora ahora!
10 herramientas
xix.ai
Inmediato
Las mejores bibliotecas de indicaciones de IA para los flujos de trabajo de ChatGPT
Las mejores bibliotecas de prompts de IA de 2026, con las más valoradas, para optimizar todo tipo de flujos de trabajo de ChatGPT. XIX.AI ha seleccionado una colección potente y revolucionaria que se somete a rigurosas pruebas en condiciones reales para garantizar el máximo rendimiento. Encontrarás comparativas detalladas entre opciones gratuitas y de pago, así como clasificaciones de expertos, que te ayudarán a elegir las herramientas imprescindibles para potenciar tu productividad y sacar el máximo partido a la IA. ¡Explora ahora!
11 herramientas
xix.ai
Educación y aprendizaje
Plataformas de construcción de cuestionarios con IA para profesores, tutores y programas de aprendizaje basados en cohortes
2026 Últimas y mejores plataformas para crear cuestionarios con IA para profesores, tutores y programas de aprendizaje en cohortes. XIX.AI ha elaborado una lista de herramientas poderosas y transformadoras, sometidas a pruebas en el mundo real para ofrecer clasificaciones precisas. Estas plataformas obligatorias ayudan a mejorar la eficiencia en la redacción, agilizar la creación de contenido y simplificar el diseño de cuestionarios en todos los escenarios de aprendizaje. Explora ahora para descubrir la herramienta perfecta que te permitirá desbloquear tu ventaja con IA en la enseñanza.
13 herramientas
xix.ai

 comentario (10)
0/500
![RogerGonzalez]()
¿Es mentira el ARR? Las startups de IA inflan números y los VC siguen comprando.
![MatthewGonzalez]()
ARR inflado é a nova norma? VCs e fundadores jogam esse jogo de mentirinhas.
![FrankRoberts]()
Die ARR-Blase bei KI-Startups ist riesig. VC's kaufen einfach alles, was glänzt.
![GaryWilson]()
AI 스타트업의 ARR inflation이 심하네. VC들도 그냥 돈 던지는 것 같아.
![HenryWalker]()
Инфляция ARR у AI-стартапов зашкаливает. VC просто кидают деньги, не глядя.
![PaulYoung]()
Des ARR gonflés, des VCs aveugles. L'IA est-elle devenue une arnaque légale ? 🤔
El mes pasado, Scott Stevenson, cofundador y director ejecutivo de la startup de IA jurídica Spellbook, publicó un mensaje en X para denunciar lo que calificó como una «estafa a gran escala» entre las startups de IA: inflar las cifras de ingresos que anuncian públicamente.
Escribió: «La razón por la que muchas startups de IA están batiendo récords de ingresos es que están utilizando una métrica deshonesta. Los fondos más grandes del mundo están respaldando esto y engañando a los periodistas para obtener cobertura mediática».
Stevenson no es el primero en argumentar que los ingresos recurrentes anuales (ARR), una métrica utilizada tradicionalmente para agregar los ingresos anuales procedentes de clientes activos con contrato, están siendo distorsionados por algunas empresas de IA hasta quedar irreconocibles. Se han tratado diversos aspectos de la manipulación de los ARR en numerosas noticias y publicaciones en redes sociales.
Sin embargo, el tuit de Stevenson parece haber tocado una fibra sensible en la comunidad de startups de IA, ya que ha obtenido más de 200 retuits y comentarios de inversores destacados, muchos fundadores e incluso ha sido objeto de algunos titulares.
«Scott, de Spellbook, hizo un gran trabajo al poner de relieve lo que se podría llamar un comportamiento poco ético por parte de ciertas empresas», declaró Jack Newton, cofundador y director ejecutivo de la startup jurídica Clio, a TechCrunch. Añadió que la publicación atrajo una atención muy necesaria sobre el tema, haciendo referencia a una entrada explicativa de Garry Tan, de YC, sobre las métricas de ingresos adecuadas.
TechCrunch entrevistó a más de una docena de fundadores, inversores y profesionales de las finanzas de las startups para evaluar si la inflación de los ingresos anuales recurrentes (ARR) está tan extendida como sugiere Stevenson.
De hecho, nuestras fuentes —muchas de las cuales hablaron bajo condición de anonimato— confirmaron que falsear los datos de ARR en las declaraciones públicas es habitual entre las startups y que, en muchos casos, los inversores son conscientes de estas exageraciones.
Aún no son ingresos
La principal táctica de ocultación consiste en sustituir el «ARR contratado», a veces denominado «ARR comprometido» (CARR), y etiquetarlo simplemente como ARR.
«Sin duda, están presentando el CARR como ARR», afirmó un inversor. «Cuando una startup lo hace en un sector, es difícil no hacerlo tú mismo solo para no quedarte atrás».
El ARR es una métrica consolidada y fiable desde la era de la nube que indica las ventas totales de productos cuyo uso —y, por lo tanto, los pagos— se miden a lo largo del tiempo. Los contables no auditan ni aprueban formalmente el ARR, principalmente porque los principios de contabilidad generalmente aceptados (GAAP) se centran en los ingresos históricos, ya cobrados, en lugar de en los ingresos futuros.
El ARR se concibió para mostrar el valor total de las ventas firmadas y cerradas, normalmente contratos plurianuales. (Hoy en día, a este concepto se le suele denominar de otra forma: «obligaciones de rendimiento pendientes»). Por su parte, el término «ingresos» suele reservarse para el dinero ya cobrado.
El CARR pretende ser otra forma de medir el crecimiento. Sin embargo, es una métrica mucho más imprecisa que el ARR, ya que contabiliza los ingresos de clientes con los que se ha firmado un contrato pero que aún no se han incorporado.
Un inversor de capital riesgo comentó a TechCrunch que ha visto empresas en las que el CARR es un 70 % superior al ARR, a pesar de que una parte significativa de esos ingresos contratados nunca se materializará realmente.
El CARR «se basa en el concepto de ARR añadiendo al ARR total los valores de los contratos comprometidos pero aún no activos», escribió Bessemer Venture Partners (BVP) en una entrada de blog de 2021. Sin embargo, según BVP, es fundamental que la startup ajuste el CARR para tener en cuenta la pérdida prevista de clientes (cuántos clientes se marchan) y la «reducción de ventas» (aquellos que deciden comprar menos).
El principal problema del CARR es contabilizar los ingresos antes de que se implemente el producto de una startup. Si la implementación se alarga o sale mal, los clientes pueden cancelar durante el periodo de prueba antes de que se haya cobrado la totalidad —o parte alguna— de los ingresos contratados.
Varios inversores comentaron a TechCrunch que conocen personalmente al menos una startup empresarial de gran repercusión que declaró haber superado los 100 millones de dólares en ARR, cuando solo una fracción de esos ingresos procedía de clientes que pagaban en ese momento. El resto procedía de contratos que aún no se habían puesto en marcha y que, en algunos casos, podrían tardar mucho tiempo en implementarse.
Un antiguo empleado de una startup que solía declarar el CARR como ARR explicó a TechCrunch que la empresa contabilizaba como ARR al menos un programa piloto gratuito de un año de duración y de gran envergadura. El consejo de administración de la empresa, en el que se encontraba un inversor de capital riesgo de un gran fondo, era consciente de que los ingresos de la parte del contrato que finalmente se pagaría se habían contabilizado como ARR durante el prolongado programa piloto, según afirmó esta persona. El consejo también sabía que el cliente podía cancelar el contrato antes de pagar el importe total del mismo.
El problema evidente de utilizar el CARR y denominarlo ARR es que es mucho más susceptible de ser «manipulado» que el ARR tradicional. Si una startup no tiene en cuenta de forma realista la pérdida de clientes y la reducción de ventas, el CARR puede verse inflado. Por ejemplo, una startup podría ofrecer grandes descuentos durante los dos primeros años de un contrato de tres años y contabilizar los tres años completos como CARR (o ARR), aunque es posible que los clientes no se queden para pagar los precios más elevados del tercer año.
«Creo que Scott [Stevenson] tiene razón. Yo también he oído todo tipo de anécdotas», declaró Ross McNairn, cofundador y director ejecutivo de la startup de IA jurídica Wordsmith, a TechCrunch sobre las tergiversaciones del ARR. «Hablo con inversores de capital riesgo constantemente. Me dicen: “Hay unos estándares muy irregulares por ahí”».
La mayoría de los casos son algo menos extremos. Por ejemplo, un empleado de otra startup describió una discrepancia en la que los materiales de marketing afirmaban que el ARR era de 50 millones de dólares, mientras que la cifra real era de 42 millones.
Sin embargo, esta persona afirmó que los inversores tenían acceso a los libros contables de la empresa, que reflejaban con exactitud la cifra inferior. La fuente señaló que algunas startups y sus inversores se sienten cómodos manipulando sus métricas públicas, en parte porque las startups de IA están creciendo tan rápidamente que una diferencia de 8 millones de dólares se considera un error de redondeo que pronto se superará con el crecimiento.
El otro «ARR», más problemático
Existe otra cuestión relacionada con todas esas declaraciones públicas sobre el ARR. A veces, los fundadores utilizan otra medida con las mismas siglas «ARR» y un nombre similar: los ingresos anualizados (annualized run-rate revenue).
Este ARR también es controvertido porque extrapola los ingresos actuales a los próximos 12 meses basándose en los ingresos de un periodo determinado (por ejemplo, un trimestre, un mes, una semana o incluso un día).
Dado que muchas empresas de IA cobran en función del uso o de los resultados, ese método de cálculo del ARR anualizado puede resultar engañoso, ya que los ingresos ya no están sujetos a contratos predecibles.
La mayoría de las personas entrevistadas para este artículo afirmaron que las sobrevaloraciones del ARR de todo tipo no son en absoluto un fenómeno nuevo, pero que las startups se han vuelto mucho más agresivas en medio del boom de la IA.
«Las valoraciones han aumentado, por lo que los incentivos para hacerlo son mayores», explicó a TechCrunch Michael Marks, socio fundador y director de Celesta Capital.
En la era de la IA, se espera que las startups crezcan mucho más rápido que nunca.
«Pasar de 1 a 3, a 9 y a 27 no es interesante», afirmó Hemant Taneja, director ejecutivo y director general de General Catalyst, en el podcast 20VC el pasado mes de septiembre, refiriéndose a los millones de ARR que tradicionalmente se prevé que alcance una startup cada año. «Hay que pasar de 1 a 20 y a 100».
La presión por demostrar un rápido crecimiento está llevando a algunas empresas de capital riesgo a respaldar, o al menos a hacer la vista gorda, ante las startups que presentan al público cifras de ingresos recurrentes anuales (ARR) infladas.
«Sin duda hay fondos de capital riesgo implicados en esto, porque tienen incentivos para crear una narrativa según la cual cuentan con empresas de gran éxito. Tienen incentivos para conseguir cobertura mediática para sus empresas», explicó Stevenson a TechCrunch.
Newton, cuya startup de IA jurídica, Clio, fue valorada en 5.000 millones de dólares el otoño pasado, también alega que los fondos de capital riesgo suelen estar al corriente de las tergiversaciones sobre los ARR, pero guardan silencio al respecto. «Vemos que algunos inversores hacen la vista gorda cuando sus propias empresas inflan las cifras, porque eso les hace quedar bien ante el exterior», declaró a TechCrunch.
Lo que piensan realmente los inversores de capital riesgo
Otros inversores que hablaron con TechCrunch afirman que no hay motivo para que los fondos de capital riesgo saquen a la luz esas exageraciones.
Al hacer la vista gorda ante las declaraciones públicas de ARR inflados, los fondos de capital riesgo están contribuyendo de hecho a convertir en líderes a las empresas de su cartera. Cuando una startup anuncia públicamente unos ingresos elevados, tiene más probabilidades de atraer al mejor talento y a clientes que creen que la empresa es la ganadora indiscutible en su categoría.
«Los inversores no pueden denunciarlo», declaró un inversor de capital riesgo a TechCrunch. «Todo el mundo tiene una empresa que contabiliza el CARR como ARR».
Aun así, a cualquiera que conozca a fondo las complejidades del sector le cuesta creer que algunas de estas startups hayan alcanzado realmente los 100 millones de dólares en ARR a los pocos años de su lanzamiento.
«Para todos los que estamos dentro, simplemente parece falso», afirmó Alex Cohen, cofundador y director ejecutivo de la startup de IA sanitaria Hello Patient. «Lees los titulares y piensas: “No me lo creo”».
Sin embargo, no todas las startups se sienten cómodas representando su crecimiento mediante la presentación de CARR en lugar de ARR. Prefieren ser transparentes y claras con respecto a sus cifras, en parte porque entienden que los mercados públicos evalúan a las empresas de software en función del ARR y no del CARR. Estos fundadores dan prioridad a la transparencia.
McNairn, de Wordsmith, que recuerda las dificultades a las que se enfrentaron las startups para justificar sus elevadas valoraciones tras la corrección del mercado de 2022, afirmó que no quiere crear un obstáculo aún mayor exagerando los ingresos de su startup.
«Creo que es una visión a corto plazo, y pienso que cuando se hacen cosas así para obtener una ganancia a corto plazo, se están inflando en exceso unos múltiplos que ya de por sí son desorbitados», afirmó. «Creo que es una práctica muy poco recomendable, y que acabará volviéndose en tu contra».








 El inicio de inteligencia artificial del ex director ejecutivo de Infosys asegura otros 53 millones de dólares
Hang Ten Systems, una startup de inteligencia artificial fundada por el ex CEO de Infosys, Vishal Sikka, hace apenas cuatro meses, ha asegurado $53 millones adicionales en financiación semilla. Esta última ronda de inversión se cerró apenas cinco sem
 La plataforma de intercambio de criptomonedas OKX pretende permitir que los agentes de IA se contraten y se paguen entre sí
A medida que los agentes de IA comienzan a prestar servicio a particulares y a colaborar entre sí, necesitan mecanismos para identificar tareas, recibir una compensación por sus servicios y establecer
 Una startup respaldada por Thiel afirma que la inteligencia artificial puede evaluar el periodismo, a pesar de los riesgos que esto supone para los denunciantes
Tras su participación en la demanda que provocó la quiebra de Gawker, Aron D’Souza detectó una falla fundamental en el panorama mediático estadounidense: las personas perjudicadas por la cobertura med

¡Las mejores herramientas de IA de 2026 para hacer los deberes y prepararse para los exámenes! XIX.AI ha elaborado una lista con las herramientas mejor valoradas, potentes y revolucionarias que ayudan a los estudiantes a aumentar su productividad, agilizar la realización de los deberes y sacar sobresaliente en los exámenes gracias a pruebas reales. Consigue una comparación entre versiones gratuitas y de pago, clasificaciones detalladas y opciones imprescindibles para sacar el máximo partido a la IA. ¡Explora ahora!
10 herramientas
xix.ai

¡Las mejores herramientas de demostración vocal con IA de 2026 para compositores, creadores de ganchos y equipos de contenido multilingüe! XIX.AI ha recopilado una lista de herramientas poderosas y transformadoras, rigurosamente probadas en el mundo real. Encontrarás datos detallados de comparación entre versiones gratuitas y de pago, clasificaciones completas y opciones imprescindibles para ayudarte a aumentar tu eficiencia de escritura y desbloquear todo tu potencial creativo. ¡Explora ahora para descubrir la herramienta perfecta para todas tus necesidades de contenido!
9 herramientas
xix.ai

¡Las mejores herramientas de investigación competitiva basadas en IA mejor valoradas de 2026 para pequeñas empresas! XIX.AI ha seleccionado una colección revolucionaria y muy potente, que se actualiza semanalmente con rigurosas pruebas en el mundo real y clasificaciones detalladas. Encontrarás una comparación exhaustiva entre las opciones gratuitas y las de pago que te ayudará a identificar las herramientas imprescindibles que impulsarán tu productividad y te proporcionarán una ventaja competitiva. ¡Explora ahora mismo y descubre la herramienta perfecta para ti!
9 herramientas
xix.ai

¡Las mejores herramientas de retoque con IA de Photoshop de 2026 para ropa de comercio electrónico, limpieza de piel y consistencia de color! Esta lista curada de alta calificación presenta soluciones poderosas que cambian las reglas del juego, que ayudan a aumentar la eficiencia de redacción, optimizar la creación de contenido y lograr resultados visuales perfectos sin esfuerzo. Cada herramienta ha pasado por pruebas en el mundo real a través de clasificaciones actualizadas semanalmente, con detalles completos de comparación entre versiones gratuitas y de pago. Respaldado por XIX.AI, es la guía imprescindible para cualquier persona que aspire a desbloquear su ventaja con IA. ¡Explora ahora!
10 herramientas
xix.ai

Las mejores bibliotecas de prompts de IA de 2026, con las más valoradas, para optimizar todo tipo de flujos de trabajo de ChatGPT. XIX.AI ha seleccionado una colección potente y revolucionaria que se somete a rigurosas pruebas en condiciones reales para garantizar el máximo rendimiento. Encontrarás comparativas detalladas entre opciones gratuitas y de pago, así como clasificaciones de expertos, que te ayudarán a elegir las herramientas imprescindibles para potenciar tu productividad y sacar el máximo partido a la IA. ¡Explora ahora!
11 herramientas
xix.ai

2026 Últimas y mejores plataformas para crear cuestionarios con IA para profesores, tutores y programas de aprendizaje en cohortes. XIX.AI ha elaborado una lista de herramientas poderosas y transformadoras, sometidas a pruebas en el mundo real para ofrecer clasificaciones precisas. Estas plataformas obligatorias ayudan a mejorar la eficiencia en la redacción, agilizar la creación de contenido y simplificar el diseño de cuestionarios en todos los escenarios de aprendizaje. Explora ahora para descubrir la herramienta perfecta que te permitirá desbloquear tu ventaja con IA en la enseñanza.
13 herramientas
xix.ai

¿Es mentira el ARR? Las startups de IA inflan números y los VC siguen comprando.
ARR inflado é a nova norma? VCs e fundadores jogam esse jogo de mentirinhas.
Die ARR-Blase bei KI-Startups ist riesig. VC's kaufen einfach alles, was glänzt.
AI 스타트업의 ARR inflation이 심하네. VC들도 그냥 돈 던지는 것 같아.
Инфляция ARR у AI-стартапов зашкаливает. VC просто кидают деньги, не глядя.
Des ARR gonflés, des VCs aveugles. L'IA est-elle devenue une arnaque légale ? 🤔












