


 首頁
創投與創辦人以虛高的年度經常性收入(ARR)為人工智慧新創企業加冕
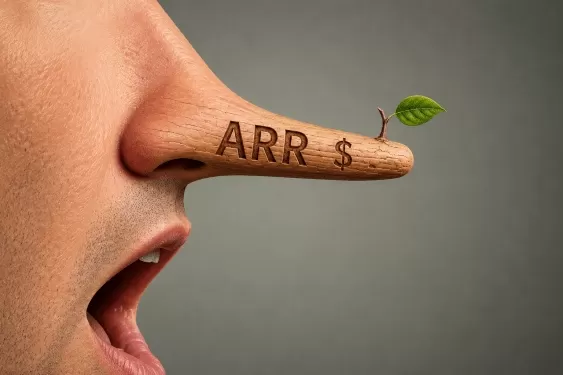
上個月,法律人工智慧新創公司 Spellbook 的共同創辦人兼執行長史考特·史蒂文森(Scott Stevenson)在 X 平台發文,揭露他所謂人工智慧新創公司間的「大規模詐騙」:即誇大其公開宣布的營收數字。
他在貼文中寫道:「許多 AI 新創公司之所以能不斷刷新營收紀錄,是因為他們使用了不誠實的指標。全球最大的基金都在支持這種做法,並誤導記者以獲取公關報導。」
史蒂文森並非首位指出「年度經常性收入」(ARR)——這項傳統上用於彙總合約內活躍客戶年度收入的指標——正被某些 AI 公司扭曲至面目全非的人。關於 ARR 操縱的各種層面,已在眾多其他新聞報導和社群媒體貼文中被廣泛討論。
然而,史蒂文森的推文似乎特別觸動了人工智慧新創圈的神經,不僅獲得超過 200 次轉發,更引來知名投資人、眾多創辦人甚至幾則新聞頭條的評論。
「Spellbook 的 Scott 非常出色地指出了某些公司所謂的不當行為,」法律新創公司 Clio 的共同創辦人兼執行長傑克·牛頓(Jack Newton)向 TechCrunch 表示。 他補充道,這則貼文讓這個話題獲得了亟需的關注,並援引了 Y Combinator 的加里·譚(Garry Tan)關於正確營收指標的說明貼文。
TechCrunch 採訪了十多位創辦人、投資人及新創財務專業人士,以評估 ARR 虛報現象是否如史蒂文森所言那般普遍。
事實上,我們的消息來源——其中許多人要求匿名——證實,新創公司在公開聲明中篡改ARR的情況十分普遍,而且在許多情況下,投資人其實都清楚這些誇大之處。
還稱不上是營收
主要的混淆手法是將「合約年度經常性收入」(contracted ARR),有時也稱為「承諾年度經常性收入」(committed ARR,簡稱 CARR),直接標示為 ARR。
「他們肯定是在將 CARR 報為 ARR,」一位投資人表示。「當某個領域的一家新創公司這麼做時,為了跟上潮流,自己很難不跟著這麼做。」
ARR 是一項自雲端時代以來便已確立且廣受信賴的指標,用以顯示那些使用量(進而決定付款金額)會隨時間計量的產品總銷售額。會計師並不會正式審計或核可 ARR,主要是因為一般公認會計原則(GAAP)著重於歷史上已收取的營收,而非未來營收。
ARR 的初衷是顯示已簽署並生效的銷售總價值,通常指多年期合約。(如今,這個概念常以另一個名稱來稱呼:剩餘履約義務。)與此同時,「營收」一詞通常專指已收取的款項。
CARR 旨在作為追蹤成長的另一種方式。但相較於 ARR,這是一項模糊度更高的指標,因為它將來自已簽約但尚未完成導入的客戶所產生的收入也計入其中。
一位風險投資人向 TechCrunch 透露,他曾見過某些公司的 CARR 比 ARR 高出 70%,儘管其中相當大比例的合約收入實際上永遠無法實現。
貝塞默創投(Bessemer Venture Partners,BVP)在 2021 年的部落格文章中寫道,CARR「是在 ARR 概念的基礎上,將已簽約但尚未生效的合約價值加計至總 ARR 中。」 然而,BVP 強調,關鍵在於新創公司應調整 CARR,以考量預期的客戶流失率(有多少客戶離開)以及「降級銷售」(決定減少購買量的客戶)。
CARR 的主要問題在於,它將新創公司產品尚未上線前的收入也計入其中。若上線過程耗時過久或出現問題,客戶可能在試用期間就取消合約,而此時合約中的收入尚未全數——甚至一分錢都未——收取。
多位投資人向 TechCrunch 透露,他們親身知悉至少有一家備受矚目的企業級新創公司,曾宣稱其 ARR 突破 1 億美元,但其中僅有極小部分收入來自當前付費客戶。其餘部分則來自尚未部署的合約,而在某些情況下,技術的實施可能需要相當長的時間。
某家慣常將「合約年度經常性收入」(CARR)列為「年度經常性收入」(ARR)的初創公司前員工向 TechCrunch 透露,該公司至少將一項為期一年且規模可觀的免費試用計畫計入了 ARR。 該人士表示,公司董事會(包括來自某大型基金的風險投資人)清楚知悉,在漫長的試用計畫期間,合約中最終會產生付費的部分所帶來的收入已被計入 ARR。董事會同時也知曉,該客戶可能在支付全額合約款項前便會取消合約。
將 CARR 稱為 ARR 的明顯問題在於,相較於傳統 ARR,這種做法更容易遭到「操縱」。若新創公司未能務實地考量客戶流失率與降級銷售,CARR 的數值便可能被虛高。 舉例來說,一家新創公司可能在為期三年的合約中,針對前兩年提供大幅折扣,並將整整三年的收入計入 CARR(或 ARR),即使客戶可能不會留下來支付第三年的較高價格。
「我認為 Scott [Stevenson] 說得對。 我也聽過各種相關軼事,」法律 AI 新創公司 Wordsmith 的共同創辦人兼執行長羅斯·麥克奈恩(Ross McNairn)向 TechCrunch 談及 ARR 數據不實問題時表示。「我經常與創投人士交流,他們常說:『市場上的標準實在是參差不齊。』」
大多數情況並未如此極端。例如,某家新創公司的員工描述了一項數據差異:行銷資料聲稱 ARR 為 5,000 萬美元,但實際數字卻是 4,200 萬美元。
不過,這名人士聲稱投資人可以查閱該公司的財務報表,而報表確實準確反映了較低的金額。該消息來源表示,部分新創公司及其投資人對在公開指標上「隨意調整」感到無所謂,部分原因在於 AI 新創公司的成長速度極快,以至於 800 萬美元的差距被視為一種「四捨五入誤差」,隨著公司快速成長,這個差距很快就會被彌平。
另一種更棘手的「ARR」
圍繞著所有這些公開的 ARR 聲明,還存在另一個問題。有時創辦人會使用另一種測量方式,雖然縮寫同樣是「ARR」,名稱也相似,但實際上是指「年化營收率」(annualized run-rate revenue)。
這種 ARR 同樣備受爭議,因為它是根據特定期間(例如季度、月份、週,甚至單日)的營收,將當前營收外推至未來 12 個月所計算得出的。
由於許多 AI 公司是根據使用量或成果來收費,這種計算「年化營收率(ARR)」的方法可能會產生誤導,因為營收不再受限於可預測的合約。
接受本報導採訪的大多數受訪者表示,各種形式的 ARR 高報現象絕非新鮮事,但在人工智慧熱潮的推動下,新創公司已變得更加激進。
「估值不斷攀升,因此這樣做的誘因也更強了,」Celesta Capital 創始管理合夥人 Michael Marks 向 TechCrunch 表示。
在人工智慧時代,新創公司被預期將以遠超以往的速度成長。
「從 1 到 3,再到 9,最後到 27,這樣並不令人感興趣,」General Catalyst 執行長兼常務董事赫曼特·塔內賈(Hemant Taneja)去年九月在 20VC 播客節目中表示,他所指的是新創公司傳統上每年預計達成的數百萬 ARR 目標。 「你必須做到從 1 到 20,再到 100。」
展現快速成長的壓力,正促使部分創投機構支持——或至少睜一隻眼閉一隻眼——那些向公眾報告虛高 ARR 數字的新創公司。
「肯定有風險投資機構參與其中,因為他們有動力塑造『手握飆升黑馬』的敘事,也有動力為其投資企業爭取媒體報導,」史蒂文森(Stevenson)向 TechCrunch 表示。
紐頓(Newton)——其法律人工智慧新創公司 Clio 去年秋季估值達 50 億美元——也指控風險投資人往往心知肚明,卻對 ARR 虛報保持緘默。「我們看到有些投資人對自家投資的公司虛報數字視而不見,因為這從外界看來能讓他們顯得光鮮亮麗,」他向 TechCrunch 表示。
風投的真實想法
其他接受 TechCrunch 採訪的投資人則表示,風投沒有理由揭露這些誇大數據。
透過對公開宣稱的虛報 ARR 視而不見,風投實質上是在協助其投資組合公司「造王者」。當新創公司公開報告高營收時,更容易吸引頂尖人才,以及那些相信該公司是該領域無可爭議贏家的客戶。
「投資人無法公開指責,」一位創投人士告訴 TechCrunch。「每個人手頭都有公司將 CARR 當作 ARR 來計算營收。」
然而,任何深入了解業界內情的人,都難以相信這些新創公司中,竟有部分能在創立短短幾年內,ARR 真的達到 1 億美元。
「對所有業界內行人來說,這感覺就是假的,」健康 AI 新創公司 Hello Patient 的共同創辦人兼執行長 Alex Cohen 表示。「你看到這些頭條新聞時,心想:『我根本不相信。』」
然而,並非所有新創公司都樂於透過報告 CARR 而非 ARR 來呈現成長。他們更傾向於對財務數據保持透明清晰,部分原因在於他們明白,公開市場衡量軟體公司時,基準是 ARR 而非 CARR。這些創辦人將透明度視為首要考量。
Wordsmith 的麥克奈恩(McNairn)還記得,在 2022 年市場修正後,新創公司曾為證明高估值的合理性而掙扎;他表示,自己不希望透過誇大新創公司的營收來製造更高的門檻。
「我認為這是短視的,而且當你為了短期利益而這麼做時,無異於進一步推高本就瘋狂的高估值倍數,」他說。「我認為這是極其不當的財務作風,終將反噬自身。」
相關文章
 前印孚瑟斯執行長的人工智慧初創公司再獲5300萬美元融資
Hang Ten Systems,一家由前印孚瑟斯(Infosys)執行長 Vishal Sikka 在四個月前創立的人工智慧初創公司,已獲得額外的 5300 萬美元種子輪融資。根據該公司向 TechCrunch 提供的宣告,這一最新投資輪次在初始 3200 萬美元種子輪融資結束僅僅五週後敲定。由淡馬錫旗下早期投資平臺 Xora 領投,這筆新資金使 Hang Ten 的總融資金額達到 8500 萬美元。此前領投的 Mayfield 也參與了本輪投資。其他知名投資者包括 Aramco Ven
加密貨幣交易所 OKX 旨在讓 AI 代理能夠相互僱用並支付報酬
隨著 AI 代理開始為個人提供服務並彼此協作,它們需要相關機制來尋找任務、獲得服務報酬,並建立可信度。加密貨幣交易所 OKX 預見這個未來將比預期來得更快,因此推出了一個市場平台,讓 AI 代理能夠相互招募、獨立處理支付,並維持可攜式的鏈上聲譽。該平台名為「OKX AI」,在與 50 家早期 AI 服務提供商進行閉門測試後,將於週二向開發者開放。此交易市場運用 OKX 既有的技術,使 AI 代理能
由蒂爾(Thiel)支持的新創公司聲稱,人工智慧能夠評斷新聞報導的品質,儘管這會對吹哨人構成風險
在參與那場導致 Gawker 破產的訴訟後,亞倫·德索薩(Aron D’Souza)發現了美國媒體環境中的一項關鍵缺陷:受到報導傷害的個人缺乏有效的回應途徑。他的解決方案是科技。德蘇扎的新創公司「Objection」運用人工智慧來評估新聞報導的準確性。 用戶只需支付 2,000 美元費用,即可對某則報導提出異議,從而啟動針對其主張的公開審查。(德蘇扎還創立了「Enhanced Games」,這是一
相關專題推薦
設計與藝術
 適用於角色設定表、靈感板及簡報的 AI 視覺風格參考工具
2026 年最新最佳 AI 視覺風格參考工具,適用於角色設定表、 moodboard 及提案簡報,現已登陸 XIX.AI!這份精心精選的高評分清單收錄了經過嚴格實測、能徹底改變遊戲規則的強大工具。 您將在此找到免費與付費版本的對比、詳細排名,以及必試選項,助您激發創意並優化工作流程。立即探索,發掘能提升生產力的完美工具!
 11 個工具
 xix.ai
搜索引擎優化
最適合制定搜尋策略的 AI 搜尋結果頁面(SERP)分析工具
XIX.AI 透過嚴格的實際測試及每週更新的排行榜,精選了 2026 年最新、最佳且評價最高的 AI 搜尋結果頁面(SERP)分析工具,以協助制定搜尋策略。這些強大的工具能幫助您發掘隱藏的優化機會、提升內容表現,並在搜尋領域中取得競爭優勢。立即探索最適合您的工具,提升您的搜尋策略。現在就來探索吧!
13 個工具
xix.ai
數據分析
適用於 SaaS 和電商團隊的 KPI 監控最佳 AI 異常檢測工具
2026 年最新最佳頂級評分 AI 異常檢測工具,助力 SaaS 和電商團隊的 KPI 監控!XIX.AI 基於嚴格的真實世界測試和每週更新的排名,精心策劃了一套強大且顛覆性的工具合集。您將找到詳細的免費與付費對比洞察,幫助您識別必須嘗試的解決方案,從而提升生產力並釋放您的 AI 優勢。立即探索!
10 個工具
xix.ai
寫作
最適合撰寫長篇 SEO 文章的 AI 大綱生成工具
2026 年最新最佳、評價最高的 AI 大綱生成器,專為長篇 SEO 文章打造,由 XIX.AI 精心精選。這些強大的工具能為快速創作高品質內容提供革命性的協助,大幅提升寫作效率。 透過免費版與付費版的比較、實際測試結果及詳細排名,協助您找出最符合需求且不容錯過的選項。立即探索,釋放您的 AI 優勢。
8 個工具
xix.ai
教育與學習
適用於作業與考試準備的人工智慧學習工具
2026 年最新最佳 AI 學習工具,助您完成作業與備考!XIX.AI 精心整理了一份備受好評的清單,收錄了這些強大且具革命性、經實測驗證的工具,能幫助學生提升效率、簡化作業流程,並在考試中取得優異成績。 獲取免費版與付費版的比較、詳細排名,以及必試選項,以釋放您的 AI 優勢。立即探索!
10 個工具
xix.ai
音樂創作
面向詞曲創作者、旋律片段、主旋律及多語言草稿創作的AI人聲演示工具
2026 年最新最佳 AI 人聲演示工具,專為詞曲創作者、旋律創作者和多語言內容團隊打造!XIX.AI 精心整理了一份經過嚴格真實世界測試的高評分、變革性工具列表。您將找到詳細的免費與付費對比資料、全面排名以及必試選項,幫助您提升創作效率並釋放創意潛力。立即探索,發現滿足您所有內容需求的完美工具!
9 個工具
xix.ai

 評論 (10)
0/500
![RogerGonzalez]()
¿Es mentira el ARR? Las startups de IA inflan números y los VC siguen comprando.
![MatthewGonzalez]()
ARR inflado é a nova norma? VCs e fundadores jogam esse jogo de mentirinhas.
![FrankRoberts]()
Die ARR-Blase bei KI-Startups ist riesig. VC's kaufen einfach alles, was glänzt.
![GaryWilson]()
AI 스타트업의 ARR inflation이 심하네. VC들도 그냥 돈 던지는 것 같아.
![HenryWalker]()
Инфляция ARR у AI-стартапов зашкаливает. VC просто кидают деньги, не глядя.
![PaulYoung]()
Des ARR gonflés, des VCs aveugles. L'IA est-elle devenue une arnaque légale ? 🤔
上個月,法律人工智慧新創公司 Spellbook 的共同創辦人兼執行長史考特·史蒂文森(Scott Stevenson)在 X 平台發文,揭露他所謂人工智慧新創公司間的「大規模詐騙」:即誇大其公開宣布的營收數字。
他在貼文中寫道:「許多 AI 新創公司之所以能不斷刷新營收紀錄,是因為他們使用了不誠實的指標。全球最大的基金都在支持這種做法,並誤導記者以獲取公關報導。」
史蒂文森並非首位指出「年度經常性收入」(ARR)——這項傳統上用於彙總合約內活躍客戶年度收入的指標——正被某些 AI 公司扭曲至面目全非的人。關於 ARR 操縱的各種層面,已在眾多其他新聞報導和社群媒體貼文中被廣泛討論。
然而,史蒂文森的推文似乎特別觸動了人工智慧新創圈的神經,不僅獲得超過 200 次轉發,更引來知名投資人、眾多創辦人甚至幾則新聞頭條的評論。
「Spellbook 的 Scott 非常出色地指出了某些公司所謂的不當行為,」法律新創公司 Clio 的共同創辦人兼執行長傑克·牛頓(Jack Newton)向 TechCrunch 表示。 他補充道,這則貼文讓這個話題獲得了亟需的關注,並援引了 Y Combinator 的加里·譚(Garry Tan)關於正確營收指標的說明貼文。
TechCrunch 採訪了十多位創辦人、投資人及新創財務專業人士,以評估 ARR 虛報現象是否如史蒂文森所言那般普遍。
事實上,我們的消息來源——其中許多人要求匿名——證實,新創公司在公開聲明中篡改ARR的情況十分普遍,而且在許多情況下,投資人其實都清楚這些誇大之處。
還稱不上是營收
主要的混淆手法是將「合約年度經常性收入」(contracted ARR),有時也稱為「承諾年度經常性收入」(committed ARR,簡稱 CARR),直接標示為 ARR。
「他們肯定是在將 CARR 報為 ARR,」一位投資人表示。「當某個領域的一家新創公司這麼做時,為了跟上潮流,自己很難不跟著這麼做。」
ARR 是一項自雲端時代以來便已確立且廣受信賴的指標,用以顯示那些使用量(進而決定付款金額)會隨時間計量的產品總銷售額。會計師並不會正式審計或核可 ARR,主要是因為一般公認會計原則(GAAP)著重於歷史上已收取的營收,而非未來營收。
ARR 的初衷是顯示已簽署並生效的銷售總價值,通常指多年期合約。(如今,這個概念常以另一個名稱來稱呼:剩餘履約義務。)與此同時,「營收」一詞通常專指已收取的款項。
CARR 旨在作為追蹤成長的另一種方式。但相較於 ARR,這是一項模糊度更高的指標,因為它將來自已簽約但尚未完成導入的客戶所產生的收入也計入其中。
一位風險投資人向 TechCrunch 透露,他曾見過某些公司的 CARR 比 ARR 高出 70%,儘管其中相當大比例的合約收入實際上永遠無法實現。
貝塞默創投(Bessemer Venture Partners,BVP)在 2021 年的部落格文章中寫道,CARR「是在 ARR 概念的基礎上,將已簽約但尚未生效的合約價值加計至總 ARR 中。」 然而,BVP 強調,關鍵在於新創公司應調整 CARR,以考量預期的客戶流失率(有多少客戶離開)以及「降級銷售」(決定減少購買量的客戶)。
CARR 的主要問題在於,它將新創公司產品尚未上線前的收入也計入其中。若上線過程耗時過久或出現問題,客戶可能在試用期間就取消合約,而此時合約中的收入尚未全數——甚至一分錢都未——收取。
多位投資人向 TechCrunch 透露,他們親身知悉至少有一家備受矚目的企業級新創公司,曾宣稱其 ARR 突破 1 億美元,但其中僅有極小部分收入來自當前付費客戶。其餘部分則來自尚未部署的合約,而在某些情況下,技術的實施可能需要相當長的時間。
某家慣常將「合約年度經常性收入」(CARR)列為「年度經常性收入」(ARR)的初創公司前員工向 TechCrunch 透露,該公司至少將一項為期一年且規模可觀的免費試用計畫計入了 ARR。 該人士表示,公司董事會(包括來自某大型基金的風險投資人)清楚知悉,在漫長的試用計畫期間,合約中最終會產生付費的部分所帶來的收入已被計入 ARR。董事會同時也知曉,該客戶可能在支付全額合約款項前便會取消合約。
將 CARR 稱為 ARR 的明顯問題在於,相較於傳統 ARR,這種做法更容易遭到「操縱」。若新創公司未能務實地考量客戶流失率與降級銷售,CARR 的數值便可能被虛高。 舉例來說,一家新創公司可能在為期三年的合約中,針對前兩年提供大幅折扣,並將整整三年的收入計入 CARR(或 ARR),即使客戶可能不會留下來支付第三年的較高價格。
「我認為 Scott [Stevenson] 說得對。 我也聽過各種相關軼事,」法律 AI 新創公司 Wordsmith 的共同創辦人兼執行長羅斯·麥克奈恩(Ross McNairn)向 TechCrunch 談及 ARR 數據不實問題時表示。「我經常與創投人士交流,他們常說:『市場上的標準實在是參差不齊。』」
大多數情況並未如此極端。例如,某家新創公司的員工描述了一項數據差異:行銷資料聲稱 ARR 為 5,000 萬美元,但實際數字卻是 4,200 萬美元。
不過,這名人士聲稱投資人可以查閱該公司的財務報表,而報表確實準確反映了較低的金額。該消息來源表示,部分新創公司及其投資人對在公開指標上「隨意調整」感到無所謂,部分原因在於 AI 新創公司的成長速度極快,以至於 800 萬美元的差距被視為一種「四捨五入誤差」,隨著公司快速成長,這個差距很快就會被彌平。
另一種更棘手的「ARR」
圍繞著所有這些公開的 ARR 聲明,還存在另一個問題。有時創辦人會使用另一種測量方式,雖然縮寫同樣是「ARR」,名稱也相似,但實際上是指「年化營收率」(annualized run-rate revenue)。
這種 ARR 同樣備受爭議,因為它是根據特定期間(例如季度、月份、週,甚至單日)的營收,將當前營收外推至未來 12 個月所計算得出的。
由於許多 AI 公司是根據使用量或成果來收費,這種計算「年化營收率(ARR)」的方法可能會產生誤導,因為營收不再受限於可預測的合約。
接受本報導採訪的大多數受訪者表示,各種形式的 ARR 高報現象絕非新鮮事,但在人工智慧熱潮的推動下,新創公司已變得更加激進。
「估值不斷攀升,因此這樣做的誘因也更強了,」Celesta Capital 創始管理合夥人 Michael Marks 向 TechCrunch 表示。
在人工智慧時代,新創公司被預期將以遠超以往的速度成長。
「從 1 到 3,再到 9,最後到 27,這樣並不令人感興趣,」General Catalyst 執行長兼常務董事赫曼特·塔內賈(Hemant Taneja)去年九月在 20VC 播客節目中表示,他所指的是新創公司傳統上每年預計達成的數百萬 ARR 目標。 「你必須做到從 1 到 20,再到 100。」
展現快速成長的壓力,正促使部分創投機構支持——或至少睜一隻眼閉一隻眼——那些向公眾報告虛高 ARR 數字的新創公司。
「肯定有風險投資機構參與其中,因為他們有動力塑造『手握飆升黑馬』的敘事,也有動力為其投資企業爭取媒體報導,」史蒂文森(Stevenson)向 TechCrunch 表示。
紐頓(Newton)——其法律人工智慧新創公司 Clio 去年秋季估值達 50 億美元——也指控風險投資人往往心知肚明,卻對 ARR 虛報保持緘默。「我們看到有些投資人對自家投資的公司虛報數字視而不見,因為這從外界看來能讓他們顯得光鮮亮麗,」他向 TechCrunch 表示。
風投的真實想法
其他接受 TechCrunch 採訪的投資人則表示,風投沒有理由揭露這些誇大數據。
透過對公開宣稱的虛報 ARR 視而不見,風投實質上是在協助其投資組合公司「造王者」。當新創公司公開報告高營收時,更容易吸引頂尖人才,以及那些相信該公司是該領域無可爭議贏家的客戶。
「投資人無法公開指責,」一位創投人士告訴 TechCrunch。「每個人手頭都有公司將 CARR 當作 ARR 來計算營收。」
然而,任何深入了解業界內情的人,都難以相信這些新創公司中,竟有部分能在創立短短幾年內,ARR 真的達到 1 億美元。
「對所有業界內行人來說,這感覺就是假的,」健康 AI 新創公司 Hello Patient 的共同創辦人兼執行長 Alex Cohen 表示。「你看到這些頭條新聞時,心想:『我根本不相信。』」
然而,並非所有新創公司都樂於透過報告 CARR 而非 ARR 來呈現成長。他們更傾向於對財務數據保持透明清晰,部分原因在於他們明白,公開市場衡量軟體公司時,基準是 ARR 而非 CARR。這些創辦人將透明度視為首要考量。
Wordsmith 的麥克奈恩(McNairn)還記得,在 2022 年市場修正後,新創公司曾為證明高估值的合理性而掙扎;他表示,自己不希望透過誇大新創公司的營收來製造更高的門檻。
「我認為這是短視的,而且當你為了短期利益而這麼做時,無異於進一步推高本就瘋狂的高估值倍數,」他說。「我認為這是極其不當的財務作風,終將反噬自身。」








 前印孚瑟斯執行長的人工智慧初創公司再獲5300萬美元融資
Hang Ten Systems,一家由前印孚瑟斯(Infosys)執行長 Vishal Sikka 在四個月前創立的人工智慧初創公司,已獲得額外的 5300 萬美元種子輪融資。根據該公司向 TechCrunch 提供的宣告,這一最新投資輪次在初始 3200 萬美元種子輪融資結束僅僅五週後敲定。由淡馬錫旗下早期投資平臺 Xora 領投,這筆新資金使 Hang Ten 的總融資金額達到 8500 萬美元。此前領投的 Mayfield 也參與了本輪投資。其他知名投資者包括 Aramco Ven
 加密貨幣交易所 OKX 旨在讓 AI 代理能夠相互僱用並支付報酬
隨著 AI 代理開始為個人提供服務並彼此協作,它們需要相關機制來尋找任務、獲得服務報酬,並建立可信度。加密貨幣交易所 OKX 預見這個未來將比預期來得更快,因此推出了一個市場平台,讓 AI 代理能夠相互招募、獨立處理支付,並維持可攜式的鏈上聲譽。該平台名為「OKX AI」,在與 50 家早期 AI 服務提供商進行閉門測試後,將於週二向開發者開放。此交易市場運用 OKX 既有的技術,使 AI 代理能
 由蒂爾(Thiel)支持的新創公司聲稱,人工智慧能夠評斷新聞報導的品質,儘管這會對吹哨人構成風險
在參與那場導致 Gawker 破產的訴訟後,亞倫·德索薩(Aron D’Souza)發現了美國媒體環境中的一項關鍵缺陷:受到報導傷害的個人缺乏有效的回應途徑。他的解決方案是科技。德蘇扎的新創公司「Objection」運用人工智慧來評估新聞報導的準確性。 用戶只需支付 2,000 美元費用,即可對某則報導提出異議,從而啟動針對其主張的公開審查。(德蘇扎還創立了「Enhanced Games」,這是一

2026 年最新最佳 AI 視覺風格參考工具,適用於角色設定表、 moodboard 及提案簡報,現已登陸 XIX.AI!這份精心精選的高評分清單收錄了經過嚴格實測、能徹底改變遊戲規則的強大工具。 您將在此找到免費與付費版本的對比、詳細排名,以及必試選項,助您激發創意並優化工作流程。立即探索,發掘能提升生產力的完美工具!
11 個工具
xix.ai

XIX.AI 透過嚴格的實際測試及每週更新的排行榜,精選了 2026 年最新、最佳且評價最高的 AI 搜尋結果頁面(SERP)分析工具,以協助制定搜尋策略。這些強大的工具能幫助您發掘隱藏的優化機會、提升內容表現,並在搜尋領域中取得競爭優勢。立即探索最適合您的工具,提升您的搜尋策略。現在就來探索吧!
13 個工具
xix.ai

2026 年最新最佳頂級評分 AI 異常檢測工具,助力 SaaS 和電商團隊的 KPI 監控!XIX.AI 基於嚴格的真實世界測試和每週更新的排名,精心策劃了一套強大且顛覆性的工具合集。您將找到詳細的免費與付費對比洞察,幫助您識別必須嘗試的解決方案,從而提升生產力並釋放您的 AI 優勢。立即探索!
10 個工具
xix.ai

2026 年最新最佳、評價最高的 AI 大綱生成器,專為長篇 SEO 文章打造,由 XIX.AI 精心精選。這些強大的工具能為快速創作高品質內容提供革命性的協助,大幅提升寫作效率。 透過免費版與付費版的比較、實際測試結果及詳細排名,協助您找出最符合需求且不容錯過的選項。立即探索,釋放您的 AI 優勢。
8 個工具
xix.ai

2026 年最新最佳 AI 學習工具,助您完成作業與備考!XIX.AI 精心整理了一份備受好評的清單,收錄了這些強大且具革命性、經實測驗證的工具,能幫助學生提升效率、簡化作業流程,並在考試中取得優異成績。 獲取免費版與付費版的比較、詳細排名,以及必試選項,以釋放您的 AI 優勢。立即探索!
10 個工具
xix.ai

2026 年最新最佳 AI 人聲演示工具,專為詞曲創作者、旋律創作者和多語言內容團隊打造!XIX.AI 精心整理了一份經過嚴格真實世界測試的高評分、變革性工具列表。您將找到詳細的免費與付費對比資料、全面排名以及必試選項,幫助您提升創作效率並釋放創意潛力。立即探索,發現滿足您所有內容需求的完美工具!
9 個工具
xix.ai

¿Es mentira el ARR? Las startups de IA inflan números y los VC siguen comprando.
ARR inflado é a nova norma? VCs e fundadores jogam esse jogo de mentirinhas.
Die ARR-Blase bei KI-Startups ist riesig. VC's kaufen einfach alles, was glänzt.
AI 스타트업의 ARR inflation이 심하네. VC들도 그냥 돈 던지는 것 같아.
Инфляция ARR у AI-стартапов зашкаливает. VC просто кидают деньги, не глядя.
Des ARR gonflés, des VCs aveugles. L'IA est-elle devenue une arnaque légale ? 🤔












