


 Lar
Investidores de capital de risco e fundadores exaltam startups de IA com ARR inflacionado
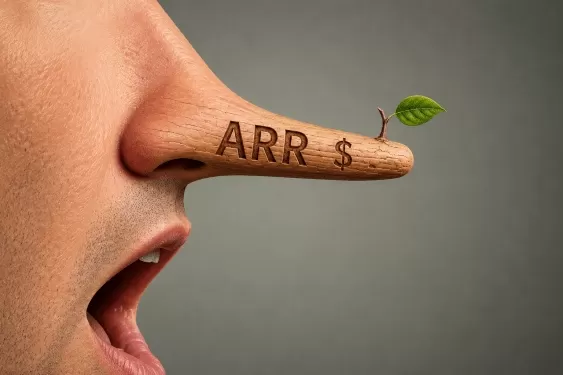
No mês passado, Scott Stevenson, cofundador e CEO da startup de IA jurídica Spellbook, publicou no X para denunciar o que chamou de “grande fraude” entre as startups de IA: inflar os números de receita que anunciam publicamente.
Ele escreveu: “A razão pela qual muitas startups de IA estão batendo recordes de receita é que estão usando uma métrica desonesta. Os maiores fundos do mundo estão apoiando isso e enganando jornalistas para obter cobertura de relações públicas.”
Stevenson não é o primeiro a argumentar que a receita recorrente anual (ARR) — uma métrica tradicionalmente usada para agregar a receita anual proveniente de clientes ativos sob contrato — está sendo distorcida por algumas empresas de IA a ponto de ficar irreconhecível. Vários aspectos da manipulação da ARR já foram abordados em inúmeras outras reportagens e postagens nas redes sociais.
No entanto, o tuíte de Stevenson pareceu atingir um ponto sensível na comunidade de startups de IA, gerando mais de 200 compartilhamentos e comentários de investidores proeminentes, muitos fundadores e até mesmo algumas manchetes.
“Scott, da Spellbook, fez um ótimo trabalho ao destacar o que se poderia chamar de mau comportamento por parte de certas empresas”, disse Jack Newton, cofundador e CEO da startup jurídica Clio, ao TechCrunch. Ele acrescentou que a postagem trouxe a atenção tão necessária para o tema, citando uma postagem explicativa de Garry Tan, da YC, sobre métricas adequadas de receita.
O TechCrunch entrevistou mais de uma dúzia de fundadores, investidores e profissionais de finanças de startups para avaliar se a inflação do ARR é tão generalizada quanto Stevenson sugere.
De fato, nossas fontes — muitas das quais falaram sob condição de anonimato — confirmaram que a falsificação da ARR em declarações públicas é comum entre as startups e que, em muitos casos, os investidores estão cientes dos exageros.
Ainda não é exatamente receita
A principal tática de ofuscação é substituir a “ARR contratada”, às vezes chamada de “ARR comprometida” (CARR), e simplesmente rotulá-la como ARR.
“Com certeza, eles estão relatando o CARR como ARR”, disse um investidor. “Quando uma startup faz isso em um determinado setor, fica difícil não fazer o mesmo, só para não ficar para trás.”
O ARR é uma métrica estabelecida e confiável desde a era da nuvem para indicar o total de vendas de produtos cujo uso — e, portanto, os pagamentos — é medido ao longo do tempo. Os contadores não auditam nem aprovam formalmente o ARR, principalmente porque os princípios contábeis geralmente aceitos (GAAP) se concentram na receita histórica, já recebida, em vez da receita futura.
O ARR foi concebido para mostrar o valor total das vendas assinadas e seladas, normalmente contratos plurianuais. (Hoje, esse conceito é frequentemente chamado por outro nome: obrigações de desempenho remanescentes.) Enquanto isso, o termo “receita” é normalmente reservado para o dinheiro já recebido.
O CARR pretende ser outra forma de acompanhar o crescimento. Mas é uma métrica muito mais imprecisa do que o ARR, pois contabiliza a receita de clientes contratados que ainda não foram integrados.
Um investidor de capital de risco disse ao TechCrunch que já viu empresas em que o CARR é 70% maior que o ARR, mesmo que uma parte significativa dessa receita contratada nunca venha a se concretizar.
O CARR “se baseia no conceito de ARR, adicionando valores de contratos firmados, mas ainda não ativos, ao ARR total”, escreveu a Bessemer Venture Partners (BVP) em uma postagem de blog de 2021. No entanto, segundo a BVP, é fundamental que a startup ajuste o CARR para levar em conta a rotatividade esperada de clientes (quantos clientes vão embora) e o “downsell” (aqueles que decidem comprar menos).
O principal problema do CARR é contabilizar a receita antes que o produto da startup seja implementado. Se a implementação for demorada ou der errado, os clientes podem cancelar durante o período de teste antes que toda — ou qualquer parte — da receita contratada tenha sido recebida.
Vários investidores disseram ao TechCrunch que conhecem pessoalmente pelo menos uma startup empresarial de grande visibilidade que declarou ter ultrapassado US$ 100 milhões em ARR, quando apenas uma fração dessa receita provinha de clientes que estavam pagando no momento. O restante era proveniente de contratos que ainda não haviam sido implementados e, em alguns casos, podem levar muito tempo para que a tecnologia seja implementada.
Um ex-funcionário de uma startup que costumava relatar o CARR como ARR disse ao TechCrunch que a empresa contabilizava pelo menos um piloto gratuito substancial, com duração de um ano, como ARR. A diretoria da empresa, incluindo um investidor de capital de risco de um grande fundo, estava ciente de que a receita proveniente da parte do contrato que eventualmente seria paga havia sido contabilizada no ARR durante o longo programa piloto, disse a pessoa. A diretoria também sabia que o cliente poderia cancelar antes de pagar o valor total do contrato.
O problema óbvio de usar o CARR e chamá-lo de ARR é que ele é muito mais suscetível a ser “manipulado” do que o ARR tradicional. Se uma startup não levar em conta de forma realista a rotatividade e a redução de vendas, o CARR pode ser inflado. Por exemplo, uma startup poderia oferecer grandes descontos nos dois primeiros anos de um contrato de três anos e contabilizar os três anos inteiros como CARR (ou ARR), mesmo que os clientes possam não permanecer para pagar os preços mais altos no terceiro ano.
“Acho que o Scott [Stevenson] está certo. Também já ouvi todo tipo de histórias”, disse Ross McNairn, cofundador e CEO da startup de IA jurídica Wordsmith, ao TechCrunch sobre distorções no ARR. “Converso com investidores de capital de risco o tempo todo. Eles dizem: ‘Existem alguns padrões bem inconsistentes por aí’.”
A maioria dos casos é um pouco menos extrema. Por exemplo, um funcionário de outra startup descreveu uma discrepância em que os materiais de marketing alegavam US$ 50 milhões em ARR, enquanto o valor real era de US$ 42 milhões.
No entanto, essa pessoa afirmou que os investidores tinham acesso aos livros contábeis da empresa, que refletiam com precisão o valor menor. A fonte disse que algumas startups e seus investidores se sentem à vontade para brincar com seus indicadores públicos, em parte porque as startups de IA estão crescendo tão rapidamente que uma diferença de US$ 8 milhões é vista como um erro de arredondamento que será rapidamente superado à medida que a empresa crescer.
O outro “ARR”, ainda mais problemático
Há outra questão em torno de todas essas declarações públicas de ARR. Às vezes, os fundadores usam outra métrica com a mesma sigla “ARR” e um nome semelhante: receita anualizada (annualized run-rate revenue).
Esse ARR também é controverso porque extrapola a receita atual para os próximos 12 meses com base na arrecadação de um determinado período (por exemplo, um trimestre, mês, semana ou até mesmo um dia).
Como muitas empresas de IA cobram com base no uso ou nos resultados, esse método de cálculo da ARR anualizada pode ser enganoso, pois a receita não está mais vinculada a contratos previsíveis.
A maioria das pessoas entrevistadas para esta matéria afirmou que superavaliações de ARR de todos os tipos não são um fenômeno novo, mas as startups se tornaram muito mais agressivas em meio ao hype da IA.
“As avaliações ficaram mais altas e, portanto, os incentivos para fazer isso são mais fortes”, disse Michael Marks, sócio-gerente fundador da Celesta Capital, ao TechCrunch.
Na era da IA, espera-se que as startups cresçam muito mais rápido do que nunca.
“Passar de 1 para 3, para 9 e para 27 não é interessante”, disse Hemant Taneja, CEO e diretor-gerente da General Catalyst, no podcast 20VC em setembro passado, referindo-se aos milhões em ARR que uma startup tradicionalmente deve atingir a cada ano. “É preciso ir de 1 para 20 e depois para 100.”
A pressão para demonstrar crescimento rápido está levando alguns investidores de capital de risco a apoiar — ou, pelo menos, ignorar — as startups que apresentam números inflacionados de ARR ao público.
“Definitivamente, há investidores de capital de risco envolvidos nisso porque são incentivados a criar uma narrativa de que têm vencedores incontestáveis. Eles são incentivados a obter cobertura da imprensa para suas empresas”, disse Stevenson ao TechCrunch.
Newton, cuja startup de IA jurídica, a Clio, foi avaliada em US$ 5 bilhões no outono passado, também alega que os investidores de capital de risco muitas vezes estão cientes, mas se calam sobre as distorções nos números de ARR. “Vemos alguns investidores fazendo vista grossa quando suas próprias empresas estão inflando os números, porque isso os faz parecer bem do ponto de vista externo”, disse ele ao TechCrunch.
O que os investidores de capital de risco realmente pensam
Outros investidores que conversaram com o TechCrunch afirmam que não há motivo para os investidores de capital de risco exporem essas exageradas declarações.
Ao fecharem os olhos para declarações públicas de ARR inflacionado, os investidores de capital de risco estão, na prática, ajudando a elevar suas próprias empresas do portfólio ao topo. Quando uma startup divulga publicamente uma receita alta, é mais provável que atraia os melhores talentos e clientes que acreditam que a empresa é a vencedora indiscutível em sua categoria.
“Os investidores não podem denunciar isso”, disse um investidor de capital de risco ao TechCrunch. “Todo mundo tem uma empresa que monetiza o CARR como ARR.”
Ainda assim, qualquer pessoa que conheça bem as complexidades do setor tem dificuldade em acreditar que algumas dessas startups realmente tenham atingido US$ 100 milhões em ARR poucos anos após o lançamento.
“Para quem está por dentro, isso simplesmente parece falso”, disse Alex Cohen, cofundador e CEO da Hello Patient, uma startup de IA na área da saúde. “Você lê as manchetes e pensa: ‘Não acredito nisso’.”
No entanto, nem todas as startups se sentem à vontade para apresentar seu crescimento divulgando o CARR em vez do ARR. Elas preferem ser transparentes e claras em relação aos seus números, em parte porque entendem que os mercados de capitais avaliam as empresas de software com base no ARR, e não no CARR. Esses fundadores priorizam a transparência.
McNairn, da Wordsmith, que se lembra da dificuldade que as startups enfrentaram para justificar altas avaliações após a correção do mercado em 2022, disse que não quer criar um obstáculo ainda maior ao exagerar a receita de sua startup.
“Acho que isso é uma visão míope, e acredito que, quando você faz coisas assim em busca de um ganho de curto prazo, acaba inflacionando ainda mais os múltiplos que já estão absurdamente altos”, disse ele. “Acho que é uma prática extremamente ruim, e isso vai voltar para assombrá-lo.”
Artigo relacionado
 Antigo diretor da Infosys, startup de IA garante mais US$ 53 milhões
Hang Ten Systems, uma startup de IA estabelecida pelo ex-CEO da Infosys, Vishal Sikka, há apenas quatro meses, garantiu mais US$ 53 milhões em financiamento semente. Esta última rodada de investimento foi concluída apenas cinco semanas após a rodada
A corretora de criptomoedas OKX pretende permitir que agentes de IA contratem e paguem uns aos outros
À medida que os agentes de IA começam a atender pessoas e a colaborar entre si, eles precisam de mecanismos para identificar tarefas, receber remuneração pelos serviços prestados e estabelecer credibi
Startup apoiada por Thiel afirma que a IA pode avaliar o jornalismo, apesar dos riscos para os denunciantes
Após seu envolvimento no processo judicial que levou à falência do Gawker, Aron D’Souza identificou uma falha crítica no cenário da mídia americana: as pessoas prejudicadas pela cobertura jornalística
Recomendações de tópicos especiais relacionados
Educação e Aprendizagem
 Ferramentas de IA para os deveres de casa e a preparação para provas
As melhores e mais recentes ferramentas de IA para lição de casa e preparação para provas em 2026! A XIX.AI seleciona uma lista das ferramentas mais bem avaliadas, poderosas e revolucionárias que ajudam os alunos a aumentar a produtividade, agilizar a realização das lições de casa e se sair muito bem nas provas por meio de testes práticos. Veja uma comparação entre versões gratuitas e pagas, classificações detalhadas e opções imperdíveis para aproveitar ao máximo as vantagens da IA. Explore agora!
 10 ferramentas
 xix.ai
Composição musical
Ferramentas de Demonstração Vocal com IA para Compositores, Ganchos, Toplines e Sessões de Rascunho Multilíngues
2026 Últimas Melhores Ferramentas de Demonstração Vocal com IA para Compositores, Criadores de Ganchos e Equipes de Conteúdo Multilíngue! A XIX.AI compilou uma lista de ferramentas altamente avaliadas e poderosas, que mudam o jogo e passaram por rigorosos testes no mundo real. Você encontrará dados detalhados de comparação entre versões gratuitas e pagas, classificações abrangentes e opções imperdíveis para ajudá-lo a aumentar a eficiência da escrita e desbloquear seu potencial criativo. Explore agora para descobrir a ferramenta perfeita para todas as suas necessidades de conteúdo!
9 ferramentas
xix.ai
Negócios
As melhores ferramentas de pesquisa competitiva baseadas em IA para pequenas empresas
As melhores e mais bem avaliadas ferramentas de pesquisa competitiva com IA de 2026 para pequenas empresas! A XIX.AI selecionou uma coleção extremamente poderosa e revolucionária, atualizada semanalmente com testes rigorosos no mundo real e classificações detalhadas. Você encontrará uma comparação abrangente entre versões gratuitas e pagas para ajudá-lo a identificar as ferramentas imperdíveis que aumentam sua produtividade e lhe proporcionam uma vantagem competitiva. Explore agora para descobrir a ferramenta perfeita para você!
9 ferramentas
xix.ai
Edição de imagem
Ferramentas de Retoque com IA do Photoshop para Moda E-commerce, Limpeza de Pele e Consistência de Cor
2026 Últimas Melhores Ferramentas de Retoque com IA do Photoshop para roupas de comércio eletrônico, limpeza de pele e consistência de cores! Esta lista curada de alta classificação apresenta soluções poderosas que mudam o jogo, ajudando você a aumentar a eficiência da escrita, simplificar a criação de conteúdo e obter resultados visuais perfeitos sem esforço. Cada ferramenta passou por testes do mundo real através de classificações atualizadas semanalmente, com detalhes completos sobre comparação entre gratuito e pago. Com o apoio da XIX.AI, é o guia essencial para quem deseja desbloquear sua vantagem com IA. Explore agora!
10 ferramentas
xix.ai
Incitar
As melhores bibliotecas de prompts de IA para fluxos de trabalho do ChatGPT
As melhores e mais bem avaliadas bibliotecas de prompts de IA de 2026 para otimizar todos os tipos de fluxos de trabalho do ChatGPT. A XIX.AI selecionou uma coleção poderosa e revolucionária, submetida a rigorosos testes no mundo real para garantir o máximo desempenho. Você encontra comparações detalhadas entre opções gratuitas e pagas, além de classificações de especialistas, para ajudá-lo a escolher as ferramentas indispensáveis que aumentam sua produtividade e potencializam suas vantagens em IA. Explore agora!
11 ferramentas
xix.ai
Educação e Aprendizagem
Plataformas de Construção de Questionários de IA para Professores, Tutores e Programas de Aprendizagem Baseados em Coortes
2026 Últimas Melhores Plataformas de Construção de Questionários com IA para Professores, Tutores e Programas de Aprendizagem Baseados em Coortes! A XIX.AI compilou uma lista de ferramentas poderosas e transformadoras, testadas em cenários reais, para garantir classificações precisas. Essas plataformas imperdíveis ajudam a aumentar a eficiência na escrita, otimizar a criação de conteúdo e simplificar o design de questionários em todos os cenários de aprendizado. Explore agora para descobrir a ferramenta perfeita para desbloquear sua vantagem com IA no ensino!
13 ferramentas
xix.ai

 Comentários (10)
![RogerGonzalez]()
¿Es mentira el ARR? Las startups de IA inflan números y los VC siguen comprando.
![MatthewGonzalez]()
ARR inflado é a nova norma? VCs e fundadores jogam esse jogo de mentirinhas.
![FrankRoberts]()
Die ARR-Blase bei KI-Startups ist riesig. VC's kaufen einfach alles, was glänzt.
![GaryWilson]()
AI 스타트업의 ARR inflation이 심하네. VC들도 그냥 돈 던지는 것 같아.
![HenryWalker]()
Инфляция ARR у AI-стартапов зашкаливает. VC просто кидают деньги, не глядя.
![PaulYoung]()
Des ARR gonflés, des VCs aveugles. L'IA est-elle devenue une arnaque légale ? 🤔
No mês passado, Scott Stevenson, cofundador e CEO da startup de IA jurídica Spellbook, publicou no X para denunciar o que chamou de “grande fraude” entre as startups de IA: inflar os números de receita que anunciam publicamente.
Ele escreveu: “A razão pela qual muitas startups de IA estão batendo recordes de receita é que estão usando uma métrica desonesta. Os maiores fundos do mundo estão apoiando isso e enganando jornalistas para obter cobertura de relações públicas.”
Stevenson não é o primeiro a argumentar que a receita recorrente anual (ARR) — uma métrica tradicionalmente usada para agregar a receita anual proveniente de clientes ativos sob contrato — está sendo distorcida por algumas empresas de IA a ponto de ficar irreconhecível. Vários aspectos da manipulação da ARR já foram abordados em inúmeras outras reportagens e postagens nas redes sociais.
No entanto, o tuíte de Stevenson pareceu atingir um ponto sensível na comunidade de startups de IA, gerando mais de 200 compartilhamentos e comentários de investidores proeminentes, muitos fundadores e até mesmo algumas manchetes.
“Scott, da Spellbook, fez um ótimo trabalho ao destacar o que se poderia chamar de mau comportamento por parte de certas empresas”, disse Jack Newton, cofundador e CEO da startup jurídica Clio, ao TechCrunch. Ele acrescentou que a postagem trouxe a atenção tão necessária para o tema, citando uma postagem explicativa de Garry Tan, da YC, sobre métricas adequadas de receita.
O TechCrunch entrevistou mais de uma dúzia de fundadores, investidores e profissionais de finanças de startups para avaliar se a inflação do ARR é tão generalizada quanto Stevenson sugere.
De fato, nossas fontes — muitas das quais falaram sob condição de anonimato — confirmaram que a falsificação da ARR em declarações públicas é comum entre as startups e que, em muitos casos, os investidores estão cientes dos exageros.
Ainda não é exatamente receita
A principal tática de ofuscação é substituir a “ARR contratada”, às vezes chamada de “ARR comprometida” (CARR), e simplesmente rotulá-la como ARR.
“Com certeza, eles estão relatando o CARR como ARR”, disse um investidor. “Quando uma startup faz isso em um determinado setor, fica difícil não fazer o mesmo, só para não ficar para trás.”
O ARR é uma métrica estabelecida e confiável desde a era da nuvem para indicar o total de vendas de produtos cujo uso — e, portanto, os pagamentos — é medido ao longo do tempo. Os contadores não auditam nem aprovam formalmente o ARR, principalmente porque os princípios contábeis geralmente aceitos (GAAP) se concentram na receita histórica, já recebida, em vez da receita futura.
O ARR foi concebido para mostrar o valor total das vendas assinadas e seladas, normalmente contratos plurianuais. (Hoje, esse conceito é frequentemente chamado por outro nome: obrigações de desempenho remanescentes.) Enquanto isso, o termo “receita” é normalmente reservado para o dinheiro já recebido.
O CARR pretende ser outra forma de acompanhar o crescimento. Mas é uma métrica muito mais imprecisa do que o ARR, pois contabiliza a receita de clientes contratados que ainda não foram integrados.
Um investidor de capital de risco disse ao TechCrunch que já viu empresas em que o CARR é 70% maior que o ARR, mesmo que uma parte significativa dessa receita contratada nunca venha a se concretizar.
O CARR “se baseia no conceito de ARR, adicionando valores de contratos firmados, mas ainda não ativos, ao ARR total”, escreveu a Bessemer Venture Partners (BVP) em uma postagem de blog de 2021. No entanto, segundo a BVP, é fundamental que a startup ajuste o CARR para levar em conta a rotatividade esperada de clientes (quantos clientes vão embora) e o “downsell” (aqueles que decidem comprar menos).
O principal problema do CARR é contabilizar a receita antes que o produto da startup seja implementado. Se a implementação for demorada ou der errado, os clientes podem cancelar durante o período de teste antes que toda — ou qualquer parte — da receita contratada tenha sido recebida.
Vários investidores disseram ao TechCrunch que conhecem pessoalmente pelo menos uma startup empresarial de grande visibilidade que declarou ter ultrapassado US$ 100 milhões em ARR, quando apenas uma fração dessa receita provinha de clientes que estavam pagando no momento. O restante era proveniente de contratos que ainda não haviam sido implementados e, em alguns casos, podem levar muito tempo para que a tecnologia seja implementada.
Um ex-funcionário de uma startup que costumava relatar o CARR como ARR disse ao TechCrunch que a empresa contabilizava pelo menos um piloto gratuito substancial, com duração de um ano, como ARR. A diretoria da empresa, incluindo um investidor de capital de risco de um grande fundo, estava ciente de que a receita proveniente da parte do contrato que eventualmente seria paga havia sido contabilizada no ARR durante o longo programa piloto, disse a pessoa. A diretoria também sabia que o cliente poderia cancelar antes de pagar o valor total do contrato.
O problema óbvio de usar o CARR e chamá-lo de ARR é que ele é muito mais suscetível a ser “manipulado” do que o ARR tradicional. Se uma startup não levar em conta de forma realista a rotatividade e a redução de vendas, o CARR pode ser inflado. Por exemplo, uma startup poderia oferecer grandes descontos nos dois primeiros anos de um contrato de três anos e contabilizar os três anos inteiros como CARR (ou ARR), mesmo que os clientes possam não permanecer para pagar os preços mais altos no terceiro ano.
“Acho que o Scott [Stevenson] está certo. Também já ouvi todo tipo de histórias”, disse Ross McNairn, cofundador e CEO da startup de IA jurídica Wordsmith, ao TechCrunch sobre distorções no ARR. “Converso com investidores de capital de risco o tempo todo. Eles dizem: ‘Existem alguns padrões bem inconsistentes por aí’.”
A maioria dos casos é um pouco menos extrema. Por exemplo, um funcionário de outra startup descreveu uma discrepância em que os materiais de marketing alegavam US$ 50 milhões em ARR, enquanto o valor real era de US$ 42 milhões.
No entanto, essa pessoa afirmou que os investidores tinham acesso aos livros contábeis da empresa, que refletiam com precisão o valor menor. A fonte disse que algumas startups e seus investidores se sentem à vontade para brincar com seus indicadores públicos, em parte porque as startups de IA estão crescendo tão rapidamente que uma diferença de US$ 8 milhões é vista como um erro de arredondamento que será rapidamente superado à medida que a empresa crescer.
O outro “ARR”, ainda mais problemático
Há outra questão em torno de todas essas declarações públicas de ARR. Às vezes, os fundadores usam outra métrica com a mesma sigla “ARR” e um nome semelhante: receita anualizada (annualized run-rate revenue).
Esse ARR também é controverso porque extrapola a receita atual para os próximos 12 meses com base na arrecadação de um determinado período (por exemplo, um trimestre, mês, semana ou até mesmo um dia).
Como muitas empresas de IA cobram com base no uso ou nos resultados, esse método de cálculo da ARR anualizada pode ser enganoso, pois a receita não está mais vinculada a contratos previsíveis.
A maioria das pessoas entrevistadas para esta matéria afirmou que superavaliações de ARR de todos os tipos não são um fenômeno novo, mas as startups se tornaram muito mais agressivas em meio ao hype da IA.
“As avaliações ficaram mais altas e, portanto, os incentivos para fazer isso são mais fortes”, disse Michael Marks, sócio-gerente fundador da Celesta Capital, ao TechCrunch.
Na era da IA, espera-se que as startups cresçam muito mais rápido do que nunca.
“Passar de 1 para 3, para 9 e para 27 não é interessante”, disse Hemant Taneja, CEO e diretor-gerente da General Catalyst, no podcast 20VC em setembro passado, referindo-se aos milhões em ARR que uma startup tradicionalmente deve atingir a cada ano. “É preciso ir de 1 para 20 e depois para 100.”
A pressão para demonstrar crescimento rápido está levando alguns investidores de capital de risco a apoiar — ou, pelo menos, ignorar — as startups que apresentam números inflacionados de ARR ao público.
“Definitivamente, há investidores de capital de risco envolvidos nisso porque são incentivados a criar uma narrativa de que têm vencedores incontestáveis. Eles são incentivados a obter cobertura da imprensa para suas empresas”, disse Stevenson ao TechCrunch.
Newton, cuja startup de IA jurídica, a Clio, foi avaliada em US$ 5 bilhões no outono passado, também alega que os investidores de capital de risco muitas vezes estão cientes, mas se calam sobre as distorções nos números de ARR. “Vemos alguns investidores fazendo vista grossa quando suas próprias empresas estão inflando os números, porque isso os faz parecer bem do ponto de vista externo”, disse ele ao TechCrunch.
O que os investidores de capital de risco realmente pensam
Outros investidores que conversaram com o TechCrunch afirmam que não há motivo para os investidores de capital de risco exporem essas exageradas declarações.
Ao fecharem os olhos para declarações públicas de ARR inflacionado, os investidores de capital de risco estão, na prática, ajudando a elevar suas próprias empresas do portfólio ao topo. Quando uma startup divulga publicamente uma receita alta, é mais provável que atraia os melhores talentos e clientes que acreditam que a empresa é a vencedora indiscutível em sua categoria.
“Os investidores não podem denunciar isso”, disse um investidor de capital de risco ao TechCrunch. “Todo mundo tem uma empresa que monetiza o CARR como ARR.”
Ainda assim, qualquer pessoa que conheça bem as complexidades do setor tem dificuldade em acreditar que algumas dessas startups realmente tenham atingido US$ 100 milhões em ARR poucos anos após o lançamento.
“Para quem está por dentro, isso simplesmente parece falso”, disse Alex Cohen, cofundador e CEO da Hello Patient, uma startup de IA na área da saúde. “Você lê as manchetes e pensa: ‘Não acredito nisso’.”
No entanto, nem todas as startups se sentem à vontade para apresentar seu crescimento divulgando o CARR em vez do ARR. Elas preferem ser transparentes e claras em relação aos seus números, em parte porque entendem que os mercados de capitais avaliam as empresas de software com base no ARR, e não no CARR. Esses fundadores priorizam a transparência.
McNairn, da Wordsmith, que se lembra da dificuldade que as startups enfrentaram para justificar altas avaliações após a correção do mercado em 2022, disse que não quer criar um obstáculo ainda maior ao exagerar a receita de sua startup.
“Acho que isso é uma visão míope, e acredito que, quando você faz coisas assim em busca de um ganho de curto prazo, acaba inflacionando ainda mais os múltiplos que já estão absurdamente altos”, disse ele. “Acho que é uma prática extremamente ruim, e isso vai voltar para assombrá-lo.”








 Antigo diretor da Infosys, startup de IA garante mais US$ 53 milhões
Hang Ten Systems, uma startup de IA estabelecida pelo ex-CEO da Infosys, Vishal Sikka, há apenas quatro meses, garantiu mais US$ 53 milhões em financiamento semente. Esta última rodada de investimento foi concluída apenas cinco semanas após a rodada
 A corretora de criptomoedas OKX pretende permitir que agentes de IA contratem e paguem uns aos outros
À medida que os agentes de IA começam a atender pessoas e a colaborar entre si, eles precisam de mecanismos para identificar tarefas, receber remuneração pelos serviços prestados e estabelecer credibi
 Startup apoiada por Thiel afirma que a IA pode avaliar o jornalismo, apesar dos riscos para os denunciantes
Após seu envolvimento no processo judicial que levou à falência do Gawker, Aron D’Souza identificou uma falha crítica no cenário da mídia americana: as pessoas prejudicadas pela cobertura jornalística

As melhores e mais recentes ferramentas de IA para lição de casa e preparação para provas em 2026! A XIX.AI seleciona uma lista das ferramentas mais bem avaliadas, poderosas e revolucionárias que ajudam os alunos a aumentar a produtividade, agilizar a realização das lições de casa e se sair muito bem nas provas por meio de testes práticos. Veja uma comparação entre versões gratuitas e pagas, classificações detalhadas e opções imperdíveis para aproveitar ao máximo as vantagens da IA. Explore agora!
10 ferramentas
xix.ai

2026 Últimas Melhores Ferramentas de Demonstração Vocal com IA para Compositores, Criadores de Ganchos e Equipes de Conteúdo Multilíngue! A XIX.AI compilou uma lista de ferramentas altamente avaliadas e poderosas, que mudam o jogo e passaram por rigorosos testes no mundo real. Você encontrará dados detalhados de comparação entre versões gratuitas e pagas, classificações abrangentes e opções imperdíveis para ajudá-lo a aumentar a eficiência da escrita e desbloquear seu potencial criativo. Explore agora para descobrir a ferramenta perfeita para todas as suas necessidades de conteúdo!
9 ferramentas
xix.ai

As melhores e mais bem avaliadas ferramentas de pesquisa competitiva com IA de 2026 para pequenas empresas! A XIX.AI selecionou uma coleção extremamente poderosa e revolucionária, atualizada semanalmente com testes rigorosos no mundo real e classificações detalhadas. Você encontrará uma comparação abrangente entre versões gratuitas e pagas para ajudá-lo a identificar as ferramentas imperdíveis que aumentam sua produtividade e lhe proporcionam uma vantagem competitiva. Explore agora para descobrir a ferramenta perfeita para você!
9 ferramentas
xix.ai

2026 Últimas Melhores Ferramentas de Retoque com IA do Photoshop para roupas de comércio eletrônico, limpeza de pele e consistência de cores! Esta lista curada de alta classificação apresenta soluções poderosas que mudam o jogo, ajudando você a aumentar a eficiência da escrita, simplificar a criação de conteúdo e obter resultados visuais perfeitos sem esforço. Cada ferramenta passou por testes do mundo real através de classificações atualizadas semanalmente, com detalhes completos sobre comparação entre gratuito e pago. Com o apoio da XIX.AI, é o guia essencial para quem deseja desbloquear sua vantagem com IA. Explore agora!
10 ferramentas
xix.ai

As melhores e mais bem avaliadas bibliotecas de prompts de IA de 2026 para otimizar todos os tipos de fluxos de trabalho do ChatGPT. A XIX.AI selecionou uma coleção poderosa e revolucionária, submetida a rigorosos testes no mundo real para garantir o máximo desempenho. Você encontra comparações detalhadas entre opções gratuitas e pagas, além de classificações de especialistas, para ajudá-lo a escolher as ferramentas indispensáveis que aumentam sua produtividade e potencializam suas vantagens em IA. Explore agora!
11 ferramentas
xix.ai

2026 Últimas Melhores Plataformas de Construção de Questionários com IA para Professores, Tutores e Programas de Aprendizagem Baseados em Coortes! A XIX.AI compilou uma lista de ferramentas poderosas e transformadoras, testadas em cenários reais, para garantir classificações precisas. Essas plataformas imperdíveis ajudam a aumentar a eficiência na escrita, otimizar a criação de conteúdo e simplificar o design de questionários em todos os cenários de aprendizado. Explore agora para descobrir a ferramenta perfeita para desbloquear sua vantagem com IA no ensino!
13 ferramentas
xix.ai

¿Es mentira el ARR? Las startups de IA inflan números y los VC siguen comprando.
ARR inflado é a nova norma? VCs e fundadores jogam esse jogo de mentirinhas.
Die ARR-Blase bei KI-Startups ist riesig. VC's kaufen einfach alles, was glänzt.
AI 스타트업의 ARR inflation이 심하네. VC들도 그냥 돈 던지는 것 같아.
Инфляция ARR у AI-стартапов зашкаливает. VC просто кидают деньги, не глядя.
Des ARR gonflés, des VCs aveugles. L'IA est-elle devenue une arnaque légale ? 🤔












