


 Maison
Les investisseurs en capital-risque et les fondateurs encensent les start-ups spécialisées dans l'IA en leur attribuant un ARR surévalué
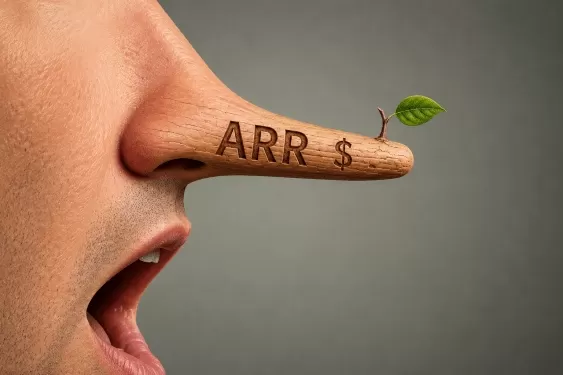
Le mois dernier, Scott Stevenson, cofondateur et PDG de Spellbook, une start-up spécialisée dans l’IA juridique, a publié un message sur X pour dénoncer ce qu’il a qualifié d’« escroquerie massive » au sein des start-ups spécialisées dans l’IA : le gonflement des chiffres d’affaires qu’elles annoncent publiquement.
Il a écrit : « Si de nombreuses start-ups spécialisées dans l’IA battent des records de chiffre d’affaires, c’est parce qu’elles utilisent un indicateur trompeur. Les plus grands fonds d’investissement mondiaux soutiennent cette pratique et induisent les journalistes en erreur à des fins de relations publiques. »
Stevenson n’est pas le premier à affirmer que le chiffre d’affaires annuel récurrent (ARR) — un indicateur traditionnellement utilisé pour agréger le chiffre d’affaires annuel généré par les clients actifs sous contrat — est faussé au point d’être méconnaissable par certaines entreprises d’IA. Divers aspects de la manipulation de l’ARR ont été abordés dans de nombreux autres articles de presse et publications sur les réseaux sociaux.
Cependant, le tweet de M. Stevenson a semblé toucher une corde sensible au sein de la communauté des start-ups spécialisées dans l’IA, recueillant plus de 200 partages et commentaires de la part d’investisseurs de renom, de nombreux fondateurs, et faisant même l’objet de quelques gros titres.
« Scott, de Spellbook, a très bien mis en lumière ce que l’on pourrait qualifier de mauvais comportement de la part de certaines entreprises », a déclaré Jack Newton, cofondateur et PDG de la start-up juridique Clio, à TechCrunch. Il a ajouté que ce message avait attiré une attention bien nécessaire sur le sujet, en faisant référence à un article explicatif de Garry Tan, de Y Combinator, sur les indicateurs de chiffre d’affaires appropriés.
TechCrunch a interrogé plus d’une douzaine de fondateurs, d’investisseurs et de professionnels de la finance spécialisés dans les start-ups afin d’évaluer si le gonflement de l’ARR est aussi répandu que le suggère Stevenson.
En effet, nos sources — dont beaucoup ont souhaité garder l’anonymat — ont confirmé que la falsification de l’ARR dans les déclarations publiques est courante chez les start-ups, et que, dans de nombreux cas, les investisseurs sont conscients de ces exagérations.
Pas encore tout à fait du chiffre d’affaires
La principale tactique de dissimulation consiste à substituer l’« ARR contractuel », parfois appelé « ARR engagé » (CARR), et à le présenter simplement comme de l’ARR.
« Il est certain qu’ils présentent le CARR comme de l’ARR », a déclaré un investisseur. « Lorsqu’une start-up d’un secteur donné le fait, il est difficile de ne pas l’imiter soi-même, ne serait-ce que pour ne pas se laisser distancer. »
L’ARR est un indicateur établi et reconnu depuis l’avènement du cloud pour refléter le chiffre d’affaires total des produits dont l’utilisation — et donc les paiements — est mesurée au fil du temps. Les comptables n’auditent pas officiellement l’ARR et ne le valident pas, principalement parce que les principes comptables généralement admis (GAAP) se concentrent sur les revenus historiques, déjà perçus, plutôt que sur les revenus futurs.
L’ARR avait pour but de refléter la valeur totale des ventes signées et conclues, généralement des contrats pluriannuels. (Aujourd’hui, ce concept est souvent désigné sous un autre nom : « obligations de performance restantes ».) Parallèlement, le terme « chiffre d’affaires » est généralement réservé aux sommes déjà encaissées.
Le CARR est censé constituer un autre moyen de suivre la croissance. Mais il s’agit d’un indicateur bien plus flou que l’ARR, car il prend en compte les revenus provenant de clients ayant signé un contrat mais qui n’ont pas encore été intégrés.
Un investisseur en capital-risque a déclaré à TechCrunch avoir observé des entreprises dont le CARR était supérieur de 70 % à l’ARR, alors même qu’une part significative de ces revenus contractuels ne se concrétisera jamais.
Le CARR « s’appuie sur le concept d’ARR en ajoutant à l’ARR total la valeur des contrats signés mais pas encore en vigueur », a écrit Bessemer Venture Partners (BVP) dans un article de blog publié en 2021. Mais surtout, précise BVP, la start-up est censée ajuster le CARR pour tenir compte du taux de désabonnement prévu (le nombre de clients qui partent) et des « downsells » (ceux qui décident d’acheter moins).
Le principal problème du CARR réside dans le fait de comptabiliser des revenus avant même que le produit d’une start-up ne soit mis en œuvre. Si la mise en œuvre est longue ou échoue, les clients peuvent résilier leur contrat pendant la période d’essai avant que la totalité — ou même une partie — des revenus contractuels n’ait été perçue.
Plusieurs investisseurs ont déclaré à TechCrunch qu’ils connaissaient personnellement au moins une start-up d’entreprise très en vue qui avait annoncé avoir dépassé les 100 millions de dollars d’ARR, alors que seule une fraction de ce chiffre d’affaires provenait de clients actuellement payants. Le reste provenait de contrats qui n’avaient pas encore été déployés et dont la mise en œuvre de la technologie pouvait, dans certains cas, prendre beaucoup de temps.
Un ancien employé d’une start-up qui déclarait régulièrement le CARR (revenu cumulé) comme ARR a déclaré à TechCrunch que l’entreprise comptait au moins un projet pilote gratuit d’une durée d’un an comme faisant partie de l’ARR. Le conseil d’administration de l’entreprise, dont faisait partie un investisseur en capital-risque issu d’un grand fonds, savait que les revenus provenant de la partie du contrat qui serait finalement payante avaient été comptabilisés dans l’ARR pendant la durée de ce long programme pilote, a précisé cette personne. Le conseil savait également que le client pouvait résilier le contrat avant d’avoir payé la totalité du montant prévu.
Le problème évident lié à l’utilisation du CARR et à sa présentation comme de l’ARR est qu’il est bien plus susceptible d’être « manipulé » que l’ARR traditionnel. Si une start-up ne tient pas compte de manière réaliste du taux de désabonnement et de la baisse des ventes, le CARR peut être gonflé. Par exemple, une start-up pourrait proposer des remises importantes pendant les deux premières années d’un contrat de trois ans et comptabiliser l’intégralité des trois années comme CARR (ou ARR), même si les clients ne restent pas forcément pour payer les prix plus élevés de la troisième année.
« Je pense que Scott [Stevenson] a raison. J’ai moi-même entendu toutes sortes d’anecdotes à ce sujet », a déclaré Ross McNairn, cofondateur et PDG de Wordsmith, une start-up spécialisée dans l’IA juridique, à TechCrunch au sujet des fausses déclarations concernant l’ARR. « Je discute tout le temps avec des investisseurs en capital-risque. Ils me disent : “Les normes en vigueur sont vraiment très inégales.” »
La plupart des cas sont un peu moins extrêmes. Par exemple, un employé d’une autre start-up a décrit un écart : les supports marketing affirmaient un ARR de 50 millions de dollars, alors que le chiffre réel était de 42 millions de dollars.
Cette personne a toutefois précisé que les investisseurs avaient accès aux comptes de l’entreprise, qui reflétaient fidèlement ce montant inférieur. Selon cette source, certaines start-ups et leurs investisseurs n’hésitent pas à prendre des libertés avec leurs indicateurs publics, en partie parce que les start-ups spécialisées dans l’IA connaissent une croissance si rapide qu’un écart de 8 millions de dollars est considéré comme une erreur d’arrondi qu’elles combleront rapidement à mesure de leur expansion.
L’autre « ARR », plus problématique
Il existe un autre problème lié à toutes ces déclarations publiques d’ARR. Parfois, les fondateurs utilisent un autre indicateur portant le même acronyme « ARR » et un nom similaire : le chiffre d’affaires annualisé (annualized run-rate revenue).
Cet ARR est également controversé, car il extrapole le chiffre d’affaires actuel sur les 12 prochains mois en se basant sur les recettes d’une période donnée (par exemple, un trimestre, un mois, une semaine, voire une journée).
Comme de nombreuses entreprises spécialisées dans l’IA facturent en fonction de l’utilisation ou des résultats, cette méthode de calcul de l’ARR annualisé peut être trompeuse, car le chiffre d’affaires n’est plus garanti par des contrats prévisibles.
La plupart des personnes interrogées dans le cadre de cet article ont indiqué que les surévaluations de l’ARR, quelles qu’elles soient, ne constituent pas un phénomène nouveau, mais que les start-ups sont devenues bien plus agressives dans le contexte de l’engouement pour l’IA.
« Les valorisations ont augmenté, ce qui renforce les incitations à agir ainsi », a déclaré à TechCrunch Michael Marks, associé gérant fondateur de Celesta Capital.
À l’ère de l’IA, on attend des start-ups qu’elles connaissent une croissance bien plus rapide que jamais.
« Passer de 1 à 3, puis à 9 et enfin à 27, ce n’est pas intéressant », a déclaré Hemant Taneja, PDG et directeur général de General Catalyst, lors du podcast 20VC en septembre dernier, faisant référence aux millions d’ARR qu’une start-up est traditionnellement censée atteindre chaque année. « Il faut passer de 1 à 20, puis à 100. »
La pression pour afficher une croissance rapide pousse certains investisseurs en capital-risque à soutenir, ou du moins à fermer les yeux sur, les start-ups qui présentent au public des chiffres d’ARR gonflés.
« Il y a sans aucun doute des sociétés de capital-risque qui participent à ce phénomène, car elles sont incitées à créer un récit selon lequel elles détiennent des valeurs sûres. Elles sont incitées à obtenir une couverture médiatique pour leurs entreprises », a déclaré M. Stevenson à TechCrunch.
Newton, dont la start-up d’IA juridique Clio a été valorisée à 5 milliards de dollars l’automne dernier, affirme également que les investisseurs en capital-risque sont souvent au courant des fausses déclarations concernant l’ARR, mais qu’ils gardent le silence. « Nous constatons que certains investisseurs ferment les yeux lorsque leurs propres entreprises gonflent les chiffres, car cela leur donne une bonne image vue de l’extérieur », a-t-il déclaré à TechCrunch.
Ce que pensent vraiment les investisseurs en capital-risque
D’autres investisseurs interrogés par TechCrunch affirment qu’il n’y a aucune raison pour que les sociétés de capital-risque dénoncent ces surévaluations.
En fermant les yeux sur les annonces publiques d’ARR gonflés, les sociétés de capital-risque contribuent en effet à faire de leurs propres sociétés en portefeuille des leaders incontestés. Lorsqu’une start-up annonce publiquement un chiffre d’affaires élevé, elle a plus de chances d’attirer les meilleurs talents et les clients qui la considèrent comme le leader incontesté de son secteur.
« Les investisseurs ne peuvent pas dénoncer cette pratique », a déclaré un capital-risqueur à TechCrunch. « Tout le monde a une entreprise qui comptabilise le CARR comme de l’ARR. »
Pourtant, quiconque connaît intimement les subtilités du secteur a du mal à croire que certaines de ces start-ups aient réellement atteint 100 millions de dollars d’ARR en l’espace de quelques années après leur lancement.
« Pour tous ceux qui sont dans le milieu, ça semble tout simplement faux », a déclaré Alex Cohen, cofondateur et PDG de Hello Patient, une start-up spécialisée dans l’IA appliquée à la santé. « On lit les gros titres et on se dit : “Je n’y crois pas.” »
Cependant, toutes les start-ups ne se sentent pas à l’aise à l’idée de présenter leur croissance en publiant leur CARR plutôt que leur ARR. Elles préfèrent faire preuve de clarté et de transparence quant à leurs chiffres, en partie parce qu’elles comprennent que les marchés boursiers évaluent les entreprises de logiciels sur la base de l’ARR plutôt que du CARR. Ces fondateurs privilégient la transparence.
M. McNairn, de Wordsmith, qui se souvient des difficultés rencontrées par les start-ups pour justifier leurs valorisations élevées après la correction du marché de 2022, a déclaré qu’il ne souhaitait pas créer un obstacle encore plus grand en exagérant le chiffre d’affaires de sa start-up.
« Je pense que c’est faire preuve d’un manque de vision, et je pense que lorsque l’on agit ainsi pour un gain à court terme, on gonfle encore davantage des multiples déjà faramineux », a-t-il déclaré. « Je pense que c’est une très mauvaise pratique, et que cela finira par se retourner contre nous. »
Article connexe
 L'IA de l'ancien PDG d'Infosys, une startup, a obtenu une autre levée de fonds de 53 millions de dollars
Hang Ten Systems, une startup en intelligence artificielle fondée il y a seulement quatre mois par Vishal Sikka, ancien PDG d’Infosys, a levé 53 millions de dollars supplémentaires lors d’une levée de fonds en amorçage. Ce dernier tour d’investisseme
La plateforme d'échange de cryptomonnaies OKX souhaite permettre à des agents IA de s'embaucher et de se rémunérer mutuellement
À mesure que les agents IA commencent à offrir leurs services aux particuliers et à collaborer entre eux, ils ont besoin de mécanismes permettant de trouver des tâches, de se faire rémunérer pour leur
Une start-up soutenue par Thiel affirme que l'IA est capable d'évaluer le journalisme, malgré les risques pour les lanceurs d'alerte
À la suite de son implication dans le procès qui a conduit à la faillite de Gawker, Aron D’Souza a mis en évidence une faille majeure dans le paysage médiatique américain : les personnes lésées par la
Recommandations de sujets spéciaux liés
Référencement
 Les meilleurs outils d'analyse des SERP basés sur l'IA pour la stratégie de référencement
Les meilleurs outils d’analyse SERP basés sur l’IA de 2026, les mieux notés pour la stratégie de référencement, sont sélectionnés par XIX.AI à l’issue de tests rigoureux en conditions réelles et de classements mis à jour chaque semaine. Ces outils puissants vous aident à révéler des opportunités d’optimisation cachées, à améliorer les performances de votre contenu et à acquérir un avantage concurrentiel dans les résultats de recherche. Découvrez dès aujourd’hui l’outil idéal pour optimiser votre stratégie de référencement. Explorez-les dès maintenant !
 13 outils
 xix.ai
Analyse des données
Meilleurs outils d’IA pour la détection d’anomalies dans le suivi des KPI pour les équipes SaaS et Ecommerce
2026 Derniers Meilleurs Outils de Détection d’Anomalies par IA les mieux notés pour la surveillance des KPI dans les équipes SaaS et E-commerce ! XIX.AI a sélectionné une collection puissante et révolutionnaire, basée sur des tests rigoureux en conditions réelles et des classements mis à jour chaque semaine. Vous y trouverez des comparaisons détaillées entre les versions gratuites et payantes, afin de vous aider à identifier la solution incontournable qui améliore la productivité et débloque votre avantage concurrentiel grâce à l’IA. Explorez dès maintenant !
10 outils
xix.ai
en écrivant
Les meilleurs générateurs de plans basés sur l'IA pour les articles SEO longs
2026 : les meilleurs générateurs de plans basés sur l'IA pour les articles SEO longs, soigneusement sélectionnés par XIX.AI. Ces outils puissants offrent une aide révolutionnaire pour créer rapidement du contenu de haute qualité, améliorant ainsi considérablement l'efficacité de la rédaction. Découvrez une comparaison entre les versions gratuites et payantes, ainsi que des tests concrets et des classements détaillés pour vous aider à trouver l'option incontournable qui répond à vos besoins. Explorez dès maintenant pour tirer pleinement parti de l'IA.
8 outils
xix.ai
Éducation et apprentissage
Outils d'étude basés sur l'IA pour les devoirs et la préparation aux examens
Les meilleurs outils d'IA de 2026 pour les devoirs et la préparation aux examens ! XIX.AI vous propose une sélection des outils les mieux notés, puissants et révolutionnaires, qui aident les élèves à booster leur productivité, à optimiser la réalisation de leurs devoirs et à réussir haut la main leurs examens grâce à des tests concrets. Découvrez un comparatif entre les versions gratuites et payantes, des classements détaillés et des options incontournables pour tirer pleinement parti de l'IA. Découvrez-les dès maintenant !
10 outils
xix.ai
Composition musicale
Outils de démo vocale par IA pour les auteurs-compositeurs, les accroches, les mélodies principales et les sessions de brouillons multilingues
2026 Derniers Meilleurs Outils de Démonstration Vocale par IA pour les Paroliers, Créateurs d’Accroches et Équipes de Contenu Multilingues ! XIX.AI a sélectionné une liste primée d’outils puissants et révolutionnaires, soumis à des tests rigoureux en conditions réelles. Vous y trouverez des données détaillées comparant les versions gratuites et payantes, des classements complets et des options incontournables à essayer pour améliorer votre efficacité d’écriture et libérer votre potentiel créatif. Explorez dès maintenant pour découvrir l’outil parfait répondant à tous vos besoins en contenu !
9 outils
xix.ai
Entreprise
Les meilleurs outils de veille concurrentielle basés sur l'IA pour les petites entreprises
Les meilleurs outils de recherche concurrentielle basés sur l’IA les plus récents et les mieux notés pour les petites entreprises en 2026 ! XIX.AI a sélectionné une collection extrêmement puissante et révolutionnaire, mise à jour chaque semaine à l’issue de tests rigoureux en conditions réelles et accompagnée de classements détaillés. Vous y trouverez un comparatif complet entre les versions gratuites et payantes pour vous aider à identifier les outils incontournables qui boosteront votre productivité et vous donneront un avantage concurrentiel. Découvrez-la dès maintenant pour trouver l'outil qui vous convient le mieux !
9 outils
xix.ai

 commentaires (10)
![RogerGonzalez]()
¿Es mentira el ARR? Las startups de IA inflan números y los VC siguen comprando.
![MatthewGonzalez]()
ARR inflado é a nova norma? VCs e fundadores jogam esse jogo de mentirinhas.
![FrankRoberts]()
Die ARR-Blase bei KI-Startups ist riesig. VC's kaufen einfach alles, was glänzt.
![GaryWilson]()
AI 스타트업의 ARR inflation이 심하네. VC들도 그냥 돈 던지는 것 같아.
![HenryWalker]()
Инфляция ARR у AI-стартапов зашкаливает. VC просто кидают деньги, не глядя.
![PaulYoung]()
Des ARR gonflés, des VCs aveugles. L'IA est-elle devenue une arnaque légale ? 🤔
Le mois dernier, Scott Stevenson, cofondateur et PDG de Spellbook, une start-up spécialisée dans l’IA juridique, a publié un message sur X pour dénoncer ce qu’il a qualifié d’« escroquerie massive » au sein des start-ups spécialisées dans l’IA : le gonflement des chiffres d’affaires qu’elles annoncent publiquement.
Il a écrit : « Si de nombreuses start-ups spécialisées dans l’IA battent des records de chiffre d’affaires, c’est parce qu’elles utilisent un indicateur trompeur. Les plus grands fonds d’investissement mondiaux soutiennent cette pratique et induisent les journalistes en erreur à des fins de relations publiques. »
Stevenson n’est pas le premier à affirmer que le chiffre d’affaires annuel récurrent (ARR) — un indicateur traditionnellement utilisé pour agréger le chiffre d’affaires annuel généré par les clients actifs sous contrat — est faussé au point d’être méconnaissable par certaines entreprises d’IA. Divers aspects de la manipulation de l’ARR ont été abordés dans de nombreux autres articles de presse et publications sur les réseaux sociaux.
Cependant, le tweet de M. Stevenson a semblé toucher une corde sensible au sein de la communauté des start-ups spécialisées dans l’IA, recueillant plus de 200 partages et commentaires de la part d’investisseurs de renom, de nombreux fondateurs, et faisant même l’objet de quelques gros titres.
« Scott, de Spellbook, a très bien mis en lumière ce que l’on pourrait qualifier de mauvais comportement de la part de certaines entreprises », a déclaré Jack Newton, cofondateur et PDG de la start-up juridique Clio, à TechCrunch. Il a ajouté que ce message avait attiré une attention bien nécessaire sur le sujet, en faisant référence à un article explicatif de Garry Tan, de Y Combinator, sur les indicateurs de chiffre d’affaires appropriés.
TechCrunch a interrogé plus d’une douzaine de fondateurs, d’investisseurs et de professionnels de la finance spécialisés dans les start-ups afin d’évaluer si le gonflement de l’ARR est aussi répandu que le suggère Stevenson.
En effet, nos sources — dont beaucoup ont souhaité garder l’anonymat — ont confirmé que la falsification de l’ARR dans les déclarations publiques est courante chez les start-ups, et que, dans de nombreux cas, les investisseurs sont conscients de ces exagérations.
Pas encore tout à fait du chiffre d’affaires
La principale tactique de dissimulation consiste à substituer l’« ARR contractuel », parfois appelé « ARR engagé » (CARR), et à le présenter simplement comme de l’ARR.
« Il est certain qu’ils présentent le CARR comme de l’ARR », a déclaré un investisseur. « Lorsqu’une start-up d’un secteur donné le fait, il est difficile de ne pas l’imiter soi-même, ne serait-ce que pour ne pas se laisser distancer. »
L’ARR est un indicateur établi et reconnu depuis l’avènement du cloud pour refléter le chiffre d’affaires total des produits dont l’utilisation — et donc les paiements — est mesurée au fil du temps. Les comptables n’auditent pas officiellement l’ARR et ne le valident pas, principalement parce que les principes comptables généralement admis (GAAP) se concentrent sur les revenus historiques, déjà perçus, plutôt que sur les revenus futurs.
L’ARR avait pour but de refléter la valeur totale des ventes signées et conclues, généralement des contrats pluriannuels. (Aujourd’hui, ce concept est souvent désigné sous un autre nom : « obligations de performance restantes ».) Parallèlement, le terme « chiffre d’affaires » est généralement réservé aux sommes déjà encaissées.
Le CARR est censé constituer un autre moyen de suivre la croissance. Mais il s’agit d’un indicateur bien plus flou que l’ARR, car il prend en compte les revenus provenant de clients ayant signé un contrat mais qui n’ont pas encore été intégrés.
Un investisseur en capital-risque a déclaré à TechCrunch avoir observé des entreprises dont le CARR était supérieur de 70 % à l’ARR, alors même qu’une part significative de ces revenus contractuels ne se concrétisera jamais.
Le CARR « s’appuie sur le concept d’ARR en ajoutant à l’ARR total la valeur des contrats signés mais pas encore en vigueur », a écrit Bessemer Venture Partners (BVP) dans un article de blog publié en 2021. Mais surtout, précise BVP, la start-up est censée ajuster le CARR pour tenir compte du taux de désabonnement prévu (le nombre de clients qui partent) et des « downsells » (ceux qui décident d’acheter moins).
Le principal problème du CARR réside dans le fait de comptabiliser des revenus avant même que le produit d’une start-up ne soit mis en œuvre. Si la mise en œuvre est longue ou échoue, les clients peuvent résilier leur contrat pendant la période d’essai avant que la totalité — ou même une partie — des revenus contractuels n’ait été perçue.
Plusieurs investisseurs ont déclaré à TechCrunch qu’ils connaissaient personnellement au moins une start-up d’entreprise très en vue qui avait annoncé avoir dépassé les 100 millions de dollars d’ARR, alors que seule une fraction de ce chiffre d’affaires provenait de clients actuellement payants. Le reste provenait de contrats qui n’avaient pas encore été déployés et dont la mise en œuvre de la technologie pouvait, dans certains cas, prendre beaucoup de temps.
Un ancien employé d’une start-up qui déclarait régulièrement le CARR (revenu cumulé) comme ARR a déclaré à TechCrunch que l’entreprise comptait au moins un projet pilote gratuit d’une durée d’un an comme faisant partie de l’ARR. Le conseil d’administration de l’entreprise, dont faisait partie un investisseur en capital-risque issu d’un grand fonds, savait que les revenus provenant de la partie du contrat qui serait finalement payante avaient été comptabilisés dans l’ARR pendant la durée de ce long programme pilote, a précisé cette personne. Le conseil savait également que le client pouvait résilier le contrat avant d’avoir payé la totalité du montant prévu.
Le problème évident lié à l’utilisation du CARR et à sa présentation comme de l’ARR est qu’il est bien plus susceptible d’être « manipulé » que l’ARR traditionnel. Si une start-up ne tient pas compte de manière réaliste du taux de désabonnement et de la baisse des ventes, le CARR peut être gonflé. Par exemple, une start-up pourrait proposer des remises importantes pendant les deux premières années d’un contrat de trois ans et comptabiliser l’intégralité des trois années comme CARR (ou ARR), même si les clients ne restent pas forcément pour payer les prix plus élevés de la troisième année.
« Je pense que Scott [Stevenson] a raison. J’ai moi-même entendu toutes sortes d’anecdotes à ce sujet », a déclaré Ross McNairn, cofondateur et PDG de Wordsmith, une start-up spécialisée dans l’IA juridique, à TechCrunch au sujet des fausses déclarations concernant l’ARR. « Je discute tout le temps avec des investisseurs en capital-risque. Ils me disent : “Les normes en vigueur sont vraiment très inégales.” »
La plupart des cas sont un peu moins extrêmes. Par exemple, un employé d’une autre start-up a décrit un écart : les supports marketing affirmaient un ARR de 50 millions de dollars, alors que le chiffre réel était de 42 millions de dollars.
Cette personne a toutefois précisé que les investisseurs avaient accès aux comptes de l’entreprise, qui reflétaient fidèlement ce montant inférieur. Selon cette source, certaines start-ups et leurs investisseurs n’hésitent pas à prendre des libertés avec leurs indicateurs publics, en partie parce que les start-ups spécialisées dans l’IA connaissent une croissance si rapide qu’un écart de 8 millions de dollars est considéré comme une erreur d’arrondi qu’elles combleront rapidement à mesure de leur expansion.
L’autre « ARR », plus problématique
Il existe un autre problème lié à toutes ces déclarations publiques d’ARR. Parfois, les fondateurs utilisent un autre indicateur portant le même acronyme « ARR » et un nom similaire : le chiffre d’affaires annualisé (annualized run-rate revenue).
Cet ARR est également controversé, car il extrapole le chiffre d’affaires actuel sur les 12 prochains mois en se basant sur les recettes d’une période donnée (par exemple, un trimestre, un mois, une semaine, voire une journée).
Comme de nombreuses entreprises spécialisées dans l’IA facturent en fonction de l’utilisation ou des résultats, cette méthode de calcul de l’ARR annualisé peut être trompeuse, car le chiffre d’affaires n’est plus garanti par des contrats prévisibles.
La plupart des personnes interrogées dans le cadre de cet article ont indiqué que les surévaluations de l’ARR, quelles qu’elles soient, ne constituent pas un phénomène nouveau, mais que les start-ups sont devenues bien plus agressives dans le contexte de l’engouement pour l’IA.
« Les valorisations ont augmenté, ce qui renforce les incitations à agir ainsi », a déclaré à TechCrunch Michael Marks, associé gérant fondateur de Celesta Capital.
À l’ère de l’IA, on attend des start-ups qu’elles connaissent une croissance bien plus rapide que jamais.
« Passer de 1 à 3, puis à 9 et enfin à 27, ce n’est pas intéressant », a déclaré Hemant Taneja, PDG et directeur général de General Catalyst, lors du podcast 20VC en septembre dernier, faisant référence aux millions d’ARR qu’une start-up est traditionnellement censée atteindre chaque année. « Il faut passer de 1 à 20, puis à 100. »
La pression pour afficher une croissance rapide pousse certains investisseurs en capital-risque à soutenir, ou du moins à fermer les yeux sur, les start-ups qui présentent au public des chiffres d’ARR gonflés.
« Il y a sans aucun doute des sociétés de capital-risque qui participent à ce phénomène, car elles sont incitées à créer un récit selon lequel elles détiennent des valeurs sûres. Elles sont incitées à obtenir une couverture médiatique pour leurs entreprises », a déclaré M. Stevenson à TechCrunch.
Newton, dont la start-up d’IA juridique Clio a été valorisée à 5 milliards de dollars l’automne dernier, affirme également que les investisseurs en capital-risque sont souvent au courant des fausses déclarations concernant l’ARR, mais qu’ils gardent le silence. « Nous constatons que certains investisseurs ferment les yeux lorsque leurs propres entreprises gonflent les chiffres, car cela leur donne une bonne image vue de l’extérieur », a-t-il déclaré à TechCrunch.
Ce que pensent vraiment les investisseurs en capital-risque
D’autres investisseurs interrogés par TechCrunch affirment qu’il n’y a aucune raison pour que les sociétés de capital-risque dénoncent ces surévaluations.
En fermant les yeux sur les annonces publiques d’ARR gonflés, les sociétés de capital-risque contribuent en effet à faire de leurs propres sociétés en portefeuille des leaders incontestés. Lorsqu’une start-up annonce publiquement un chiffre d’affaires élevé, elle a plus de chances d’attirer les meilleurs talents et les clients qui la considèrent comme le leader incontesté de son secteur.
« Les investisseurs ne peuvent pas dénoncer cette pratique », a déclaré un capital-risqueur à TechCrunch. « Tout le monde a une entreprise qui comptabilise le CARR comme de l’ARR. »
Pourtant, quiconque connaît intimement les subtilités du secteur a du mal à croire que certaines de ces start-ups aient réellement atteint 100 millions de dollars d’ARR en l’espace de quelques années après leur lancement.
« Pour tous ceux qui sont dans le milieu, ça semble tout simplement faux », a déclaré Alex Cohen, cofondateur et PDG de Hello Patient, une start-up spécialisée dans l’IA appliquée à la santé. « On lit les gros titres et on se dit : “Je n’y crois pas.” »
Cependant, toutes les start-ups ne se sentent pas à l’aise à l’idée de présenter leur croissance en publiant leur CARR plutôt que leur ARR. Elles préfèrent faire preuve de clarté et de transparence quant à leurs chiffres, en partie parce qu’elles comprennent que les marchés boursiers évaluent les entreprises de logiciels sur la base de l’ARR plutôt que du CARR. Ces fondateurs privilégient la transparence.
M. McNairn, de Wordsmith, qui se souvient des difficultés rencontrées par les start-ups pour justifier leurs valorisations élevées après la correction du marché de 2022, a déclaré qu’il ne souhaitait pas créer un obstacle encore plus grand en exagérant le chiffre d’affaires de sa start-up.
« Je pense que c’est faire preuve d’un manque de vision, et je pense que lorsque l’on agit ainsi pour un gain à court terme, on gonfle encore davantage des multiples déjà faramineux », a-t-il déclaré. « Je pense que c’est une très mauvaise pratique, et que cela finira par se retourner contre nous. »








 L'IA de l'ancien PDG d'Infosys, une startup, a obtenu une autre levée de fonds de 53 millions de dollars
Hang Ten Systems, une startup en intelligence artificielle fondée il y a seulement quatre mois par Vishal Sikka, ancien PDG d’Infosys, a levé 53 millions de dollars supplémentaires lors d’une levée de fonds en amorçage. Ce dernier tour d’investisseme
 La plateforme d'échange de cryptomonnaies OKX souhaite permettre à des agents IA de s'embaucher et de se rémunérer mutuellement
À mesure que les agents IA commencent à offrir leurs services aux particuliers et à collaborer entre eux, ils ont besoin de mécanismes permettant de trouver des tâches, de se faire rémunérer pour leur
 Une start-up soutenue par Thiel affirme que l'IA est capable d'évaluer le journalisme, malgré les risques pour les lanceurs d'alerte
À la suite de son implication dans le procès qui a conduit à la faillite de Gawker, Aron D’Souza a mis en évidence une faille majeure dans le paysage médiatique américain : les personnes lésées par la

Les meilleurs outils d’analyse SERP basés sur l’IA de 2026, les mieux notés pour la stratégie de référencement, sont sélectionnés par XIX.AI à l’issue de tests rigoureux en conditions réelles et de classements mis à jour chaque semaine. Ces outils puissants vous aident à révéler des opportunités d’optimisation cachées, à améliorer les performances de votre contenu et à acquérir un avantage concurrentiel dans les résultats de recherche. Découvrez dès aujourd’hui l’outil idéal pour optimiser votre stratégie de référencement. Explorez-les dès maintenant !
13 outils
xix.ai

2026 Derniers Meilleurs Outils de Détection d’Anomalies par IA les mieux notés pour la surveillance des KPI dans les équipes SaaS et E-commerce ! XIX.AI a sélectionné une collection puissante et révolutionnaire, basée sur des tests rigoureux en conditions réelles et des classements mis à jour chaque semaine. Vous y trouverez des comparaisons détaillées entre les versions gratuites et payantes, afin de vous aider à identifier la solution incontournable qui améliore la productivité et débloque votre avantage concurrentiel grâce à l’IA. Explorez dès maintenant !
10 outils
xix.ai

2026 : les meilleurs générateurs de plans basés sur l'IA pour les articles SEO longs, soigneusement sélectionnés par XIX.AI. Ces outils puissants offrent une aide révolutionnaire pour créer rapidement du contenu de haute qualité, améliorant ainsi considérablement l'efficacité de la rédaction. Découvrez une comparaison entre les versions gratuites et payantes, ainsi que des tests concrets et des classements détaillés pour vous aider à trouver l'option incontournable qui répond à vos besoins. Explorez dès maintenant pour tirer pleinement parti de l'IA.
8 outils
xix.ai

Les meilleurs outils d'IA de 2026 pour les devoirs et la préparation aux examens ! XIX.AI vous propose une sélection des outils les mieux notés, puissants et révolutionnaires, qui aident les élèves à booster leur productivité, à optimiser la réalisation de leurs devoirs et à réussir haut la main leurs examens grâce à des tests concrets. Découvrez un comparatif entre les versions gratuites et payantes, des classements détaillés et des options incontournables pour tirer pleinement parti de l'IA. Découvrez-les dès maintenant !
10 outils
xix.ai

2026 Derniers Meilleurs Outils de Démonstration Vocale par IA pour les Paroliers, Créateurs d’Accroches et Équipes de Contenu Multilingues ! XIX.AI a sélectionné une liste primée d’outils puissants et révolutionnaires, soumis à des tests rigoureux en conditions réelles. Vous y trouverez des données détaillées comparant les versions gratuites et payantes, des classements complets et des options incontournables à essayer pour améliorer votre efficacité d’écriture et libérer votre potentiel créatif. Explorez dès maintenant pour découvrir l’outil parfait répondant à tous vos besoins en contenu !
9 outils
xix.ai

Les meilleurs outils de recherche concurrentielle basés sur l’IA les plus récents et les mieux notés pour les petites entreprises en 2026 ! XIX.AI a sélectionné une collection extrêmement puissante et révolutionnaire, mise à jour chaque semaine à l’issue de tests rigoureux en conditions réelles et accompagnée de classements détaillés. Vous y trouverez un comparatif complet entre les versions gratuites et payantes pour vous aider à identifier les outils incontournables qui boosteront votre productivité et vous donneront un avantage concurrentiel. Découvrez-la dès maintenant pour trouver l'outil qui vous convient le mieux !
9 outils
xix.ai

¿Es mentira el ARR? Las startups de IA inflan números y los VC siguen comprando.
ARR inflado é a nova norma? VCs e fundadores jogam esse jogo de mentirinhas.
Die ARR-Blase bei KI-Startups ist riesig. VC's kaufen einfach alles, was glänzt.
AI 스타트업의 ARR inflation이 심하네. VC들도 그냥 돈 던지는 것 같아.
Инфляция ARR у AI-стартапов зашкаливает. VC просто кидают деньги, не глядя.
Des ARR gonflés, des VCs aveugles. L'IA est-elle devenue une arnaque légale ? 🤔












