


 Maison
Qu'est-ce qu'un relevé bancaire ? Guide complet 2026 pour le décoder.
Une bonne gestion de vos finances commence par une compréhension claire de votre relevé bancaire. Ce document offre un résumé complet de toutes les opérations effectuées sur votre compte au cours d'une période donnée, généralement un mois. Apprendre à lire votre relevé vous permet de surveiller vos dépenses, de repérer les inexactitudes et de maintenir une bonne santé financière. Nous allons décomposer les éléments clés d'un relevé bancaire afin d'améliorer vos connaissances financières.
Points clés
Les relevés bancaires sont généralement émis chaque mois.
Ils indiquent la période couverte, votre numéro de compte et le nom de la banque.
Les informations importantes comprennent les dates, les descriptions et les montants des transactions.
Les retraits diminuent votre solde, tandis que les dépôts l'augmentent.
Les frais tels que les frais de découvert et les frais mensuels réduisent votre solde.
Le solde courant affiche vos fonds disponibles après chaque transaction.
Les totaux de la période à la fin résument tous les retraits et dépôts.
Notez que « POS » fait référence aux achats par carte de débit effectués à un « point de vente ».
L'utilisation d'un distributeur automatique hors du réseau de votre banque entraîne généralement des frais.
Les virements bancaires permettent de transférer de l'argent entre vos différents comptes.
Comprendre les bases d'un relevé bancaire
Qu'est-ce qu'un relevé bancaire ?
Un relevé bancaire est un résumé de toutes les transactions financières effectuées sur votre compte au cours d'une période donnée, généralement un mois.
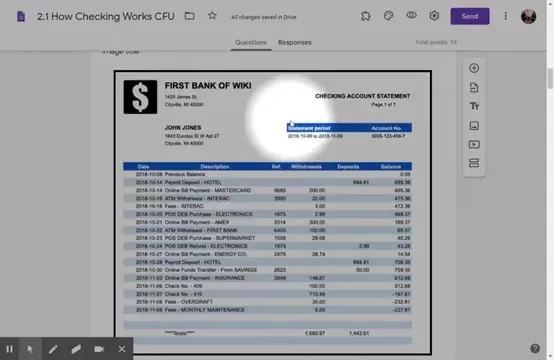
Il s'agit d'un document officiel émis par votre institution financière, qui détaille les dépôts, les retraits, les frais et toute autre activité ayant une incidence sur votre solde. Prendre l'habitude de vérifier vos relevés est un élément fondamental de la gestion de vos finances personnelles, car cela vous aide à suivre vos dépenses, à identifier les activités frauduleuses et à garantir l'exactitude de vos registres. Ce document est essentiel pour vérifier vos transactions financières et comprendre votre situation financière globale. Que vous le receviez sous forme papier ou que vous le consultiez en ligne, votre relevé bancaire est un outil crucial pour une gestion éclairée de votre argent. Chaque entrée fournit des informations sur vos habitudes de dépenses et la situation actuelle de votre compte.
Les relevés bancaires contiennent généralement les éléments suivants :
- Période couverte parle relevé: les dates spécifiques couvertes par le relevé.
- Numéro de compte: le numéro unique qui identifie votre compte.
- Nom et coordonnées de la banque: informations sur votre institution financière.
- Solde initial: les fonds présents sur votre compte au début de la période couverte par le relevé.
- Dépôts: sommes d'argent qui ont été ajoutées à votre compte.
- Retraits: sommes prélevées sur votre compte.
- Frais: tous les frais bancaires liés aux services ou aux pénalités.
- Solde final: les fonds restants sur votre compte à la fin de la période.
En comprenant ces éléments de base, vous pouvez commencer à comprendre l'historique de vos activités financières tel qu'il est présenté dans votre relevé bancaire.
Éléments clés d'un relevé bancaire
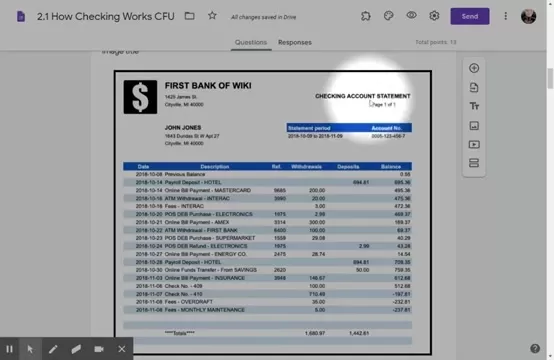
Un relevé bancaire est plus qu'une simple liste de chiffres ; c'est un registre détaillé de votre vie financière. Pour bien comprendre votre relevé, vous devez en connaître les éléments clés.
Date de la transaction: il s'agit de la date à laquelle la transaction a eu lieu.
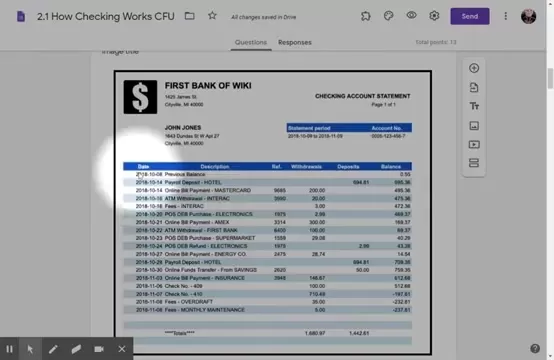
N'oubliez pas que la date de la transaction peut ne pas être la même que la date de comptabilisation, qui correspond à la date à laquelle la banque l'enregistre officiellement. Cette date est essentielle pour suivre la chronologie de vos activités financières.
Description: la description donne des informations contextuelles sur la transaction, telles que le nom du commerçant, le type de transaction ou les numéros de référence pertinents. Cela vous aide à identifier l'objet de la transaction et à vous souvenir de l'achat spécifique. Vérifiez toujours que la description correspond à vos propres registres et que vous reconnaissez la transaction.
Numéro de référence: il s'agit d'un code unique attribué à chaque transaction par la banque ou le commerçant. Le numéro de référence est utile pour suivre des transactions spécifiques et résoudre d'éventuels problèmes. Si vous avez une question concernant une transaction, communiquez le numéro de référence à votre banque afin qu'elle puisse la localiser et l'examiner rapidement.
Retraits: un retrait est toute transaction qui retire de l'argent de votre compte. Cela inclut les retraits aux distributeurs automatiques, les achats par carte de débit, les chèques, les paiements de factures en ligne et les frais. Chaque retrait diminue le solde de votre compte. Il est essentiel de surveiller les retraits afin de confirmer qu'ils sont autorisés et corrects.
Dépôts: un dépôt est toute transaction qui ajoute de l'argent à votre compte. Cela comprend les dépôts directs, les dépôts en espèces, les dépôts de chèques et les virements provenant d'autres comptes. Chaque dépôt augmente le solde de votre compte. Vérifiez que tous les dépôts attendus sont correctement affichés et que les montants correspondent à vos registres.
Solde: le solde indique le montant d'argent disponible sur votre compte à un moment donné. Ce total cumulé reflète l'effet net de tous vos dépôts et retraits. Il est essentiel de surveiller votre solde pour éviter les découverts et gérer votre trésorerie. Assurez-vous que le solde final de votre relevé correspond à ce que vous attendez.
Voici un tableau récapitulatif de ces éléments :
Élément Description Date de la transaction : date à laquelle la transaction a eu lieu. Description : détails de la transaction (nom du commerçant, type de transaction). Numéro de référence : identifiant unique attribué à chaque transaction. Retraits : transactions qui retirent des fonds de votre compte. Dépôts : transactions qui ajoutent des fonds à votre compte. Solde : montant d'argent disponible sur votre compte à un moment donné.Il est essentiel de connaître ces éléments pour lire correctement votre relevé bancaire.
Décoder les types de transactions
Abréviations courantes utilisées dans les transactions et leur signification
Les relevés bancaires utilisent fréquemment des abréviations qui peuvent prêter à confusion. Il est essentiel de connaître ces termes pour bien comprendre vos activités financières. Voici un guide des types de transactions courants :
POS (Point of Sale): indique un achat effectué avec votre carte de débit dans un magasin.
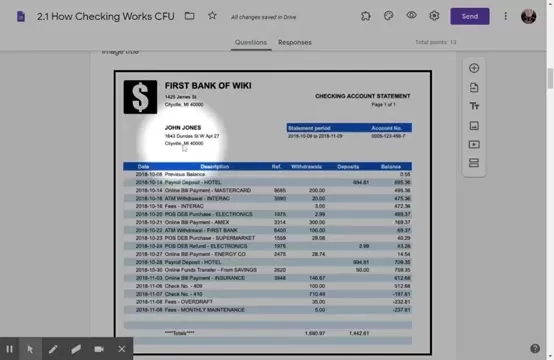
Cela signifie que vous avez utilisé votre carte pour payer des articles ou des services directement à la caisse. Vérifiez toujours ces transactions afin de vous assurer que vous connaissez le commerçant et le montant facturé.
ATM (Automated Teller Machine): indique un retrait ou un dépôt d'espèces effectué à un guichet automatique. L'utilisation d'un guichet automatique hors du réseau de votre banque peut entraîner des frais. Suivez votre utilisation des guichets automatiques pour gérer vos flux de trésorerie.
ACH (Automated Clearing House): il s'agit de virements électroniques entre banques, tels que les dépôts directs de salaires ou les paiements automatiques de factures. Les transactions ACH sont une méthode standard pour recevoir des revenus et payer des factures. Vérifiez ces entrées pour vous assurer qu'elles sont correctes et autorisées.
Paiement de factures en ligne: cela indique un paiement que vous avez programmé et envoyé via le système de paiement en ligne de votre banque. Le paiement de factures en ligne vous permet de gérer les paiements à diverses entreprises à partir de votre compte bancaire. Surveillez ces paiements pour vous assurer qu'ils sont traités comme prévu.
Numéro de chèque : il s'agit d'un paiement effectué à l'aide d'un chèque papier physique. Le numéro de chèque vous aide à identifier le chèque spécifique utilisé. Conservez une trace de vos chèques émis et de leurs montants afin de rapprocher votre relevé avec précision.
Frais: il s'agit des différents frais de service facturés par la banque, tels que les frais mensuels de compte ou les frais de découvert. Les frais peuvent réduire considérablement votre solde. Vérifiez les frais facturés afin de comprendre ce que vous payez et de trouver des moyens de les réduire au minimum.
Comprendre ces abréviations vous aide à identifier et à trier rapidement les différentes transactions figurant sur votre relevé, ce qui facilite le suivi de vos dépenses et la détection d'éventuelles erreurs. La connaissance de ces termes est essentielle pour gérer efficacement votre argent.
Repérer et comprendre les frais bancaires
Les frais bancaires peuvent réduire lentement votre solde si vous ne faites pas attention. Il est essentiel d'identifier et de comprendre ces frais pour gérer efficacement vos finances. Voici un guide des frais bancaires courants :
Frais de gestion mensuels: il s'agit de frais récurrents pour le maintien de votre compte.

De nombreuses banques vous dispensent de ces frais si vous maintenez un solde quotidien minimum ou si vous remplissez d'autres critères. Vérifiez les conditions de votre compte pour savoir comment éviter ces frais.
Frais de découvert: ces frais sont facturés lorsqu'une transaction entraîne un solde négatif sur votre compte. Les frais de découvert sont souvent assez élevés.
Inconvénients
Envisagez de refuser la protection contre les découverts ou de relier votre compte courant à un compte d'épargne afin de couvrir tout déficit.Frais de distributeur automatique: ces frais sont facturés lorsque vous utilisez un distributeur automatique qui n'est pas géré par votre banque. Les frais de distributeur automatique peuvent s'accumuler si vous utilisez régulièrement des distributeurs hors réseau. Essayez d'utiliser les distributeurs automatiques de votre banque ou de retirer de l'argent dans les magasins de détail.
Frais pour insuffisance de fonds (NSF): cesfrais sont facturés lorsqu'un chèque ou un paiement automatique est retourné en raison d'un manque de fonds. Les frais NSF sont similaires aux frais de découvert et peuvent être évités en surveillant attentivement le solde de votre compte.
Frais de virement: ces frais sont facturés lorsque vous transférez de l'argent entre des comptes ouverts dans différentes banques. Vous pouvez souvent réduire les frais de virement en utilisant des services de paiement électronique ou en conservant vos comptes dans la même banque.
Frais pour compte inactif: ces frais sont facturés si votre compte reste inactif pendant une période déterminée. Vous pouvez éviter les frais pour compte inactif en effectuant des transactions occasionnelles ou en clôturant officiellement le compte.
En prenant connaissance et en comprenant ces frais, vous pouvez prendre des mesures pour les éviter et conserver une plus grande partie de votre argent. Vérifiez régulièrement votre relevé pour détecter tout frais imprévu et contactez votre banque si vous avez des questions.
Guide étape par étape pour rapprocher votre relevé bancaire
Rapprochement de votre relevé bancaire : un processus simple
Le rapprochement de votre relevé bancaire est un processus essentiel pour vous assurer que vos registres personnels correspondent à ceux de la banque. Cela implique de comparer votre propre registre de transactions avec le relevé bancaire officiel afin de détecter d'éventuelles différences. Suivez ce guide étape par étape :
Rassemblez vos documents: rassemblez votre dernier relevé bancaire et votre registre de transactions personnelles ou votre chéquier. Préparez tout ce dont vous avez besoin pour la comparaison.
Comparez les dépôts: faites correspondre chaque dépôt figurant sur le relevé bancaire avec les dépôts que vous avez enregistrés. Cochez chaque dépôt correspondant. Si vous constatez qu'un dépôt figurant sur le relevé ne figure pas dans votre registre, ajoutez-le. Il peut s'agir de paiements d'intérêts ou de dépôts directs que vous avez oubliés.
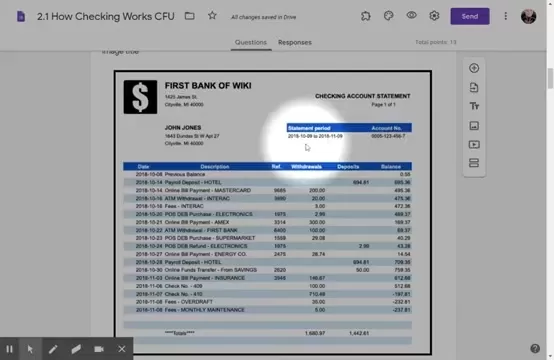
Comparez les retraits: faites correspondre chaque retrait figurant sur le relevé bancaire avec ceux de votre registre. Cochez chaque correspondance. Ajoutez les retraits figurant sur le relevé qui ne figurent pas dans votre registre, tels que les frais bancaires, les retraits aux distributeurs automatiques ou les paiements en ligne que vous avez oublié d'enregistrer.
Identifiez les chèques en attente: dressez la liste de tous les chèques que vous avez émis et qui n'ont pas encore été traités par la banque. Ceux-ci figurent dans votre registre, mais n'apparaissent pas sur le relevé. Vous devrez tenir compte de ces chèques en attente dans votre calcul final.
Ajustez le solde de votre registre: ajoutez à votre registre tous les dépôts qui figurent sur le relevé mais qui ne sont pas dans vos registres. Soustrayez de votre registre tous les retraits qui figurent sur le relevé mais que vous n'avez pas enregistrés. Calculez le nouveau solde ajusté de votre registre.
Calculez le solde rapproché: commencez par le solde final indiqué sur votre relevé bancaire. Ajoutez le total des dépôts que vous avez enregistrés et qui ne figurent pas encore sur le relevé. Soustrayez le total de tous les chèques en circulation. Le résultat correspond à votre solde rapproché.
Comparez les soldes: comparez le solde ajusté de votre registre avec le solde rapproché que vous venez de calculer. S'ils sont identiques, votre relevé est rapproché. S'ils diffèrent, vérifiez à nouveau votre travail pour détecter d'éventuelles erreurs telles que des calculs erronés, des chiffres transposés ou des transactions manquantes.
Recherchez les écarts: si vous ne parvenez pas à trouver la source de l'erreur, contactez votre banque pour obtenir de l'aide. Elle pourra vous aider à localiser les transactions manquantes ou à identifier les erreurs sur le relevé.
En suivant ces étapes, vous pourrez rapprocher votre relevé bancaire avec succès, garantissant ainsi que vos registres financiers sont précis et à jour. Un rapprochement régulier est une habitude essentielle pour maintenir le contrôle financier et prévenir la fraude.
Outils et ressources pour la gestion des relevés bancaires
La gestion et le rapprochement de vos relevés bancaires peuvent être simplifiés grâce à des outils adaptés. Voici quelques options utiles :
Applications bancaires: la plupart des banques proposent des applications mobiles qui vous permettent de consulter vos relevés, de suivre vos transactions et de rapprocher votre compte où que vous soyez.
Ces applications comprennent souvent des fonctionnalités permettant de classer vos dépenses par catégorie et d'analyser vos habitudes.
Logiciels de finances personnelles: des applications telles que Mint, Quicken et YNAB (You Need a Budget) peuvent importer automatiquement les transactions bancaires pour vous aider à suivre vos dépenses, créer des budgets et rapprocher vos comptes. Ces outils offrent une vue d'ensemble de votre santé financière.
Tableurs: pour une approche manuelle, utilisez un tableur pour enregistrer les transactions et rapprocher les relevés. Créez des colonnes pour la date, la description, le montant et la catégorie. Utilisez des formules pour calculer votre solde et repérer les écarts.
Portails bancaires en ligne: le site web de votre banque fournit un portail sécurisé pour accéder à vos relevés, consulter l'historique des transactions et télécharger des données à utiliser dans d'autres logiciels. Il s'agit d'un moyen sûr de gérer vos relevés en ligne.
Modèles de rapprochement bancaire: de nombreux sites web proposent des modèles gratuits et téléchargeables pour vous guider dans le processus de rapprochement. Ces modèles fournissent un format structuré qui peut aider à éviter les erreurs.
L'utilisation de ces outils et ressources peut rendre la gestion des relevés bancaires plus efficace et vous aider à garantir l'exactitude et l'actualité de vos documents financiers. Une bonne gestion des relevés est un élément fondamental d'une planification financière saine.
Avantages et inconvénients des relevés bancaires en ligne
Avantages
Accédez facilement à vos relevés où que vous soyez
Meilleur pour l'environnement
Risque réduit de vol des relevés dans votre boîte aux lettres
Facilité de recherche et de stockage numérique
Généralement fourni gratuitement
Inconvénients
Vous devez disposer d'une connexion Internet pour les consulter
Risques potentiels pour la sécurité si votre compte en ligne est piraté
Il est facile de négliger de les vérifier régulièrement
Parfois non acceptés comme preuve officielle d'adresse
Foire aux questions
À quelle fréquence dois-je vérifier mon relevé bancaire ?
Il est recommandé de vérifier votre relevé bancaire chaque mois dès que vous le recevez. Cela vous permet d'identifier rapidement toute erreur ou activité non autorisée.
Que dois-je faire si je constate une erreur sur mon relevé bancaire ?
Contactez immédiatement votre banque pour signaler l'erreur. Donnez-leur des détails précis tels que la date de la transaction, le montant et la description. Faites suivre votre réclamation par écrit afin de vous assurer qu'elle est correctement documentée.
Qu'est-ce qu'une commission de découvert et comment puis-je l'éviter ?
Des frais de découvert sont facturés lorsqu'une transaction dépasse votre solde disponible. Pour éviter ces frais, surveillez de près votre solde, configurez des alertes de solde faible et envisagez de refuser la protection contre les découverts ou de lier votre compte courant à un compte d'épargne à titre de sécurité.
Que signifie « POS » sur mon relevé bancaire ?
« POS » signifie « Point of Sale » (point de vente). Il indique un achat par carte de débit effectué dans un magasin de détail.
Combien de temps dois-je conserver mes relevés bancaires ?
Il est généralement conseillé de conserver les relevés bancaires pendant au moins un an afin de pouvoir les consulter facilement et préparer sa déclaration d'impôts. À des fins fiscales, vous devrez peut-être les conserver pendant plusieurs années, selon la réglementation locale.
Questions connexes
Quelle est la différence entre un compte courant et un compte d'épargne ?
Un compte courant est destiné aux transactions quotidiennes telles que le paiement de factures et les achats. Il offre un accès facile via des cartes de débit, des chèques et des services bancaires en ligne. Un compte d'épargne est destiné à l'argent que vous souhaitez mettre de côté, et rapporte généralement des intérêts. Bien que vous puissiez effectuer des retraits sur votre compte d'épargne, il existe souvent des limites sur les transactions mensuelles. Compte courant : idéal pour les dépenses quotidiennes, il offre un accès immédiat aux fonds et comprend généralement une carte de débit. Compte d'épargne : conçu pour accumuler des économies, il rapporte des intérêts et peut limiter le nombre de retraits. Le choix entre les deux dépend de vos objectifs financiers. De nombreuses personnes utilisent les deux types de comptes pour gérer efficacement leur argent.
Comment mettre en place le virement automatique ?
La mise en place du virement automatique est un moyen pratique de faire déposer automatiquement vos salaires ou autres paiements réguliers sur votre compte courant. Pour commencer, vous devez fournir à votre employeur ou au payeur le numéro d'acheminement de votre banque et votre numéro de compte. Vous trouverez ces numéros sur un chèque ou sur la plateforme en ligne de votre banque. Une fois ces informations fournies, le payeur fera en sorte que les fonds soient déposés directement sur votre compte.Voici les étapes de base : Obtenir un formulaire de virement automatique : procurez-vous le formulaire auprès de votre employeur ou du payeur. Fournir vos coordonnées bancaires : remplissez le formulaire en indiquant le numéro d'acheminement de votre banque et votre numéro de compte. Soumettre le formulaire : renvoyez le formulaire rempli à la partie concernée. Confirmer la configuration : vérifiez votre relevé de compte pour vous assurer que le virement automatique est actif. Le virement automatique vous fait gagner du temps et garantit que vos paiements sont reçus rapidement.
Pourquoi est-il important de vérifier régulièrement mes relevés bancaires ?
Il est essentiel de vérifier régulièrement vos relevés bancaires pour maintenir une bonne santé financière. Cela vous aide à surveiller vos dépenses, à détecter les transactions non autorisées et à identifier rapidement les erreurs. Une vérification mensuelle vous permet de résoudre les problèmes potentiels avant qu'ils ne deviennent importants. Cette pratique peut vous aider à éviter les frais de découvert, à prévenir la fraude et à vous assurer que vos documents financiers sont corrects. Une vérification régulière est la pierre angulaire d'une gestion financière responsable.Voici pourquoi c'est important : Surveiller les dépenses : voyez exactement où va votre argent. Détecter les fraudes : repérez rapidement toute transaction que vous n'avez pas autorisée. Prévenir les découverts : restez attentif à votre solde pour éviter les fonds insuffisants. Détecter les erreurs : identifiez et corrigez les erreurs commises par la banque ou par vous-même. Maintenir le contrôle financier : veillez à ce que vos documents personnels soient exacts et à jour. La vérification régulière de vos relevés vous permet de contrôler vos finances et de prendre des décisions éclairées.
Article connexe
 Musk envisageait de laisser OpenAI à ses enfants alors qu'Altman témoigne
Ce matin, le PDG d’OpenAI, Sam Altman, a pris la parole pour répondre au procès intenté par l’ancien cofondateur Elon Musk, qui conteste la structure corporative de l’entreprise.Interrogé sur l’allégation de Musk selon laquelle d’autres fondateurs «
Sam Altman suscite un débat sur le ralentissement de l'IA
Écouter surApple PodcastsÉcouter surSpotifyLe PDG d'OpenAI, Sam Altman, a récemment suggéré qu'il était peut-être temps de « rythmer le rythme du développement de l'IA » afin de permettre à la société de « se renforcer autour de certains de ces nouv
Anthropic ouvre les portes à l’agence européenne de cybersécurité alors que le modèle Mythos5 est soumis à un examen de conformité
Les réglementations en matière de conformité de l’intelligence artificielle progressent de manière significative. L’entreprise leader dans le domaine de l’IA, Anthropic, a officiellement accordé à l’autorité européenne de cybersécurité l’accès à son
Recommandations de sujets spéciaux liés
Éducation et apprentissage
 Plateformes de création de quiz IA pour les enseignants, les tuteurs et les programmes d’apprentissage en cohorte
2026 Dernières Meilleures Plateformes de Création de Quiz par IA pour les Enseignants, Tuteurs et Programmes d’Apprentissage en Cohorte ! XIX.AI a sélectionné une liste hautement notée d’outils puissants et transformateurs, testés dans des situations réelles pour garantir des classements précis. Ces plateformes incontournables permettent d’améliorer l’efficacité rédactionnelle, de simplifier la création de contenu et de faciliter la conception de quiz dans tous les contextes d’apprentissage. Explorez dès maintenant pour découvrir l’outil idéal qui vous permettra de tirer parti de l’avantage offert par l’IA dans votre enseignement !
 13 outils
 xix.ai
code
Outils d'analyse des pull requests basés sur l'IA pour les équipes GitHub chargées de la refactorisation, de la correction des bogues et de la résolution des failles de sécurité
Les meilleurs outils 2026 d’analyse des pull requests par IA pour les équipes GitHub sont disponibles sur XIX.AI ! Cette sélection triée sur le volet présente des solutions puissantes et révolutionnaires qui optimisent la refactorisation, la correction des bugs et la détection des failles de sécurité dans tous les workflows d’équipe. Profitez d'une comparaison entre les versions gratuites et payantes, ainsi que de tests en conditions réelles et de classements détaillés pour vous aider à trouver l'outil idéal qui boostera considérablement votre productivité. Découvrez-les dès maintenant pour exploiter pleinement le potentiel de l'IA !
12 outils
xix.ai
Synthèse vocale
Les meilleurs outils d'IA de synthèse vocale pour des voix off naturelles
Les meilleurs outils d'IA de synthèse vocale de 2026, les mieux notés pour des voix off naturelles, sont disponibles ici sur XIX.AI ! Cette sélection regroupe des solutions puissantes et révolutionnaires qui offrent des voix d'une clarté cristalline pour tous les cas d'utilisation, étayées par des tests en conditions réelles et des classements mis à jour chaque semaine. Consultez notre comparatif entre les versions gratuites et payantes pour trouver la solution incontournable qui boostera instantanément votre productivité. Découvrez-la dès maintenant pour exploiter pleinement le potentiel de l’IA !
11 outils
xix.ai
Création de bande dessinée
Générateurs d'arrière-plans par IA pour les chapitres de séries de mangas, les couvertures et les illustrations promotionnelles
Classement 2026 des meilleurs générateurs d'arrière-plans de mangas par IA : les mieux notés ! Cette sélection présente des outils puissants et révolutionnaires, parfaits pour créer des arrière-plans de chapitres, des couvertures de livres et des illustrations promotionnelles de haute qualité. Chaque option a été soumise à des tests rigoureux en conditions réelles afin de garantir sa fiabilité. Découvrez une comparaison entre les versions gratuites et payantes, ainsi que des informations détaillées. Explorez dès maintenant cette sélection pour trouver l'outil qui vous convient le mieux et tirez pleinement parti de l'IA dans la création de mangas.
6 outils
xix.ai
Édition d'images
Éditeurs de suppression d'objets par IA : retouchez vos portraits, vos photos de voyage et vos photos de produits
Les meilleurs éditeurs d'IA pour la suppression d'objets en 2026, les mieux notés pour les portraits, les photos de voyage et les photos de produits ! XIX.AI propose une sélection d'outils puissants et révolutionnaires, régulièrement mise à jour avec des classements hebdomadaires. Ces outils ont fait leurs preuves dans la pratique et vous aident à supprimer rapidement les éléments indésirables, à améliorer la qualité de votre contenu et à gagner un temps considérable sans compromettre les résultats. À essayer absolument pour tous ceux qui souhaitent exploiter pleinement le potentiel de la création par IA. Découvrez-les dès maintenant !
10 outils
xix.ai
Synthèse vocale
Les meilleurs outils d' synthèse vocale basés sur l'IA pour les cours en ligne
Les meilleurs outils de synthèse vocale basés sur l'IA pour les cours en ligne en 2026 ont été sélectionnés par XIX.AI à l'issue de tests rigoureux en conditions réelles et selon un classement mis à jour chaque semaine. Ces outils performants aident les créateurs à produire sans effort des contenus audio d'une clarté exceptionnelle, ce qui améliore l'efficacité de la rédaction et rationalise la production des cours. Consultez le comparatif entre les versions gratuites et payantes pour trouver celle qui vous convient le mieux. Découvrez-les dès maintenant pour tirer pleinement parti de l'IA dans l'enseignement en ligne.
10 outils
xix.ai

 commentaires (1)
![PaulHarris]()
Honestly, I always just glance at the balance and move on 😅. This guide makes me realize I'm probably missing a lot of important details. Maybe it's time to actually decode those transactions for real!
Une bonne gestion de vos finances commence par une compréhension claire de votre relevé bancaire. Ce document offre un résumé complet de toutes les opérations effectuées sur votre compte au cours d'une période donnée, généralement un mois. Apprendre à lire votre relevé vous permet de surveiller vos dépenses, de repérer les inexactitudes et de maintenir une bonne santé financière. Nous allons décomposer les éléments clés d'un relevé bancaire afin d'améliorer vos connaissances financières.
Points clés
Les relevés bancaires sont généralement émis chaque mois.
Ils indiquent la période couverte, votre numéro de compte et le nom de la banque.
Les informations importantes comprennent les dates, les descriptions et les montants des transactions.
Les retraits diminuent votre solde, tandis que les dépôts l'augmentent.
Les frais tels que les frais de découvert et les frais mensuels réduisent votre solde.
Le solde courant affiche vos fonds disponibles après chaque transaction.
Les totaux de la période à la fin résument tous les retraits et dépôts.
Notez que « POS » fait référence aux achats par carte de débit effectués à un « point de vente ».
L'utilisation d'un distributeur automatique hors du réseau de votre banque entraîne généralement des frais.
Les virements bancaires permettent de transférer de l'argent entre vos différents comptes.
Comprendre les bases d'un relevé bancaire
Qu'est-ce qu'un relevé bancaire ?
Un relevé bancaire est un résumé de toutes les transactions financières effectuées sur votre compte au cours d'une période donnée, généralement un mois.
Il s'agit d'un document officiel émis par votre institution financière, qui détaille les dépôts, les retraits, les frais et toute autre activité ayant une incidence sur votre solde. Prendre l'habitude de vérifier vos relevés est un élément fondamental de la gestion de vos finances personnelles, car cela vous aide à suivre vos dépenses, à identifier les activités frauduleuses et à garantir l'exactitude de vos registres. Ce document est essentiel pour vérifier vos transactions financières et comprendre votre situation financière globale. Que vous le receviez sous forme papier ou que vous le consultiez en ligne, votre relevé bancaire est un outil crucial pour une gestion éclairée de votre argent. Chaque entrée fournit des informations sur vos habitudes de dépenses et la situation actuelle de votre compte.
Les relevés bancaires contiennent généralement les éléments suivants :
- Période couverte parle relevé: les dates spécifiques couvertes par le relevé.
- Numéro de compte: le numéro unique qui identifie votre compte.
- Nom et coordonnées de la banque: informations sur votre institution financière.
- Solde initial: les fonds présents sur votre compte au début de la période couverte par le relevé.
- Dépôts: sommes d'argent qui ont été ajoutées à votre compte.
- Retraits: sommes prélevées sur votre compte.
- Frais: tous les frais bancaires liés aux services ou aux pénalités.
- Solde final: les fonds restants sur votre compte à la fin de la période.
En comprenant ces éléments de base, vous pouvez commencer à comprendre l'historique de vos activités financières tel qu'il est présenté dans votre relevé bancaire.
Éléments clés d'un relevé bancaire
Un relevé bancaire est plus qu'une simple liste de chiffres ; c'est un registre détaillé de votre vie financière. Pour bien comprendre votre relevé, vous devez en connaître les éléments clés.
Date de la transaction: il s'agit de la date à laquelle la transaction a eu lieu.
N'oubliez pas que la date de la transaction peut ne pas être la même que la date de comptabilisation, qui correspond à la date à laquelle la banque l'enregistre officiellement. Cette date est essentielle pour suivre la chronologie de vos activités financières.
Description: la description donne des informations contextuelles sur la transaction, telles que le nom du commerçant, le type de transaction ou les numéros de référence pertinents. Cela vous aide à identifier l'objet de la transaction et à vous souvenir de l'achat spécifique. Vérifiez toujours que la description correspond à vos propres registres et que vous reconnaissez la transaction.
Numéro de référence: il s'agit d'un code unique attribué à chaque transaction par la banque ou le commerçant. Le numéro de référence est utile pour suivre des transactions spécifiques et résoudre d'éventuels problèmes. Si vous avez une question concernant une transaction, communiquez le numéro de référence à votre banque afin qu'elle puisse la localiser et l'examiner rapidement.
Retraits: un retrait est toute transaction qui retire de l'argent de votre compte. Cela inclut les retraits aux distributeurs automatiques, les achats par carte de débit, les chèques, les paiements de factures en ligne et les frais. Chaque retrait diminue le solde de votre compte. Il est essentiel de surveiller les retraits afin de confirmer qu'ils sont autorisés et corrects.
Dépôts: un dépôt est toute transaction qui ajoute de l'argent à votre compte. Cela comprend les dépôts directs, les dépôts en espèces, les dépôts de chèques et les virements provenant d'autres comptes. Chaque dépôt augmente le solde de votre compte. Vérifiez que tous les dépôts attendus sont correctement affichés et que les montants correspondent à vos registres.
Solde: le solde indique le montant d'argent disponible sur votre compte à un moment donné. Ce total cumulé reflète l'effet net de tous vos dépôts et retraits. Il est essentiel de surveiller votre solde pour éviter les découverts et gérer votre trésorerie. Assurez-vous que le solde final de votre relevé correspond à ce que vous attendez.
Voici un tableau récapitulatif de ces éléments :
Il est essentiel de connaître ces éléments pour lire correctement votre relevé bancaire.
Décoder les types de transactions
Abréviations courantes utilisées dans les transactions et leur signification
Les relevés bancaires utilisent fréquemment des abréviations qui peuvent prêter à confusion. Il est essentiel de connaître ces termes pour bien comprendre vos activités financières. Voici un guide des types de transactions courants :
POS (Point of Sale): indique un achat effectué avec votre carte de débit dans un magasin.
Cela signifie que vous avez utilisé votre carte pour payer des articles ou des services directement à la caisse. Vérifiez toujours ces transactions afin de vous assurer que vous connaissez le commerçant et le montant facturé.
ATM (Automated Teller Machine): indique un retrait ou un dépôt d'espèces effectué à un guichet automatique. L'utilisation d'un guichet automatique hors du réseau de votre banque peut entraîner des frais. Suivez votre utilisation des guichets automatiques pour gérer vos flux de trésorerie.
ACH (Automated Clearing House): il s'agit de virements électroniques entre banques, tels que les dépôts directs de salaires ou les paiements automatiques de factures. Les transactions ACH sont une méthode standard pour recevoir des revenus et payer des factures. Vérifiez ces entrées pour vous assurer qu'elles sont correctes et autorisées.
Paiement de factures en ligne: cela indique un paiement que vous avez programmé et envoyé via le système de paiement en ligne de votre banque. Le paiement de factures en ligne vous permet de gérer les paiements à diverses entreprises à partir de votre compte bancaire. Surveillez ces paiements pour vous assurer qu'ils sont traités comme prévu.
Numéro de chèque : il s'agit d'un paiement effectué à l'aide d'un chèque papier physique. Le numéro de chèque vous aide à identifier le chèque spécifique utilisé. Conservez une trace de vos chèques émis et de leurs montants afin de rapprocher votre relevé avec précision.
Frais: il s'agit des différents frais de service facturés par la banque, tels que les frais mensuels de compte ou les frais de découvert. Les frais peuvent réduire considérablement votre solde. Vérifiez les frais facturés afin de comprendre ce que vous payez et de trouver des moyens de les réduire au minimum.
Comprendre ces abréviations vous aide à identifier et à trier rapidement les différentes transactions figurant sur votre relevé, ce qui facilite le suivi de vos dépenses et la détection d'éventuelles erreurs. La connaissance de ces termes est essentielle pour gérer efficacement votre argent.
Repérer et comprendre les frais bancaires
Les frais bancaires peuvent réduire lentement votre solde si vous ne faites pas attention. Il est essentiel d'identifier et de comprendre ces frais pour gérer efficacement vos finances. Voici un guide des frais bancaires courants :
Frais de gestion mensuels: il s'agit de frais récurrents pour le maintien de votre compte.
De nombreuses banques vous dispensent de ces frais si vous maintenez un solde quotidien minimum ou si vous remplissez d'autres critères. Vérifiez les conditions de votre compte pour savoir comment éviter ces frais.
Frais de découvert: ces frais sont facturés lorsqu'une transaction entraîne un solde négatif sur votre compte. Les frais de découvert sont souvent assez élevés.
Inconvénients
Envisagez de refuser la protection contre les découverts ou de relier votre compte courant à un compte d'épargne afin de couvrir tout déficit.Frais de distributeur automatique: ces frais sont facturés lorsque vous utilisez un distributeur automatique qui n'est pas géré par votre banque. Les frais de distributeur automatique peuvent s'accumuler si vous utilisez régulièrement des distributeurs hors réseau. Essayez d'utiliser les distributeurs automatiques de votre banque ou de retirer de l'argent dans les magasins de détail.
Frais pour insuffisance de fonds (NSF): cesfrais sont facturés lorsqu'un chèque ou un paiement automatique est retourné en raison d'un manque de fonds. Les frais NSF sont similaires aux frais de découvert et peuvent être évités en surveillant attentivement le solde de votre compte.
Frais de virement: ces frais sont facturés lorsque vous transférez de l'argent entre des comptes ouverts dans différentes banques. Vous pouvez souvent réduire les frais de virement en utilisant des services de paiement électronique ou en conservant vos comptes dans la même banque.
Frais pour compte inactif: ces frais sont facturés si votre compte reste inactif pendant une période déterminée. Vous pouvez éviter les frais pour compte inactif en effectuant des transactions occasionnelles ou en clôturant officiellement le compte.
En prenant connaissance et en comprenant ces frais, vous pouvez prendre des mesures pour les éviter et conserver une plus grande partie de votre argent. Vérifiez régulièrement votre relevé pour détecter tout frais imprévu et contactez votre banque si vous avez des questions.
Guide étape par étape pour rapprocher votre relevé bancaire
Rapprochement de votre relevé bancaire : un processus simple
Le rapprochement de votre relevé bancaire est un processus essentiel pour vous assurer que vos registres personnels correspondent à ceux de la banque. Cela implique de comparer votre propre registre de transactions avec le relevé bancaire officiel afin de détecter d'éventuelles différences. Suivez ce guide étape par étape :
Rassemblez vos documents: rassemblez votre dernier relevé bancaire et votre registre de transactions personnelles ou votre chéquier. Préparez tout ce dont vous avez besoin pour la comparaison.
Comparez les dépôts: faites correspondre chaque dépôt figurant sur le relevé bancaire avec les dépôts que vous avez enregistrés. Cochez chaque dépôt correspondant. Si vous constatez qu'un dépôt figurant sur le relevé ne figure pas dans votre registre, ajoutez-le. Il peut s'agir de paiements d'intérêts ou de dépôts directs que vous avez oubliés.
Comparez les retraits: faites correspondre chaque retrait figurant sur le relevé bancaire avec ceux de votre registre. Cochez chaque correspondance. Ajoutez les retraits figurant sur le relevé qui ne figurent pas dans votre registre, tels que les frais bancaires, les retraits aux distributeurs automatiques ou les paiements en ligne que vous avez oublié d'enregistrer.
Identifiez les chèques en attente: dressez la liste de tous les chèques que vous avez émis et qui n'ont pas encore été traités par la banque. Ceux-ci figurent dans votre registre, mais n'apparaissent pas sur le relevé. Vous devrez tenir compte de ces chèques en attente dans votre calcul final.
Ajustez le solde de votre registre: ajoutez à votre registre tous les dépôts qui figurent sur le relevé mais qui ne sont pas dans vos registres. Soustrayez de votre registre tous les retraits qui figurent sur le relevé mais que vous n'avez pas enregistrés. Calculez le nouveau solde ajusté de votre registre.
Calculez le solde rapproché: commencez par le solde final indiqué sur votre relevé bancaire. Ajoutez le total des dépôts que vous avez enregistrés et qui ne figurent pas encore sur le relevé. Soustrayez le total de tous les chèques en circulation. Le résultat correspond à votre solde rapproché.
Comparez les soldes: comparez le solde ajusté de votre registre avec le solde rapproché que vous venez de calculer. S'ils sont identiques, votre relevé est rapproché. S'ils diffèrent, vérifiez à nouveau votre travail pour détecter d'éventuelles erreurs telles que des calculs erronés, des chiffres transposés ou des transactions manquantes.
Recherchez les écarts: si vous ne parvenez pas à trouver la source de l'erreur, contactez votre banque pour obtenir de l'aide. Elle pourra vous aider à localiser les transactions manquantes ou à identifier les erreurs sur le relevé.
En suivant ces étapes, vous pourrez rapprocher votre relevé bancaire avec succès, garantissant ainsi que vos registres financiers sont précis et à jour. Un rapprochement régulier est une habitude essentielle pour maintenir le contrôle financier et prévenir la fraude.
Outils et ressources pour la gestion des relevés bancaires
La gestion et le rapprochement de vos relevés bancaires peuvent être simplifiés grâce à des outils adaptés. Voici quelques options utiles :
Applications bancaires: la plupart des banques proposent des applications mobiles qui vous permettent de consulter vos relevés, de suivre vos transactions et de rapprocher votre compte où que vous soyez.
Ces applications comprennent souvent des fonctionnalités permettant de classer vos dépenses par catégorie et d'analyser vos habitudes.
Logiciels de finances personnelles: des applications telles que Mint, Quicken et YNAB (You Need a Budget) peuvent importer automatiquement les transactions bancaires pour vous aider à suivre vos dépenses, créer des budgets et rapprocher vos comptes. Ces outils offrent une vue d'ensemble de votre santé financière.
Tableurs: pour une approche manuelle, utilisez un tableur pour enregistrer les transactions et rapprocher les relevés. Créez des colonnes pour la date, la description, le montant et la catégorie. Utilisez des formules pour calculer votre solde et repérer les écarts.
Portails bancaires en ligne: le site web de votre banque fournit un portail sécurisé pour accéder à vos relevés, consulter l'historique des transactions et télécharger des données à utiliser dans d'autres logiciels. Il s'agit d'un moyen sûr de gérer vos relevés en ligne.
Modèles de rapprochement bancaire: de nombreux sites web proposent des modèles gratuits et téléchargeables pour vous guider dans le processus de rapprochement. Ces modèles fournissent un format structuré qui peut aider à éviter les erreurs.
L'utilisation de ces outils et ressources peut rendre la gestion des relevés bancaires plus efficace et vous aider à garantir l'exactitude et l'actualité de vos documents financiers. Une bonne gestion des relevés est un élément fondamental d'une planification financière saine.
Avantages et inconvénients des relevés bancaires en ligne
Avantages
Accédez facilement à vos relevés où que vous soyez
Meilleur pour l'environnement
Risque réduit de vol des relevés dans votre boîte aux lettres
Facilité de recherche et de stockage numérique
Généralement fourni gratuitement
Inconvénients
Vous devez disposer d'une connexion Internet pour les consulter
Risques potentiels pour la sécurité si votre compte en ligne est piraté
Il est facile de négliger de les vérifier régulièrement
Parfois non acceptés comme preuve officielle d'adresse
Foire aux questions
À quelle fréquence dois-je vérifier mon relevé bancaire ?
Il est recommandé de vérifier votre relevé bancaire chaque mois dès que vous le recevez. Cela vous permet d'identifier rapidement toute erreur ou activité non autorisée.
Que dois-je faire si je constate une erreur sur mon relevé bancaire ?
Contactez immédiatement votre banque pour signaler l'erreur. Donnez-leur des détails précis tels que la date de la transaction, le montant et la description. Faites suivre votre réclamation par écrit afin de vous assurer qu'elle est correctement documentée.
Qu'est-ce qu'une commission de découvert et comment puis-je l'éviter ?
Des frais de découvert sont facturés lorsqu'une transaction dépasse votre solde disponible. Pour éviter ces frais, surveillez de près votre solde, configurez des alertes de solde faible et envisagez de refuser la protection contre les découverts ou de lier votre compte courant à un compte d'épargne à titre de sécurité.
Que signifie « POS » sur mon relevé bancaire ?
« POS » signifie « Point of Sale » (point de vente). Il indique un achat par carte de débit effectué dans un magasin de détail.
Combien de temps dois-je conserver mes relevés bancaires ?
Il est généralement conseillé de conserver les relevés bancaires pendant au moins un an afin de pouvoir les consulter facilement et préparer sa déclaration d'impôts. À des fins fiscales, vous devrez peut-être les conserver pendant plusieurs années, selon la réglementation locale.
Questions connexes
Quelle est la différence entre un compte courant et un compte d'épargne ?
Un compte courant est destiné aux transactions quotidiennes telles que le paiement de factures et les achats. Il offre un accès facile via des cartes de débit, des chèques et des services bancaires en ligne. Un compte d'épargne est destiné à l'argent que vous souhaitez mettre de côté, et rapporte généralement des intérêts. Bien que vous puissiez effectuer des retraits sur votre compte d'épargne, il existe souvent des limites sur les transactions mensuelles. Compte courant : idéal pour les dépenses quotidiennes, il offre un accès immédiat aux fonds et comprend généralement une carte de débit. Compte d'épargne : conçu pour accumuler des économies, il rapporte des intérêts et peut limiter le nombre de retraits. Le choix entre les deux dépend de vos objectifs financiers. De nombreuses personnes utilisent les deux types de comptes pour gérer efficacement leur argent.
Comment mettre en place le virement automatique ?
La mise en place du virement automatique est un moyen pratique de faire déposer automatiquement vos salaires ou autres paiements réguliers sur votre compte courant. Pour commencer, vous devez fournir à votre employeur ou au payeur le numéro d'acheminement de votre banque et votre numéro de compte. Vous trouverez ces numéros sur un chèque ou sur la plateforme en ligne de votre banque. Une fois ces informations fournies, le payeur fera en sorte que les fonds soient déposés directement sur votre compte.Voici les étapes de base : Obtenir un formulaire de virement automatique : procurez-vous le formulaire auprès de votre employeur ou du payeur. Fournir vos coordonnées bancaires : remplissez le formulaire en indiquant le numéro d'acheminement de votre banque et votre numéro de compte. Soumettre le formulaire : renvoyez le formulaire rempli à la partie concernée. Confirmer la configuration : vérifiez votre relevé de compte pour vous assurer que le virement automatique est actif. Le virement automatique vous fait gagner du temps et garantit que vos paiements sont reçus rapidement.
Pourquoi est-il important de vérifier régulièrement mes relevés bancaires ?
Il est essentiel de vérifier régulièrement vos relevés bancaires pour maintenir une bonne santé financière. Cela vous aide à surveiller vos dépenses, à détecter les transactions non autorisées et à identifier rapidement les erreurs. Une vérification mensuelle vous permet de résoudre les problèmes potentiels avant qu'ils ne deviennent importants. Cette pratique peut vous aider à éviter les frais de découvert, à prévenir la fraude et à vous assurer que vos documents financiers sont corrects. Une vérification régulière est la pierre angulaire d'une gestion financière responsable.Voici pourquoi c'est important : Surveiller les dépenses : voyez exactement où va votre argent. Détecter les fraudes : repérez rapidement toute transaction que vous n'avez pas autorisée. Prévenir les découverts : restez attentif à votre solde pour éviter les fonds insuffisants. Détecter les erreurs : identifiez et corrigez les erreurs commises par la banque ou par vous-même. Maintenir le contrôle financier : veillez à ce que vos documents personnels soient exacts et à jour. La vérification régulière de vos relevés vous permet de contrôler vos finances et de prendre des décisions éclairées.








 Musk envisageait de laisser OpenAI à ses enfants alors qu'Altman témoigne
Ce matin, le PDG d’OpenAI, Sam Altman, a pris la parole pour répondre au procès intenté par l’ancien cofondateur Elon Musk, qui conteste la structure corporative de l’entreprise.Interrogé sur l’allégation de Musk selon laquelle d’autres fondateurs «
 Sam Altman suscite un débat sur le ralentissement de l'IA
Écouter surApple PodcastsÉcouter surSpotifyLe PDG d'OpenAI, Sam Altman, a récemment suggéré qu'il était peut-être temps de « rythmer le rythme du développement de l'IA » afin de permettre à la société de « se renforcer autour de certains de ces nouv
 Anthropic ouvre les portes à l’agence européenne de cybersécurité alors que le modèle Mythos5 est soumis à un examen de conformité
Les réglementations en matière de conformité de l’intelligence artificielle progressent de manière significative. L’entreprise leader dans le domaine de l’IA, Anthropic, a officiellement accordé à l’autorité européenne de cybersécurité l’accès à son

2026 Dernières Meilleures Plateformes de Création de Quiz par IA pour les Enseignants, Tuteurs et Programmes d’Apprentissage en Cohorte ! XIX.AI a sélectionné une liste hautement notée d’outils puissants et transformateurs, testés dans des situations réelles pour garantir des classements précis. Ces plateformes incontournables permettent d’améliorer l’efficacité rédactionnelle, de simplifier la création de contenu et de faciliter la conception de quiz dans tous les contextes d’apprentissage. Explorez dès maintenant pour découvrir l’outil idéal qui vous permettra de tirer parti de l’avantage offert par l’IA dans votre enseignement !
13 outils
xix.ai

Les meilleurs outils 2026 d’analyse des pull requests par IA pour les équipes GitHub sont disponibles sur XIX.AI ! Cette sélection triée sur le volet présente des solutions puissantes et révolutionnaires qui optimisent la refactorisation, la correction des bugs et la détection des failles de sécurité dans tous les workflows d’équipe. Profitez d'une comparaison entre les versions gratuites et payantes, ainsi que de tests en conditions réelles et de classements détaillés pour vous aider à trouver l'outil idéal qui boostera considérablement votre productivité. Découvrez-les dès maintenant pour exploiter pleinement le potentiel de l'IA !
12 outils
xix.ai

Les meilleurs outils d'IA de synthèse vocale de 2026, les mieux notés pour des voix off naturelles, sont disponibles ici sur XIX.AI ! Cette sélection regroupe des solutions puissantes et révolutionnaires qui offrent des voix d'une clarté cristalline pour tous les cas d'utilisation, étayées par des tests en conditions réelles et des classements mis à jour chaque semaine. Consultez notre comparatif entre les versions gratuites et payantes pour trouver la solution incontournable qui boostera instantanément votre productivité. Découvrez-la dès maintenant pour exploiter pleinement le potentiel de l’IA !
11 outils
xix.ai

Classement 2026 des meilleurs générateurs d'arrière-plans de mangas par IA : les mieux notés ! Cette sélection présente des outils puissants et révolutionnaires, parfaits pour créer des arrière-plans de chapitres, des couvertures de livres et des illustrations promotionnelles de haute qualité. Chaque option a été soumise à des tests rigoureux en conditions réelles afin de garantir sa fiabilité. Découvrez une comparaison entre les versions gratuites et payantes, ainsi que des informations détaillées. Explorez dès maintenant cette sélection pour trouver l'outil qui vous convient le mieux et tirez pleinement parti de l'IA dans la création de mangas.
6 outils
xix.ai

Les meilleurs éditeurs d'IA pour la suppression d'objets en 2026, les mieux notés pour les portraits, les photos de voyage et les photos de produits ! XIX.AI propose une sélection d'outils puissants et révolutionnaires, régulièrement mise à jour avec des classements hebdomadaires. Ces outils ont fait leurs preuves dans la pratique et vous aident à supprimer rapidement les éléments indésirables, à améliorer la qualité de votre contenu et à gagner un temps considérable sans compromettre les résultats. À essayer absolument pour tous ceux qui souhaitent exploiter pleinement le potentiel de la création par IA. Découvrez-les dès maintenant !
10 outils
xix.ai

Les meilleurs outils de synthèse vocale basés sur l'IA pour les cours en ligne en 2026 ont été sélectionnés par XIX.AI à l'issue de tests rigoureux en conditions réelles et selon un classement mis à jour chaque semaine. Ces outils performants aident les créateurs à produire sans effort des contenus audio d'une clarté exceptionnelle, ce qui améliore l'efficacité de la rédaction et rationalise la production des cours. Consultez le comparatif entre les versions gratuites et payantes pour trouver celle qui vous convient le mieux. Découvrez-les dès maintenant pour tirer pleinement parti de l'IA dans l'enseignement en ligne.
10 outils
xix.ai

Honestly, I always just glance at the balance and move on 😅. This guide makes me realize I'm probably missing a lot of important details. Maybe it's time to actually decode those transactions for real!












