


 Heim
Was ist ein Kontoauszug? Vollständiger Leitfaden 2026 zum Entschlüsseln.
Eine effektive Verwaltung Ihrer Finanzen beginnt mit einem klaren Verständnis Ihres Kontoauszugs. Dieses Dokument bietet eine umfassende Übersicht über alle Kontobewegungen innerhalb eines bestimmten Zeitraums, in der Regel eines Monats. Wenn Sie lernen, Ihren Kontoauszug zu lesen, können Sie Ihre Ausgaben überwachen, Ungenauigkeiten erkennen und eine solide finanzielle Gesundheit aufrechterhalten. Wir werden die wichtigsten Teile eines Kontoauszugs aufschlüsseln, um Ihr Finanzwissen zu erweitern.
Wichtige Punkte
Kontoauszüge werden in der Regel monatlich ausgestellt.
Sie enthalten den Abrechnungszeitraum, Ihre Kontonummer und den Namen der Bank.
Wichtige Angaben sind das Datum der Transaktion, die Beschreibung und der Betrag.
Abhebungen verringern Ihren Kontostand, während Einzahlungen ihn erhöhen.
Gebühren wie Überziehungszinsen und monatliche Gebühren verringern Ihren Kontostand.
Der aktuelle Kontostand zeigt Ihnen nach jeder Transaktion Ihr verfügbares Guthaben an.
Die Summen am Ende des Zeitraums fassen alle Abhebungen und Einzahlungen zusammen.
Beachten Sie, dass „POS” sich auf Debitkartenkäufe bezieht, die an einem „Point of Sale” getätigt wurden.
Die Nutzung eines Geldautomaten außerhalb des Netzwerks Ihrer Bank ist in der Regel mit Gebühren verbunden.
Mit Überweisungen können Sie Geld zwischen Ihren verschiedenen Konten verschieben.
Grundlagen eines Kontoauszugs
Was ist ein Kontoauszug?
Ein Kontoauszug ist eine Zusammenfassung aller Finanztransaktionen auf Ihrem Konto über einen bestimmten Zeitraum, in der Regel einen Monat.
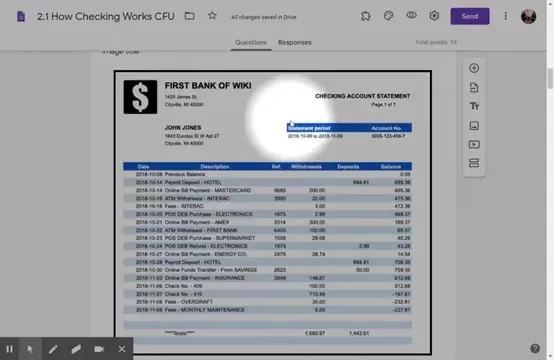
Er dient als offizieller Nachweis Ihres Finanzinstituts und enthält detaillierte Angaben zu Einzahlungen, Abhebungen, Gebühren und allen anderen Aktivitäten, die sich auf Ihren Kontostand auswirken. Die regelmäßige Überprüfung Ihrer Kontoauszüge ist ein grundlegender Bestandteil der persönlichen Finanzplanung und hilft Ihnen, Ihre Ausgaben zu verfolgen, betrügerische Aktivitäten zu erkennen und Ihre Unterlagen korrekt zu führen. Dieses Dokument ist für die Überprüfung Ihrer Finanztransaktionen und das Verständnis Ihrer gesamten finanziellen Situation von entscheidender Bedeutung. Unabhängig davon, ob Sie eine Papierkopie erhalten oder ihn online einsehen, ist Ihr Kontoauszug ein wichtiges Instrument für eine fundierte Geldverwaltung. Jeder Eintrag gibt Aufschluss über Ihre Ausgabengewohnheiten und den aktuellen Stand Ihres Kontos.
Kontoauszüge enthalten in der Regel folgende Elemente:
- Abrechnungszeitraum: Die konkreten Daten, die der Kontoauszug abdeckt.
- Kontonummer: Die eindeutige Nummer, die Ihr Konto identifiziert.
- Name und Kontaktdaten der Bank: Informationen über Ihr Finanzinstitut.
- Anfangssaldo: Der Kontostand zu Beginn des Kontoauszugszeitraums.
- Einzahlungen: Geld, das Ihrem Konto gutgeschrieben wurde.
- Abhebungen: Geld, das von Ihrem Konto abgehoben wurde.
- Gebühren: Alle Gebühren der Bank für Dienstleistungen oder Strafzahlungen.
- Endsaldo: Der Betrag, der am Ende des Abrechnungszeitraums auf Ihrem Konto verblieben ist.
Wenn Sie diese grundlegenden Bestandteile verstehen, können Sie beginnen, die Geschichte Ihrer finanziellen Aktivitäten zu verstehen, wie sie Ihr Kontoauszug erzählt.
Wichtige Bestandteile eines Kontoauszugs
Ein Kontoauszug ist mehr als eine einfache Liste von Zahlen; er ist ein detailliertes Protokoll Ihres Finanzlebens. Um Ihren Kontoauszug vollständig zu verstehen, sollten Sie seine wichtigsten Bestandteile kennen.
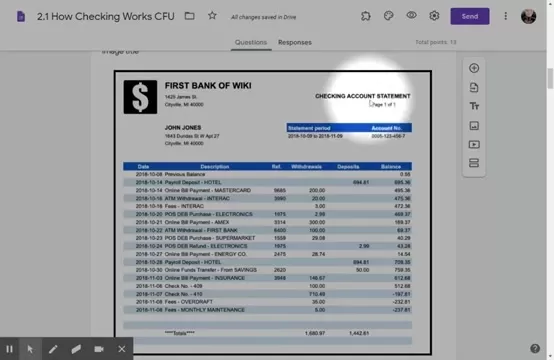
Transaktionsdatum: Dies ist das Datum, an dem die Transaktion stattgefunden hat.
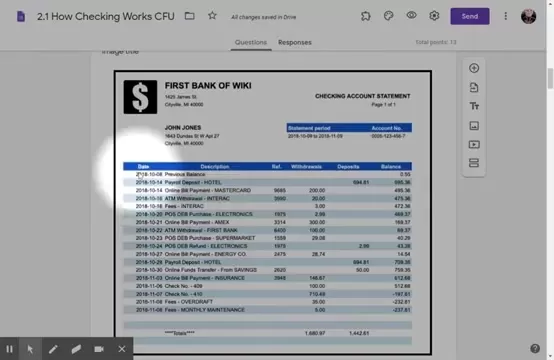
Beachten Sie, dass das Transaktionsdatum möglicherweise nicht mit dem Buchungsdatum übereinstimmt, an dem die Bank die Transaktion offiziell erfasst. Dieses Datum ist entscheidend für die Verfolgung der Abfolge Ihrer finanziellen Aktivitäten.
Beschreibung: Die Beschreibung enthält Informationen zum Kontext der Transaktion, wie den Namen des Händlers, die Art der Transaktion oder relevante Referenznummern. Dies hilft Ihnen, den Zweck der Transaktion zu identifizieren und sich an den konkreten Kauf zu erinnern. Überprüfen Sie immer, ob die Beschreibung mit Ihren eigenen Aufzeichnungen übereinstimmt und ob Sie die Transaktion erkennen.
Referenznummer: Dies ist ein eindeutiger Code, den die Bank oder der Händler jeder Transaktion zuweist. Die Referenznummer ist hilfreich, um bestimmte Transaktionen nachzuverfolgen und Probleme zu lösen. Wenn Sie eine Frage zu einer Transaktion haben, hilft die Angabe der Referenznummer Ihrer Bank, diese schnell zu finden und zu überprüfen.
Abhebungen: Eine Abhebung ist jede Transaktion, bei der Geld von Ihrem Konto abgebucht wird. Dazu gehören Abhebungen am Geldautomaten, Debitkartenkäufe, Schecks, Online-Rechnungszahlungen und Gebühren. Jede Abhebung verringert Ihren Kontostand. Die Überwachung von Abhebungen ist unerlässlich, um sicherzustellen, dass sie autorisiert und korrekt sind.
Einzahlungen: Eine Einzahlung ist jede Transaktion, bei der Geld auf Ihr Konto eingezahlt wird. Dazu gehören Direktüberweisungen, Bareinzahlungen, Scheckeinzahlungen und Überweisungen von anderen Konten. Jede Einzahlung erhöht Ihren Kontostand. Vergewissern Sie sich, dass alle erwarteten Einzahlungen korrekt angezeigt werden und die Beträge mit Ihren Unterlagen übereinstimmen.
Saldo: Der Saldo gibt an, wie viel Geld sich zu einem bestimmten Zeitpunkt auf Ihrem Konto befindet. Dieser laufende Gesamtbetrag spiegelt den Nettoeffekt aller Ihrer Ein- und Auszahlungen wider. Die Überwachung Ihres Saldos ist entscheidend, um Überziehungen zu vermeiden und Ihren Cashflow zu verwalten. Vergewissern Sie sich, dass der Endsaldo auf Ihrem Kontoauszug mit Ihren Erwartungen übereinstimmt.
In der folgenden Tabelle sind diese Komponenten zusammengefasst:
Komponente Beschreibung Transaktionsdatum: Das Datum, an dem die Transaktion stattgefunden hat. Beschreibung: Details zur Transaktion (Name des Händlers, Art der Transaktion). Referenznummer: Eine eindeutige Kennung, die jeder Transaktion zugewiesen wird. Abhebungen: Transaktionen, bei denen Geld von Ihrem Konto abgebucht wird. Einzahlungen: Transaktionen, bei denen Geld auf Ihr Konto eingezahlt wird. Saldo: Der Geldbetrag, der sich zu einem bestimmten Zeitpunkt auf Ihrem Konto befindet.Die Kenntnis dieser Komponenten ist für das korrekte Lesen Ihres Kontoauszugs unerlässlich.
Entschlüsselung der Transaktionsarten
Gängige Transaktionsabkürzungen und ihre Bedeutung
Auf Kontoauszügen werden häufig Abkürzungen verwendet, die verwirrend sein können. Die Kenntnis dieser Begriffe ist entscheidend für das richtige Verständnis Ihrer finanziellen Aktivitäten. Hier finden Sie eine Übersicht über gängige Transaktionsarten:
POS (Point of Sale): Dies bezeichnet einen Kauf, der mit Ihrer Debitkarte in einem Geschäft getätigt wurde.
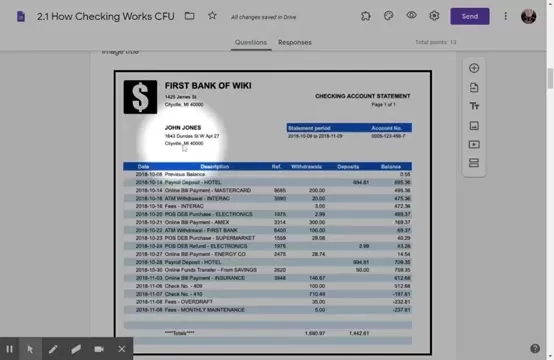
Es zeigt an, dass Sie Ihre Karte verwendet haben, um Artikel oder Dienstleistungen direkt an der Kasse zu bezahlen. Überprüfen Sie diese Transaktionen immer, um sicherzustellen, dass Sie den Händler und den berechneten Betrag kennen.
ATM (Automated Teller Machine): Dies bezeichnet eine Bargeldabhebung oder -einzahlung an einem Geldautomaten. Die Nutzung eines Geldautomaten außerhalb des Netzwerks Ihrer Bank kann zu Gebühren führen. Verfolgen Sie Ihre Geldautomaten-Nutzung, um Ihren Cashflow zu verwalten.
ACH (Automated Clearing House): Dies bezieht sich auf elektronische Überweisungen zwischen Banken, wie z. B. direkte Einzahlungen für Gehaltsschecks oder automatische Rechnungszahlungen. ACH-Transaktionen sind eine gängige Methode, um Einkünfte zu erhalten und Rechnungen zu bezahlen. Überprüfen Sie diese Einträge, um sicherzustellen, dass sie korrekt und autorisiert sind.
Online-Rechnungszahlung: Dies bezeichnet eine Zahlung, die Sie über das Online-Zahlungssystem Ihrer Bank geplant und gesendet haben. Mit der Online-Rechnungszahlung können Sie Zahlungen an verschiedene Unternehmen von Ihrem Bankkonto aus verwalten. Behalten Sie diese Zahlungen im Auge, um sicherzustellen, dass sie wie erwartet verarbeitet werden.
Scheck-Nr.: Dies bezieht sich auf eine Zahlung, die mit einem physischen Papierscheck getätigt wurde. Anhand der Schecknummer können Sie den verwendeten Scheck identifizieren. Führen Sie Buch über Ihre ausgestellten Schecks und deren Beträge, um Ihren Kontoauszug genau abzugleichen.
Gebühren: Dies bezieht sich auf verschiedene Servicegebühren der Bank, wie monatliche Kontogebühren oder Überziehungsgebühren. Gebühren können Ihren Kontostand erheblich verringern. Überprüfen Sie die Gebühren, um zu verstehen, wofür Sie bezahlen, und finden Sie Möglichkeiten, diese zu minimieren.
Wenn Sie diese Abkürzungen verstehen, können Sie verschiedene Transaktionen auf Ihrem Kontoauszug schnell identifizieren und sortieren, wodurch es einfacher wird, Ausgaben zu verfolgen und Fehler zu erkennen. Das Erkennen dieser Begriffe ist ein wichtiger Bestandteil einer effektiven Geldverwaltung.
Bankgebühren erkennen und verstehen
Bankgebühren können Ihren Kontostand langsam verringern, wenn Sie nicht aufmerksam sind. Das Erkennen und Verstehen dieser Gebühren ist für eine effektive Finanzverwaltung von entscheidender Bedeutung. Hier finden Sie einen Leitfaden zu den gängigen Bankgebühren:
Monatliche Kontoführungsgebühr: Dies ist eine wiederkehrende Gebühr für die Führung Ihres Kontos.

Viele Banken erlassen diese Gebühr, wenn Sie einen Mindesttageskontostand einhalten oder andere Kriterien erfüllen. Prüfen Sie Ihre Kontobedingungen, um zu erfahren, wie Sie diese Gebühr vermeiden können.
Überziehungsgebühr: DieseGebühr wird erhoben, wenn Ihr Konto aufgrund einer Transaktion einen negativen Saldo aufweist. Überziehungsgebühren sind oft recht hoch.
Nachteile
Erwägen Sie, den Überziehungsschutz abzulehnen oder Ihr Girokonto mit einem Sparkonto zu verknüpfen, um etwaige Fehlbeträge zu decken.ATM-Gebühr: Diese Gebühr wird erhoben, wenn Sie einen Geldautomaten nutzen, der nicht von Ihrer Bank betrieben wird. ATM-Gebühren können sich summieren, wenn Sie regelmäßig Geldautomaten außerhalb des Netzwerks nutzen. Versuchen Sie, die Geldautomaten Ihrer Bank zu nutzen oder Bargeld in Einzelhandelsgeschäften abzuheben.
Gebühr für unzureichende Deckung (NSF): Diese Gebühr wird erhoben, wenn ein Scheck oder eine automatische Zahlung aufgrund unzureichender Deckung zurückgegeben wird. NSF-Gebühren ähneln Überziehungsgebühren und können durch sorgfältige Überwachung Ihres Kontostands vermieden werden.
Überweisungsgebühr: DieseGebühr wird erhoben, wenn Sie Geld zwischen Konten bei verschiedenen Banken überweisen. Sie können Überweisungsgebühren oft minimieren, indem Sie elektronische Zahlungsdienste nutzen oder Ihre Konten bei derselben Bank führen.
Gebühr für inaktive Konten: Diese Gebühr wird erhoben, wenn Ihr Konto über einen bestimmten Zeitraum hinweg keine Aktivitäten aufweist. Sie können Gebühren für inaktive Konten vermeiden, indem Sie gelegentlich Transaktionen durchführen oder das Konto offiziell schließen.
Wenn Sie diese Gebühren kennen und verstehen, können Sie Maßnahmen ergreifen, um sie zu vermeiden und mehr von Ihrem Geld zu behalten. Überprüfen Sie regelmäßig Ihren Kontoauszug auf unerwartete Gebühren und wenden Sie sich bei Fragen an Ihre Bank.
Schritt-für-Schritt-Anleitung zum Abgleichen Ihres Kontoauszugs
Abgleichen Ihres Kontoauszugs: Ein einfacher Vorgang
Der Abgleich Ihres Kontoauszugs ist ein wichtiger Vorgang, um sicherzustellen, dass Ihre persönlichen Unterlagen mit denen der Bank übereinstimmen. Dazu müssen Sie Ihr eigenes Transaktionsregister mit dem offiziellen Kontoauszug vergleichen, um etwaige Unterschiede festzustellen. Befolgen Sie diese Schritt-für-Schritt-Anleitung:
Sammeln Sie Ihre Unterlagen: Sammeln Sie Ihren letzten Kontoauszug und Ihr persönliches Transaktionsregister oder Scheckheft. Halten Sie alles bereit, was Sie für den Abgleich benötigen.
Vergleichen Sie die Einzahlungen: Vergleichen Sie jede auf dem Kontoauszug aufgeführte Einzahlung mit den von Ihnen erfassten Einzahlungen. Haken Sie jede übereinstimmende Einzahlung ab. Wenn Sie eine Einzahlung auf dem Kontoauszug sehen, die in Ihrem Verzeichnis fehlt, fügen Sie sie hinzu. Dazu können Zinszahlungen oder Direktüberweisungen gehören, die Sie übersehen haben.
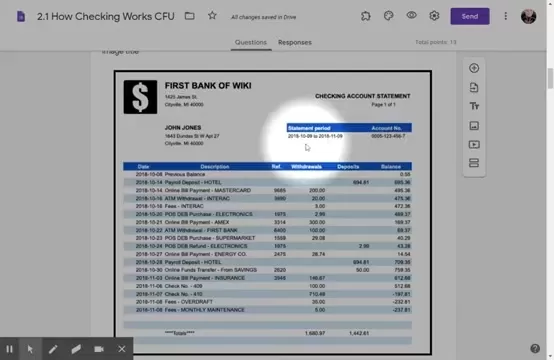
Vergleichen Sie die Abhebungen: Vergleichen Sie jede Abhebung auf dem Kontoauszug mit denen in Ihrem Register. Haken Sie jede übereinstimmende Abhebung ab. Fügen Sie alle Abhebungen aus dem Kontoauszug hinzu, die in Ihrem Register fehlen, z. B. Bankgebühren, Abhebungen am Geldautomaten oder Online-Zahlungen, die Sie vergessen haben zu erfassen.
Identifizieren Sie ausstehende Schecks: Erstellen Sie eine Liste aller Schecks, die Sie ausgestellt haben und die noch nicht von der Bank verarbeitet wurden. Diese sind in Ihrem Kassenbuch enthalten, erscheinen jedoch nicht auf dem Kontoauszug. Sie müssen diese ausstehenden Schecks in Ihrer endgültigen Berechnung berücksichtigen.
Passen Sie Ihren Kassenbuchsaldo an: Fügen Sie alle Einzahlungen zu Ihrem Kassenbuch hinzu, die auf dem Kontoauszug, aber nicht in Ihren Aufzeichnungen aufgeführt sind. Ziehen Sie alle Abhebungen von Ihrem Kassenbuch ab, die auf dem Kontoauszug, aber nicht von Ihnen erfasst wurden. Berechnen Sie Ihren neuen, angepassten Kassenbuchsaldo.
Berechnen Sie den abgestimmten Saldo: Beginnen Sie mit dem auf Ihrem Kontoauszug angegebenen Endsaldo. Addieren Sie die Summe aller Einzahlungen, die Sie erfasst haben, die aber noch nicht auf dem Kontoauszug stehen. Ziehen Sie die Summe aller ausstehenden Schecks ab. Das Ergebnis ist Ihr abgestimmter Saldo.
Vergleichen Sie die Salden: Vergleichen Sie Ihren angepassten Kassenbuchsaldo mit dem soeben berechneten abgestimmten Saldo. Wenn sie übereinstimmen, ist Ihr Kontoauszug abgestimmt. Wenn sie voneinander abweichen, überprüfen Sie Ihre Arbeit noch einmal auf Fehler wie Rechenfehler, vertauschte Zahlen oder fehlende Transaktionen.
Untersuchen Sie Unstimmigkeiten: Wenn Sie die Fehlerquelle nicht finden können, wenden Sie sich an Ihre Bank, um Hilfe zu erhalten. Dort kann man Ihnen helfen, fehlende Transaktionen zu finden oder Fehler auf dem Kontoauszug zu identifizieren.
Wenn Sie diese Schritte befolgen, können Sie Ihren Kontoauszug erfolgreich abstimmen und sicherstellen, dass Ihre Finanzunterlagen korrekt und aktuell sind. Regelmäßige Abstimmungen sind eine wichtige Gewohnheit, um die Kontrolle über Ihre Finanzen zu behalten und Betrug zu verhindern.
Tools und Ressourcen für die Verwaltung von Kontoauszügen
Mit den richtigen Tools lässt sich die Verwaltung und Abstimmung Ihrer Kontoauszüge vereinfachen. Hier sind einige hilfreiche Optionen:
Banking-Apps: Die meisten Banken bieten mobile Apps an, mit denen Sie von überall aus Kontoauszüge einsehen, Transaktionen verfolgen und Ihr Konto abstimmen können.
Diese Apps enthalten oft Funktionen zur Kategorisierung Ihrer Ausgaben und zur Analyse Ihrer Gewohnheiten.
Persönliche Finanzsoftware: Anwendungen wie Mint, Quicken und YNAB (You Need a Budget) können Banktransaktionen automatisch importieren, um Ihnen zu helfen, Ausgaben zu verfolgen, Budgets zu erstellen und Konten abzugleichen. Diese Tools bieten einen umfassenden Überblick über Ihre finanzielle Situation.
Tabellenkalkulationen: Wenn Sie einen manuellen Ansatz bevorzugen, können Sie eine Tabellenkalkulation verwenden, um Transaktionen zu protokollieren und Kontoauszüge abzugleichen. Erstellen Sie Spalten für Datum, Beschreibung, Betrag und Kategorie. Verwenden Sie Formeln, um Ihren Kontostand zu berechnen und Unstimmigkeiten zu erkennen.
Online-Banking-Portale: Die Website Ihrer Bank bietet ein sicheres Portal, über das Sie auf Kontoauszüge zugreifen, den Transaktionsverlauf einsehen und Daten für die Verwendung in anderer Software herunterladen können. Dies ist eine sichere Möglichkeit, Ihre Kontoauszüge online zu verwalten.
Vorlagen für den Bankabgleich: Viele Websites bieten kostenlose, herunterladbare Vorlagen an, die Sie durch den Abgleichprozess führen. Diese Vorlagen bieten ein strukturiertes Format, das Ihnen helfen kann, Fehler zu vermeiden.
Die Verwendung dieser Tools und Ressourcen kann die Verwaltung von Kontoauszügen effizienter machen und dazu beitragen, dass Ihre Finanzunterlagen korrekt und aktuell sind. Eine gute Kontoauszugsverwaltung ist ein grundlegender Bestandteil einer soliden Finanzplanung.
Vor- und Nachteile von Online-Kontoauszügen
Vorteile
Bequemer Zugriff auf Ihre Kontoauszüge von überall
Besser für die Umwelt
Geringeres Risiko, dass Kontoauszüge aus Ihrem Briefkasten gestohlen werden
Einfach zu durchsuchen und digital zu speichern
In der Regel kostenlos verfügbar
Nachteile
Sie benötigen eine Internetverbindung, um sie anzuzeigen
Mögliche Sicherheitsrisiken, wenn Ihr Online-Konto gehackt wird
Es ist leicht, die regelmäßige Überprüfung zu vernachlässigen
Manchmal nicht als offizieller Adressnachweis akzeptiert
Häufig gestellte Fragen
Wie oft sollte ich meinen Kontoauszug überprüfen?
Es empfiehlt sich, Ihre Kontoauszüge jeden Monat zu überprüfen, sobald Sie sie erhalten haben. So können Sie Fehler oder nicht autorisierte Aktivitäten schnell erkennen.
Was soll ich tun, wenn ich einen Fehler auf meinem Kontoauszug finde?
Wenden Sie sich umgehend an Ihre Bank, um den Fehler zu melden. Geben Sie dabei genaue Angaben wie das Transaktionsdatum, den Betrag und die Beschreibung an. Halten Sie Ihre Beanstandung schriftlich fest, um sicherzustellen, dass sie ordnungsgemäß dokumentiert wird.
Was ist eine Überziehungsgebühr und wie kann ich sie vermeiden?
Eine Überziehungsgebühr wird erhoben, wenn eine Transaktion Ihr verfügbares Guthaben übersteigt. Um diese Gebühren zu vermeiden, sollten Sie Ihr Guthaben genau im Auge behalten, Benachrichtigungen bei niedrigem Guthaben einrichten und erwägen, den Überziehungsschutz abzulehnen oder Ihr Girokonto mit einem Sparkonto als Reserve zu verknüpfen.
Was bedeutet „POS” auf meinem Kontoauszug?
„POS” steht für „Point of Sale” (Verkaufsstelle) und bezeichnet einen Debitkartenkauf in einem Einzelhandelsgeschäft.
Wie lange sollte ich meine Kontoauszüge aufbewahren?
Es wird allgemein empfohlen, Kontoauszüge mindestens ein Jahr lang aufzubewahren, damit Sie sie leicht einsehen und für die Steuererklärung verwenden können. Für steuerliche Zwecke müssen Sie sie je nach den örtlichen Vorschriften möglicherweise mehrere Jahre lang aufbewahren.
Verwandte Fragen
Was ist der Unterschied zwischen einem Girokonto und einem Sparkonto?
Ein Girokonto ist für tägliche Transaktionen wie Rechnungszahlungen und Einkäufe gedacht und bietet einfachen Zugriff über Debitkarten, Schecks und Online-Banking. Ein Sparkonto ist für Geld gedacht, das Sie beiseite legen möchten, und wird in der Regel verzinst. Sie können zwar Geld vom Sparkonto abheben, aber oft gibt es Beschränkungen für monatliche Transaktionen. Girokonto: Ideal für alltägliche Ausgaben, bietet sofortigen Zugriff auf Geld und umfasst in der Regel eine Debitkarte. Sparkonto: Dient zum Ansammeln von Ersparnissen, wird verzinst und kann die Anzahl der Abhebungen beschränken. Die Wahl zwischen den beiden hängt von Ihren finanziellen Zielen ab. Viele Menschen nutzen beide Kontotypen, um ihr Geld effektiv zu verwalten.
Wie richte ich eine direkte Einzahlung ein?
Die Einrichtung einer Direktüberweisung ist eine bequeme Möglichkeit, Gehaltszahlungen oder andere regelmäßige Zahlungen automatisch auf Ihr Girokonto überweisen zu lassen. Dazu müssen Sie Ihrem Arbeitgeber oder dem Zahler die Bankleitzahl und Ihre Kontonummer mitteilen. Diese Nummern finden Sie auf einem Scheck oder über die Online-Plattform Ihrer Bank. Sobald Sie diese Informationen angegeben haben, veranlasst der Zahler die direkte Überweisung des Geldes auf Ihr Konto.Hier sind die grundlegenden Schritte: Besorgen Sie sich ein Formular für die direkte Einzahlung: Fordern Sie das Formular bei Ihrem Arbeitgeber oder Zahler an. Geben Sie Ihre Bankdaten an: Tragen Sie die Bankleitzahl und Ihre Kontonummer in das Formular ein. Reichen Sie das Formular ein: Senden Sie das ausgefüllte Formular an die zuständige Stelle zurück. Bestätigen Sie die Einrichtung: Überprüfen Sie Ihren Kontoauszug, um sicherzustellen, dass die direkte Einzahlung aktiv ist. Die direkte Einzahlung spart Zeit und stellt sicher, dass Ihre Zahlungen umgehend eingehen.
Warum ist es wichtig, meine Kontoauszüge regelmäßig zu überprüfen?
Die regelmäßige Überprüfung Ihrer Kontoauszüge ist für eine gute finanzielle Gesundheit von entscheidender Bedeutung. Sie hilft Ihnen, Ihre Ausgaben zu überwachen, nicht autorisierte Transaktionen zu erkennen und Fehler frühzeitig zu identifizieren. Eine monatliche Überprüfung ermöglicht es Ihnen, potenzielle Probleme anzugehen, bevor sie zu größeren Problemen werden. Diese Vorgehensweise kann Ihnen helfen, Überziehungsgebühren zu vermeiden, Betrug zu verhindern und sicherzustellen, dass Ihre Finanzunterlagen korrekt sind. Eine konsequente Überprüfung ist ein Grundpfeiler einer verantwortungsvollen Geldverwaltung.Hier sind die Gründe, warum dies wichtig ist: Ausgaben überwachen: Sehen Sie genau, wohin Ihr Geld fließt. Betrug erkennen: Erkennen Sie schnell alle Transaktionen, die Sie nicht autorisiert haben. Überziehungen verhindern: Behalten Sie Ihren Kontostand im Blick, um unzureichende Deckung zu vermeiden. Fehler erkennen: Identifizieren und korrigieren Sie Fehler der Bank oder Ihrer eigenen. Finanzielle Kontrolle behalten: Halten Sie Ihre persönlichen Unterlagen korrekt und aktuell. Durch regelmäßige Überprüfungen Ihrer Kontoauszüge behalten Sie die Kontrolle über Ihre Finanzen und können fundierte Entscheidungen treffen.
Verwandter Artikel
 TikTok startet einen Voice-Copyright-Berichtskanal, da sich die Beschwerden über KI-Klonsprachen verdoppeln
TikTok hat einen dedizierten Meldekanal für Verstöße gegen das geistige Eigentum im Zusammenhang mit Stimme eingeführt, ergänzt durch verbesserte Schutzmechanismen für Rechte. Die Plattform weist darauf hin, dass das Risiko von Verstoßhandlungen – wi
Is Google AI Overviews safe for SEO? How to use it in 2024
Survivor.io Evo-Fähigkeiten: Rangliste der Besten und Schlechtesten!Inhaltsverzeichnis:EinleitungWas ist eine Evo-Fähigkeit?Erläuterung der RanglisteC-Rang-FähigkeitenKraftbarriereB-Rang-FähigkeitenHai-Mod-GewehrMagnetischer ReflektorStreuwiderhakenD
OpenAI beklagt sich über Apples Handelsgeheimnis-Klage
OpenAI widerlegte am Dienstag Apples Vorwürfe wegen Verletzung von Geschäftsgeheimnissen und argumentierte, der Klage fehle jede Grundlage.„Wir nehmen diese Behauptungen ernst, sehen jedoch keine Beweise, die sie stützen“, erklärte OpenAI, wie Bloom
Empfehlungen zu verwandten Spezialthemen
Comic-Erstellung
 Manga-KI-Hintergrundgeneratoren für Serienkapitel, Titelbilder und Werbegrafiken
2026: Die besten Manga-KI-Hintergrundgeneratoren im Ranking – die Top-Bewertungen! Diese sorgfältig zusammengestellte Sammlung präsentiert leistungsstarke, bahnbrechende Tools, die sich perfekt für die Erstellung hochwertiger Kapitelhintergründe, Buchcover und Werbegrafiken eignen. Jede Option wurde strengen Praxistests unterzogen, um ihre Zuverlässigkeit sicherzustellen. Erhalten Sie einen Vergleich zwischen kostenlosen und kostenpflichtigen Angeboten sowie detaillierte Einblicke. Entdecken Sie jetzt das perfekte Tool für sich und nutzen Sie den KI-Vorteil bei der Manga-Erstellung.
 6 Tools
 xix.ai
Bildbearbeitung
KI-Tools zum Entfernen von Objekten: Porträts, Reise- und Produktfotos aufräumen
Die besten und am besten bewerteten KI-Tools zum Entfernen von Objekten aus Porträts, Reisefotos und Produktfotos im Jahr 2026! XIX.AI stellt eine leistungsstarke, bahnbrechende Auswahl zusammen, die regelmäßig mit wöchentlichen Rankings aktualisiert wird. Diese Tools wurden in der Praxis getestet und helfen Ihnen dabei, unerwünschte Elemente schnell zu entfernen, die Qualität Ihrer Inhalte zu steigern und viel Zeit zu sparen, ohne dabei Abstriche bei den Ergebnissen zu machen. Ein Muss für alle, die ihr kreatives Potenzial mit KI voll ausschöpfen möchten. Jetzt entdecken!
10 Tools
xix.ai
Text-zu-Sprache
Die besten KI-Tools zur Text-zu-Sprache-Umwandlung für Online-Kurse
Die besten und am besten bewerteten KI-Text-to-Speech-Tools für Online-Kurse des Jahres 2026 wurden von XIX.AI auf der Grundlage strenger Praxistests und wöchentlich aktualisierter Rankings zusammengestellt. Diese leistungsstarken Tools helfen Kursanbietern dabei, mühelos kristallklare Audioinhalte zu erstellen, die Effizienz beim Verfassen von Texten zu steigern und die Kursproduktion zu optimieren. Sehen Sie sich den Vergleich zwischen kostenlosen und kostenpflichtigen Angeboten an, um das für Sie passende Tool zu finden. Entdecken Sie jetzt, wie Sie sich im Bereich der Online-Bildung einen KI-Vorteil verschaffen können.
10 Tools
xix.ai
Schreiben
AI-Blogtitel-Tools für höhere Klickraten
2026 Neueste Beste Top-Bewertete KI-Blogtitel-Tools für höhere Klickraten! XIX.AI hat sorgfältig eine leistungsstarke, spielfreudige Sammlung der besten Tools zusammengestellt, die strengen Praxistests unterzogen wurden. Sie finden einen kostenlosen vs. kostenpflichtigen Vergleich, wöchentlich aktualisierte Rankings und detaillierte Einblicke, die Ihnen helfen, den Traffic Ihres Blogs effizient zu steigern. Besonders empfehlenswerte Optionen sind hervorgehoben, um Ihnen zu helfen, Ihren KI-Vorteil zu entfalten. Entdecken Sie jetzt!
10 Tools
xix.ai
Automatisierung
Die besten KI-Tools zur Aufgabenverteilung für Support-Workflows
Die besten und am besten bewerteten KI-Tools für die Aufgabenverteilung in Support-Workflows – Stand 2026! XIX.AI hat eine äußerst leistungsstarke und bahnbrechende Auswahl an Lösungen zusammengestellt, die Sie unbedingt ausprobieren sollten. Alle wurden strengen Praxistests unterzogen und werden wöchentlich aktualisiert. Diese Tools optimieren Arbeitsabläufe, steigern die Produktivität und helfen Teams dabei, einen schnelleren und effizienteren Support zu bieten. Entdecken Sie jetzt das perfekte Tool für Sie und nutzen Sie Ihren KI-Vorteil!
17 Tools
xix.ai
Akademische Forschung
KI-Tools für Literaturangaben und Zusammenfassungen von Fachartikeln
Die besten und am besten bewerteten KI-Tools für Zitate und Zusammenfassungen wissenschaftlicher Artikel im Jahr 2026 – zusammengestellt von XIX.AI. Holen Sie sich leistungsstarke, bahnbrechende Lösungen für die schnelle Erstellung von Inhalten, mehr Effizienz beim Schreiben und eine Steigerung Ihrer Produktivität. Wir bieten einen Vergleich zwischen kostenlosen und kostenpflichtigen Angeboten sowie Praxistests und wöchentlich aktualisierte Rankings, damit Sie das Tool finden, das perfekt zu Ihren Anforderungen passt und das Sie unbedingt ausprobieren sollten. Entdecken Sie jetzt die Möglichkeiten und sichern Sie sich Ihren KI-Vorteil.
10 Tools
xix.ai

 Kommentare (1)
![PaulHarris]()
Honestly, I always just glance at the balance and move on 😅. This guide makes me realize I'm probably missing a lot of important details. Maybe it's time to actually decode those transactions for real!
Eine effektive Verwaltung Ihrer Finanzen beginnt mit einem klaren Verständnis Ihres Kontoauszugs. Dieses Dokument bietet eine umfassende Übersicht über alle Kontobewegungen innerhalb eines bestimmten Zeitraums, in der Regel eines Monats. Wenn Sie lernen, Ihren Kontoauszug zu lesen, können Sie Ihre Ausgaben überwachen, Ungenauigkeiten erkennen und eine solide finanzielle Gesundheit aufrechterhalten. Wir werden die wichtigsten Teile eines Kontoauszugs aufschlüsseln, um Ihr Finanzwissen zu erweitern.
Wichtige Punkte
Kontoauszüge werden in der Regel monatlich ausgestellt.
Sie enthalten den Abrechnungszeitraum, Ihre Kontonummer und den Namen der Bank.
Wichtige Angaben sind das Datum der Transaktion, die Beschreibung und der Betrag.
Abhebungen verringern Ihren Kontostand, während Einzahlungen ihn erhöhen.
Gebühren wie Überziehungszinsen und monatliche Gebühren verringern Ihren Kontostand.
Der aktuelle Kontostand zeigt Ihnen nach jeder Transaktion Ihr verfügbares Guthaben an.
Die Summen am Ende des Zeitraums fassen alle Abhebungen und Einzahlungen zusammen.
Beachten Sie, dass „POS” sich auf Debitkartenkäufe bezieht, die an einem „Point of Sale” getätigt wurden.
Die Nutzung eines Geldautomaten außerhalb des Netzwerks Ihrer Bank ist in der Regel mit Gebühren verbunden.
Mit Überweisungen können Sie Geld zwischen Ihren verschiedenen Konten verschieben.
Grundlagen eines Kontoauszugs
Was ist ein Kontoauszug?
Ein Kontoauszug ist eine Zusammenfassung aller Finanztransaktionen auf Ihrem Konto über einen bestimmten Zeitraum, in der Regel einen Monat.
Er dient als offizieller Nachweis Ihres Finanzinstituts und enthält detaillierte Angaben zu Einzahlungen, Abhebungen, Gebühren und allen anderen Aktivitäten, die sich auf Ihren Kontostand auswirken. Die regelmäßige Überprüfung Ihrer Kontoauszüge ist ein grundlegender Bestandteil der persönlichen Finanzplanung und hilft Ihnen, Ihre Ausgaben zu verfolgen, betrügerische Aktivitäten zu erkennen und Ihre Unterlagen korrekt zu führen. Dieses Dokument ist für die Überprüfung Ihrer Finanztransaktionen und das Verständnis Ihrer gesamten finanziellen Situation von entscheidender Bedeutung. Unabhängig davon, ob Sie eine Papierkopie erhalten oder ihn online einsehen, ist Ihr Kontoauszug ein wichtiges Instrument für eine fundierte Geldverwaltung. Jeder Eintrag gibt Aufschluss über Ihre Ausgabengewohnheiten und den aktuellen Stand Ihres Kontos.
Kontoauszüge enthalten in der Regel folgende Elemente:
- Abrechnungszeitraum: Die konkreten Daten, die der Kontoauszug abdeckt.
- Kontonummer: Die eindeutige Nummer, die Ihr Konto identifiziert.
- Name und Kontaktdaten der Bank: Informationen über Ihr Finanzinstitut.
- Anfangssaldo: Der Kontostand zu Beginn des Kontoauszugszeitraums.
- Einzahlungen: Geld, das Ihrem Konto gutgeschrieben wurde.
- Abhebungen: Geld, das von Ihrem Konto abgehoben wurde.
- Gebühren: Alle Gebühren der Bank für Dienstleistungen oder Strafzahlungen.
- Endsaldo: Der Betrag, der am Ende des Abrechnungszeitraums auf Ihrem Konto verblieben ist.
Wenn Sie diese grundlegenden Bestandteile verstehen, können Sie beginnen, die Geschichte Ihrer finanziellen Aktivitäten zu verstehen, wie sie Ihr Kontoauszug erzählt.
Wichtige Bestandteile eines Kontoauszugs
Ein Kontoauszug ist mehr als eine einfache Liste von Zahlen; er ist ein detailliertes Protokoll Ihres Finanzlebens. Um Ihren Kontoauszug vollständig zu verstehen, sollten Sie seine wichtigsten Bestandteile kennen.
Transaktionsdatum: Dies ist das Datum, an dem die Transaktion stattgefunden hat.
Beachten Sie, dass das Transaktionsdatum möglicherweise nicht mit dem Buchungsdatum übereinstimmt, an dem die Bank die Transaktion offiziell erfasst. Dieses Datum ist entscheidend für die Verfolgung der Abfolge Ihrer finanziellen Aktivitäten.
Beschreibung: Die Beschreibung enthält Informationen zum Kontext der Transaktion, wie den Namen des Händlers, die Art der Transaktion oder relevante Referenznummern. Dies hilft Ihnen, den Zweck der Transaktion zu identifizieren und sich an den konkreten Kauf zu erinnern. Überprüfen Sie immer, ob die Beschreibung mit Ihren eigenen Aufzeichnungen übereinstimmt und ob Sie die Transaktion erkennen.
Referenznummer: Dies ist ein eindeutiger Code, den die Bank oder der Händler jeder Transaktion zuweist. Die Referenznummer ist hilfreich, um bestimmte Transaktionen nachzuverfolgen und Probleme zu lösen. Wenn Sie eine Frage zu einer Transaktion haben, hilft die Angabe der Referenznummer Ihrer Bank, diese schnell zu finden und zu überprüfen.
Abhebungen: Eine Abhebung ist jede Transaktion, bei der Geld von Ihrem Konto abgebucht wird. Dazu gehören Abhebungen am Geldautomaten, Debitkartenkäufe, Schecks, Online-Rechnungszahlungen und Gebühren. Jede Abhebung verringert Ihren Kontostand. Die Überwachung von Abhebungen ist unerlässlich, um sicherzustellen, dass sie autorisiert und korrekt sind.
Einzahlungen: Eine Einzahlung ist jede Transaktion, bei der Geld auf Ihr Konto eingezahlt wird. Dazu gehören Direktüberweisungen, Bareinzahlungen, Scheckeinzahlungen und Überweisungen von anderen Konten. Jede Einzahlung erhöht Ihren Kontostand. Vergewissern Sie sich, dass alle erwarteten Einzahlungen korrekt angezeigt werden und die Beträge mit Ihren Unterlagen übereinstimmen.
Saldo: Der Saldo gibt an, wie viel Geld sich zu einem bestimmten Zeitpunkt auf Ihrem Konto befindet. Dieser laufende Gesamtbetrag spiegelt den Nettoeffekt aller Ihrer Ein- und Auszahlungen wider. Die Überwachung Ihres Saldos ist entscheidend, um Überziehungen zu vermeiden und Ihren Cashflow zu verwalten. Vergewissern Sie sich, dass der Endsaldo auf Ihrem Kontoauszug mit Ihren Erwartungen übereinstimmt.
In der folgenden Tabelle sind diese Komponenten zusammengefasst:
Die Kenntnis dieser Komponenten ist für das korrekte Lesen Ihres Kontoauszugs unerlässlich.
Entschlüsselung der Transaktionsarten
Gängige Transaktionsabkürzungen und ihre Bedeutung
Auf Kontoauszügen werden häufig Abkürzungen verwendet, die verwirrend sein können. Die Kenntnis dieser Begriffe ist entscheidend für das richtige Verständnis Ihrer finanziellen Aktivitäten. Hier finden Sie eine Übersicht über gängige Transaktionsarten:
POS (Point of Sale): Dies bezeichnet einen Kauf, der mit Ihrer Debitkarte in einem Geschäft getätigt wurde.
Es zeigt an, dass Sie Ihre Karte verwendet haben, um Artikel oder Dienstleistungen direkt an der Kasse zu bezahlen. Überprüfen Sie diese Transaktionen immer, um sicherzustellen, dass Sie den Händler und den berechneten Betrag kennen.
ATM (Automated Teller Machine): Dies bezeichnet eine Bargeldabhebung oder -einzahlung an einem Geldautomaten. Die Nutzung eines Geldautomaten außerhalb des Netzwerks Ihrer Bank kann zu Gebühren führen. Verfolgen Sie Ihre Geldautomaten-Nutzung, um Ihren Cashflow zu verwalten.
ACH (Automated Clearing House): Dies bezieht sich auf elektronische Überweisungen zwischen Banken, wie z. B. direkte Einzahlungen für Gehaltsschecks oder automatische Rechnungszahlungen. ACH-Transaktionen sind eine gängige Methode, um Einkünfte zu erhalten und Rechnungen zu bezahlen. Überprüfen Sie diese Einträge, um sicherzustellen, dass sie korrekt und autorisiert sind.
Online-Rechnungszahlung: Dies bezeichnet eine Zahlung, die Sie über das Online-Zahlungssystem Ihrer Bank geplant und gesendet haben. Mit der Online-Rechnungszahlung können Sie Zahlungen an verschiedene Unternehmen von Ihrem Bankkonto aus verwalten. Behalten Sie diese Zahlungen im Auge, um sicherzustellen, dass sie wie erwartet verarbeitet werden.
Scheck-Nr.: Dies bezieht sich auf eine Zahlung, die mit einem physischen Papierscheck getätigt wurde. Anhand der Schecknummer können Sie den verwendeten Scheck identifizieren. Führen Sie Buch über Ihre ausgestellten Schecks und deren Beträge, um Ihren Kontoauszug genau abzugleichen.
Gebühren: Dies bezieht sich auf verschiedene Servicegebühren der Bank, wie monatliche Kontogebühren oder Überziehungsgebühren. Gebühren können Ihren Kontostand erheblich verringern. Überprüfen Sie die Gebühren, um zu verstehen, wofür Sie bezahlen, und finden Sie Möglichkeiten, diese zu minimieren.
Wenn Sie diese Abkürzungen verstehen, können Sie verschiedene Transaktionen auf Ihrem Kontoauszug schnell identifizieren und sortieren, wodurch es einfacher wird, Ausgaben zu verfolgen und Fehler zu erkennen. Das Erkennen dieser Begriffe ist ein wichtiger Bestandteil einer effektiven Geldverwaltung.
Bankgebühren erkennen und verstehen
Bankgebühren können Ihren Kontostand langsam verringern, wenn Sie nicht aufmerksam sind. Das Erkennen und Verstehen dieser Gebühren ist für eine effektive Finanzverwaltung von entscheidender Bedeutung. Hier finden Sie einen Leitfaden zu den gängigen Bankgebühren:
Monatliche Kontoführungsgebühr: Dies ist eine wiederkehrende Gebühr für die Führung Ihres Kontos.
Viele Banken erlassen diese Gebühr, wenn Sie einen Mindesttageskontostand einhalten oder andere Kriterien erfüllen. Prüfen Sie Ihre Kontobedingungen, um zu erfahren, wie Sie diese Gebühr vermeiden können.
Überziehungsgebühr: DieseGebühr wird erhoben, wenn Ihr Konto aufgrund einer Transaktion einen negativen Saldo aufweist. Überziehungsgebühren sind oft recht hoch.
Nachteile
Erwägen Sie, den Überziehungsschutz abzulehnen oder Ihr Girokonto mit einem Sparkonto zu verknüpfen, um etwaige Fehlbeträge zu decken.ATM-Gebühr: Diese Gebühr wird erhoben, wenn Sie einen Geldautomaten nutzen, der nicht von Ihrer Bank betrieben wird. ATM-Gebühren können sich summieren, wenn Sie regelmäßig Geldautomaten außerhalb des Netzwerks nutzen. Versuchen Sie, die Geldautomaten Ihrer Bank zu nutzen oder Bargeld in Einzelhandelsgeschäften abzuheben.
Gebühr für unzureichende Deckung (NSF): Diese Gebühr wird erhoben, wenn ein Scheck oder eine automatische Zahlung aufgrund unzureichender Deckung zurückgegeben wird. NSF-Gebühren ähneln Überziehungsgebühren und können durch sorgfältige Überwachung Ihres Kontostands vermieden werden.
Überweisungsgebühr: DieseGebühr wird erhoben, wenn Sie Geld zwischen Konten bei verschiedenen Banken überweisen. Sie können Überweisungsgebühren oft minimieren, indem Sie elektronische Zahlungsdienste nutzen oder Ihre Konten bei derselben Bank führen.
Gebühr für inaktive Konten: Diese Gebühr wird erhoben, wenn Ihr Konto über einen bestimmten Zeitraum hinweg keine Aktivitäten aufweist. Sie können Gebühren für inaktive Konten vermeiden, indem Sie gelegentlich Transaktionen durchführen oder das Konto offiziell schließen.
Wenn Sie diese Gebühren kennen und verstehen, können Sie Maßnahmen ergreifen, um sie zu vermeiden und mehr von Ihrem Geld zu behalten. Überprüfen Sie regelmäßig Ihren Kontoauszug auf unerwartete Gebühren und wenden Sie sich bei Fragen an Ihre Bank.
Schritt-für-Schritt-Anleitung zum Abgleichen Ihres Kontoauszugs
Abgleichen Ihres Kontoauszugs: Ein einfacher Vorgang
Der Abgleich Ihres Kontoauszugs ist ein wichtiger Vorgang, um sicherzustellen, dass Ihre persönlichen Unterlagen mit denen der Bank übereinstimmen. Dazu müssen Sie Ihr eigenes Transaktionsregister mit dem offiziellen Kontoauszug vergleichen, um etwaige Unterschiede festzustellen. Befolgen Sie diese Schritt-für-Schritt-Anleitung:
Sammeln Sie Ihre Unterlagen: Sammeln Sie Ihren letzten Kontoauszug und Ihr persönliches Transaktionsregister oder Scheckheft. Halten Sie alles bereit, was Sie für den Abgleich benötigen.
Vergleichen Sie die Einzahlungen: Vergleichen Sie jede auf dem Kontoauszug aufgeführte Einzahlung mit den von Ihnen erfassten Einzahlungen. Haken Sie jede übereinstimmende Einzahlung ab. Wenn Sie eine Einzahlung auf dem Kontoauszug sehen, die in Ihrem Verzeichnis fehlt, fügen Sie sie hinzu. Dazu können Zinszahlungen oder Direktüberweisungen gehören, die Sie übersehen haben.
Vergleichen Sie die Abhebungen: Vergleichen Sie jede Abhebung auf dem Kontoauszug mit denen in Ihrem Register. Haken Sie jede übereinstimmende Abhebung ab. Fügen Sie alle Abhebungen aus dem Kontoauszug hinzu, die in Ihrem Register fehlen, z. B. Bankgebühren, Abhebungen am Geldautomaten oder Online-Zahlungen, die Sie vergessen haben zu erfassen.
Identifizieren Sie ausstehende Schecks: Erstellen Sie eine Liste aller Schecks, die Sie ausgestellt haben und die noch nicht von der Bank verarbeitet wurden. Diese sind in Ihrem Kassenbuch enthalten, erscheinen jedoch nicht auf dem Kontoauszug. Sie müssen diese ausstehenden Schecks in Ihrer endgültigen Berechnung berücksichtigen.
Passen Sie Ihren Kassenbuchsaldo an: Fügen Sie alle Einzahlungen zu Ihrem Kassenbuch hinzu, die auf dem Kontoauszug, aber nicht in Ihren Aufzeichnungen aufgeführt sind. Ziehen Sie alle Abhebungen von Ihrem Kassenbuch ab, die auf dem Kontoauszug, aber nicht von Ihnen erfasst wurden. Berechnen Sie Ihren neuen, angepassten Kassenbuchsaldo.
Berechnen Sie den abgestimmten Saldo: Beginnen Sie mit dem auf Ihrem Kontoauszug angegebenen Endsaldo. Addieren Sie die Summe aller Einzahlungen, die Sie erfasst haben, die aber noch nicht auf dem Kontoauszug stehen. Ziehen Sie die Summe aller ausstehenden Schecks ab. Das Ergebnis ist Ihr abgestimmter Saldo.
Vergleichen Sie die Salden: Vergleichen Sie Ihren angepassten Kassenbuchsaldo mit dem soeben berechneten abgestimmten Saldo. Wenn sie übereinstimmen, ist Ihr Kontoauszug abgestimmt. Wenn sie voneinander abweichen, überprüfen Sie Ihre Arbeit noch einmal auf Fehler wie Rechenfehler, vertauschte Zahlen oder fehlende Transaktionen.
Untersuchen Sie Unstimmigkeiten: Wenn Sie die Fehlerquelle nicht finden können, wenden Sie sich an Ihre Bank, um Hilfe zu erhalten. Dort kann man Ihnen helfen, fehlende Transaktionen zu finden oder Fehler auf dem Kontoauszug zu identifizieren.
Wenn Sie diese Schritte befolgen, können Sie Ihren Kontoauszug erfolgreich abstimmen und sicherstellen, dass Ihre Finanzunterlagen korrekt und aktuell sind. Regelmäßige Abstimmungen sind eine wichtige Gewohnheit, um die Kontrolle über Ihre Finanzen zu behalten und Betrug zu verhindern.
Tools und Ressourcen für die Verwaltung von Kontoauszügen
Mit den richtigen Tools lässt sich die Verwaltung und Abstimmung Ihrer Kontoauszüge vereinfachen. Hier sind einige hilfreiche Optionen:
Banking-Apps: Die meisten Banken bieten mobile Apps an, mit denen Sie von überall aus Kontoauszüge einsehen, Transaktionen verfolgen und Ihr Konto abstimmen können.
Diese Apps enthalten oft Funktionen zur Kategorisierung Ihrer Ausgaben und zur Analyse Ihrer Gewohnheiten.
Persönliche Finanzsoftware: Anwendungen wie Mint, Quicken und YNAB (You Need a Budget) können Banktransaktionen automatisch importieren, um Ihnen zu helfen, Ausgaben zu verfolgen, Budgets zu erstellen und Konten abzugleichen. Diese Tools bieten einen umfassenden Überblick über Ihre finanzielle Situation.
Tabellenkalkulationen: Wenn Sie einen manuellen Ansatz bevorzugen, können Sie eine Tabellenkalkulation verwenden, um Transaktionen zu protokollieren und Kontoauszüge abzugleichen. Erstellen Sie Spalten für Datum, Beschreibung, Betrag und Kategorie. Verwenden Sie Formeln, um Ihren Kontostand zu berechnen und Unstimmigkeiten zu erkennen.
Online-Banking-Portale: Die Website Ihrer Bank bietet ein sicheres Portal, über das Sie auf Kontoauszüge zugreifen, den Transaktionsverlauf einsehen und Daten für die Verwendung in anderer Software herunterladen können. Dies ist eine sichere Möglichkeit, Ihre Kontoauszüge online zu verwalten.
Vorlagen für den Bankabgleich: Viele Websites bieten kostenlose, herunterladbare Vorlagen an, die Sie durch den Abgleichprozess führen. Diese Vorlagen bieten ein strukturiertes Format, das Ihnen helfen kann, Fehler zu vermeiden.
Die Verwendung dieser Tools und Ressourcen kann die Verwaltung von Kontoauszügen effizienter machen und dazu beitragen, dass Ihre Finanzunterlagen korrekt und aktuell sind. Eine gute Kontoauszugsverwaltung ist ein grundlegender Bestandteil einer soliden Finanzplanung.
Vor- und Nachteile von Online-Kontoauszügen
Vorteile
Bequemer Zugriff auf Ihre Kontoauszüge von überall
Besser für die Umwelt
Geringeres Risiko, dass Kontoauszüge aus Ihrem Briefkasten gestohlen werden
Einfach zu durchsuchen und digital zu speichern
In der Regel kostenlos verfügbar
Nachteile
Sie benötigen eine Internetverbindung, um sie anzuzeigen
Mögliche Sicherheitsrisiken, wenn Ihr Online-Konto gehackt wird
Es ist leicht, die regelmäßige Überprüfung zu vernachlässigen
Manchmal nicht als offizieller Adressnachweis akzeptiert
Häufig gestellte Fragen
Wie oft sollte ich meinen Kontoauszug überprüfen?
Es empfiehlt sich, Ihre Kontoauszüge jeden Monat zu überprüfen, sobald Sie sie erhalten haben. So können Sie Fehler oder nicht autorisierte Aktivitäten schnell erkennen.
Was soll ich tun, wenn ich einen Fehler auf meinem Kontoauszug finde?
Wenden Sie sich umgehend an Ihre Bank, um den Fehler zu melden. Geben Sie dabei genaue Angaben wie das Transaktionsdatum, den Betrag und die Beschreibung an. Halten Sie Ihre Beanstandung schriftlich fest, um sicherzustellen, dass sie ordnungsgemäß dokumentiert wird.
Was ist eine Überziehungsgebühr und wie kann ich sie vermeiden?
Eine Überziehungsgebühr wird erhoben, wenn eine Transaktion Ihr verfügbares Guthaben übersteigt. Um diese Gebühren zu vermeiden, sollten Sie Ihr Guthaben genau im Auge behalten, Benachrichtigungen bei niedrigem Guthaben einrichten und erwägen, den Überziehungsschutz abzulehnen oder Ihr Girokonto mit einem Sparkonto als Reserve zu verknüpfen.
Was bedeutet „POS” auf meinem Kontoauszug?
„POS” steht für „Point of Sale” (Verkaufsstelle) und bezeichnet einen Debitkartenkauf in einem Einzelhandelsgeschäft.
Wie lange sollte ich meine Kontoauszüge aufbewahren?
Es wird allgemein empfohlen, Kontoauszüge mindestens ein Jahr lang aufzubewahren, damit Sie sie leicht einsehen und für die Steuererklärung verwenden können. Für steuerliche Zwecke müssen Sie sie je nach den örtlichen Vorschriften möglicherweise mehrere Jahre lang aufbewahren.
Verwandte Fragen
Was ist der Unterschied zwischen einem Girokonto und einem Sparkonto?
Ein Girokonto ist für tägliche Transaktionen wie Rechnungszahlungen und Einkäufe gedacht und bietet einfachen Zugriff über Debitkarten, Schecks und Online-Banking. Ein Sparkonto ist für Geld gedacht, das Sie beiseite legen möchten, und wird in der Regel verzinst. Sie können zwar Geld vom Sparkonto abheben, aber oft gibt es Beschränkungen für monatliche Transaktionen. Girokonto: Ideal für alltägliche Ausgaben, bietet sofortigen Zugriff auf Geld und umfasst in der Regel eine Debitkarte. Sparkonto: Dient zum Ansammeln von Ersparnissen, wird verzinst und kann die Anzahl der Abhebungen beschränken. Die Wahl zwischen den beiden hängt von Ihren finanziellen Zielen ab. Viele Menschen nutzen beide Kontotypen, um ihr Geld effektiv zu verwalten.
Wie richte ich eine direkte Einzahlung ein?
Die Einrichtung einer Direktüberweisung ist eine bequeme Möglichkeit, Gehaltszahlungen oder andere regelmäßige Zahlungen automatisch auf Ihr Girokonto überweisen zu lassen. Dazu müssen Sie Ihrem Arbeitgeber oder dem Zahler die Bankleitzahl und Ihre Kontonummer mitteilen. Diese Nummern finden Sie auf einem Scheck oder über die Online-Plattform Ihrer Bank. Sobald Sie diese Informationen angegeben haben, veranlasst der Zahler die direkte Überweisung des Geldes auf Ihr Konto.Hier sind die grundlegenden Schritte: Besorgen Sie sich ein Formular für die direkte Einzahlung: Fordern Sie das Formular bei Ihrem Arbeitgeber oder Zahler an. Geben Sie Ihre Bankdaten an: Tragen Sie die Bankleitzahl und Ihre Kontonummer in das Formular ein. Reichen Sie das Formular ein: Senden Sie das ausgefüllte Formular an die zuständige Stelle zurück. Bestätigen Sie die Einrichtung: Überprüfen Sie Ihren Kontoauszug, um sicherzustellen, dass die direkte Einzahlung aktiv ist. Die direkte Einzahlung spart Zeit und stellt sicher, dass Ihre Zahlungen umgehend eingehen.
Warum ist es wichtig, meine Kontoauszüge regelmäßig zu überprüfen?
Die regelmäßige Überprüfung Ihrer Kontoauszüge ist für eine gute finanzielle Gesundheit von entscheidender Bedeutung. Sie hilft Ihnen, Ihre Ausgaben zu überwachen, nicht autorisierte Transaktionen zu erkennen und Fehler frühzeitig zu identifizieren. Eine monatliche Überprüfung ermöglicht es Ihnen, potenzielle Probleme anzugehen, bevor sie zu größeren Problemen werden. Diese Vorgehensweise kann Ihnen helfen, Überziehungsgebühren zu vermeiden, Betrug zu verhindern und sicherzustellen, dass Ihre Finanzunterlagen korrekt sind. Eine konsequente Überprüfung ist ein Grundpfeiler einer verantwortungsvollen Geldverwaltung.Hier sind die Gründe, warum dies wichtig ist: Ausgaben überwachen: Sehen Sie genau, wohin Ihr Geld fließt. Betrug erkennen: Erkennen Sie schnell alle Transaktionen, die Sie nicht autorisiert haben. Überziehungen verhindern: Behalten Sie Ihren Kontostand im Blick, um unzureichende Deckung zu vermeiden. Fehler erkennen: Identifizieren und korrigieren Sie Fehler der Bank oder Ihrer eigenen. Finanzielle Kontrolle behalten: Halten Sie Ihre persönlichen Unterlagen korrekt und aktuell. Durch regelmäßige Überprüfungen Ihrer Kontoauszüge behalten Sie die Kontrolle über Ihre Finanzen und können fundierte Entscheidungen treffen.








 TikTok startet einen Voice-Copyright-Berichtskanal, da sich die Beschwerden über KI-Klonsprachen verdoppeln
TikTok hat einen dedizierten Meldekanal für Verstöße gegen das geistige Eigentum im Zusammenhang mit Stimme eingeführt, ergänzt durch verbesserte Schutzmechanismen für Rechte. Die Plattform weist darauf hin, dass das Risiko von Verstoßhandlungen – wi
 Is Google AI Overviews safe for SEO? How to use it in 2024
Survivor.io Evo-Fähigkeiten: Rangliste der Besten und Schlechtesten!Inhaltsverzeichnis:EinleitungWas ist eine Evo-Fähigkeit?Erläuterung der RanglisteC-Rang-FähigkeitenKraftbarriereB-Rang-FähigkeitenHai-Mod-GewehrMagnetischer ReflektorStreuwiderhakenD
 OpenAI beklagt sich über Apples Handelsgeheimnis-Klage
OpenAI widerlegte am Dienstag Apples Vorwürfe wegen Verletzung von Geschäftsgeheimnissen und argumentierte, der Klage fehle jede Grundlage.„Wir nehmen diese Behauptungen ernst, sehen jedoch keine Beweise, die sie stützen“, erklärte OpenAI, wie Bloom

2026: Die besten Manga-KI-Hintergrundgeneratoren im Ranking – die Top-Bewertungen! Diese sorgfältig zusammengestellte Sammlung präsentiert leistungsstarke, bahnbrechende Tools, die sich perfekt für die Erstellung hochwertiger Kapitelhintergründe, Buchcover und Werbegrafiken eignen. Jede Option wurde strengen Praxistests unterzogen, um ihre Zuverlässigkeit sicherzustellen. Erhalten Sie einen Vergleich zwischen kostenlosen und kostenpflichtigen Angeboten sowie detaillierte Einblicke. Entdecken Sie jetzt das perfekte Tool für sich und nutzen Sie den KI-Vorteil bei der Manga-Erstellung.
6 Tools
xix.ai

Die besten und am besten bewerteten KI-Tools zum Entfernen von Objekten aus Porträts, Reisefotos und Produktfotos im Jahr 2026! XIX.AI stellt eine leistungsstarke, bahnbrechende Auswahl zusammen, die regelmäßig mit wöchentlichen Rankings aktualisiert wird. Diese Tools wurden in der Praxis getestet und helfen Ihnen dabei, unerwünschte Elemente schnell zu entfernen, die Qualität Ihrer Inhalte zu steigern und viel Zeit zu sparen, ohne dabei Abstriche bei den Ergebnissen zu machen. Ein Muss für alle, die ihr kreatives Potenzial mit KI voll ausschöpfen möchten. Jetzt entdecken!
10 Tools
xix.ai

Die besten und am besten bewerteten KI-Text-to-Speech-Tools für Online-Kurse des Jahres 2026 wurden von XIX.AI auf der Grundlage strenger Praxistests und wöchentlich aktualisierter Rankings zusammengestellt. Diese leistungsstarken Tools helfen Kursanbietern dabei, mühelos kristallklare Audioinhalte zu erstellen, die Effizienz beim Verfassen von Texten zu steigern und die Kursproduktion zu optimieren. Sehen Sie sich den Vergleich zwischen kostenlosen und kostenpflichtigen Angeboten an, um das für Sie passende Tool zu finden. Entdecken Sie jetzt, wie Sie sich im Bereich der Online-Bildung einen KI-Vorteil verschaffen können.
10 Tools
xix.ai

2026 Neueste Beste Top-Bewertete KI-Blogtitel-Tools für höhere Klickraten! XIX.AI hat sorgfältig eine leistungsstarke, spielfreudige Sammlung der besten Tools zusammengestellt, die strengen Praxistests unterzogen wurden. Sie finden einen kostenlosen vs. kostenpflichtigen Vergleich, wöchentlich aktualisierte Rankings und detaillierte Einblicke, die Ihnen helfen, den Traffic Ihres Blogs effizient zu steigern. Besonders empfehlenswerte Optionen sind hervorgehoben, um Ihnen zu helfen, Ihren KI-Vorteil zu entfalten. Entdecken Sie jetzt!
10 Tools
xix.ai

Die besten und am besten bewerteten KI-Tools für die Aufgabenverteilung in Support-Workflows – Stand 2026! XIX.AI hat eine äußerst leistungsstarke und bahnbrechende Auswahl an Lösungen zusammengestellt, die Sie unbedingt ausprobieren sollten. Alle wurden strengen Praxistests unterzogen und werden wöchentlich aktualisiert. Diese Tools optimieren Arbeitsabläufe, steigern die Produktivität und helfen Teams dabei, einen schnelleren und effizienteren Support zu bieten. Entdecken Sie jetzt das perfekte Tool für Sie und nutzen Sie Ihren KI-Vorteil!
17 Tools
xix.ai

Die besten und am besten bewerteten KI-Tools für Zitate und Zusammenfassungen wissenschaftlicher Artikel im Jahr 2026 – zusammengestellt von XIX.AI. Holen Sie sich leistungsstarke, bahnbrechende Lösungen für die schnelle Erstellung von Inhalten, mehr Effizienz beim Schreiben und eine Steigerung Ihrer Produktivität. Wir bieten einen Vergleich zwischen kostenlosen und kostenpflichtigen Angeboten sowie Praxistests und wöchentlich aktualisierte Rankings, damit Sie das Tool finden, das perfekt zu Ihren Anforderungen passt und das Sie unbedingt ausprobieren sollten. Entdecken Sie jetzt die Möglichkeiten und sichern Sie sich Ihren KI-Vorteil.
10 Tools
xix.ai

Honestly, I always just glance at the balance and move on 😅. This guide makes me realize I'm probably missing a lot of important details. Maybe it's time to actually decode those transactions for real!












