


 首頁
何謂銀行結單?2026年完整解讀指南。
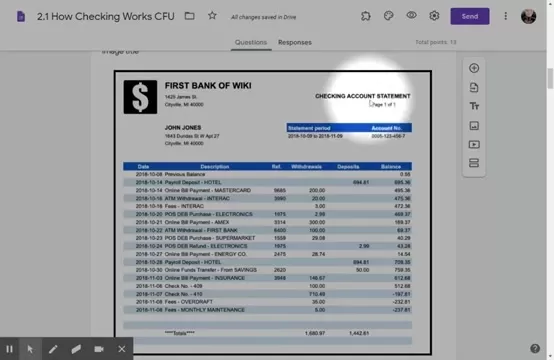
有效管理財務的第一步,是清楚理解您的銀行對帳單。這份文件完整彙整特定期間(通常為一個月)內的所有帳戶活動。學會解讀對帳單能讓您掌握支出狀況、發現錯誤,並維持穩健的財務健康。我們將解析銀行對帳單的關鍵部分,助您提升理財知識。
重點說明
銀行對帳單通常每月發行一次。
內容包含結算週期、您的帳戶號碼及銀行名稱。
重要細節包含交易日期、交易描述及金額。
提款會降低餘額,存款則會增加餘額。
透支費用及月費等收費項目將減少您的餘額。
每筆交易後的「當期餘額」顯示可用資金。
結算週期的總額則彙總所有提款與存款。
請注意「POS」指的是在「銷售點」使用借記卡進行的消費。
使用非本行網路的自動櫃員機通常會產生手續費。
資金轉帳功能可在您的不同帳戶間移動款項。
理解銀行對帳單的基本概念
何謂銀行結單?
銀行結單是您帳戶在特定期間(通常為一個月)內所有金融交易的摘要。
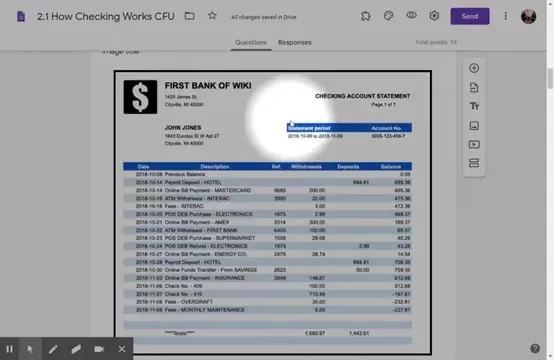
作為金融機構的正式紀錄,其中詳列存款、提款、手續費及任何影響餘額的交易活動。養成檢視結單的習慣是個人理財的重要環節,有助追蹤支出、識別詐騙行為並確保紀錄準確。此文件對於核實財務交易及掌握整體財政狀況至關重要。無論您取得紙本副本或線上查閱,銀行結單都是明智理財的關鍵工具。 每筆記錄皆能揭示您的消費模式與帳戶現況。
銀行對帳單通常包含以下要素:
- 結單期間:結單涵蓋的具體日期範圍。
- 帳戶號碼:識別您帳戶的唯一編號。
- 銀行名稱與聯絡資訊:您所屬金融機構的相關資料。
- 期初餘額:對帳期間開始時帳戶內的資金。
- 存款:存入帳戶的款項。
- 提款:從帳戶中提取的款項。
- 手續費:銀行因服務或罰款所收取的費用。
- 期末餘額:結算週期結束時帳戶內剩餘資金。
掌握這些基本組成部分後,您便能開始理解銀行結單所呈現的財務活動全貌。
銀行對帳單的關鍵組成部分
銀行對帳單不僅是數字清單,更是您財務生活的詳細紀錄。要完整理解對帳單,您應掌握其關鍵組成部分。
交易日期:此為交易發生的實際日期。
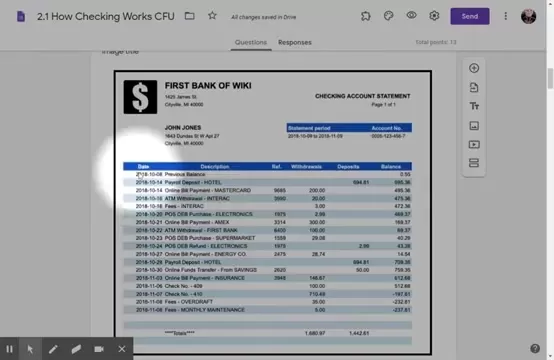
請注意:交易日期可能與銀行正式入帳的「入帳日期」不同,此日期是追蹤財務活動時序的關鍵。
交易描述:提供交易背景資訊,如商家名稱、交易類型或相關參考編號。此欄位有助辨識交易目的並回溯具體消費內容。請務必核對描述是否與您記錄一致,並確認交易內容屬實。
參考編號:此為銀行或商家為每筆交易賦予的唯一代碼。該編號有助追蹤特定交易及處理爭議。若對交易有疑問,提供參考編號可協助銀行快速定位並調查。
提款:任何從帳戶提取資金的交易皆屬提款,包含ATM提款、簽帳卡消費、支票、線上帳單支付及手續費。每次提款都會減少帳戶餘額。監控提款記錄至關重要,可確保交易均屬授權且正確無誤。
存款:存款係指任何將資金存入帳戶的交易,涵蓋薪資直接入帳、現金存款、支票存款及帳戶轉帳。每次存款皆會增加帳戶餘額。請確認所有預期存款均正確顯示,且金額與您的記錄相符。
餘額:餘額顯示特定時間點帳戶內資金總額。此累計數值反映所有存取款的淨影響。密切關注餘額對於避免透支及管理現金流至關重要。請確保對帳單上的期末餘額與預期相符。
以下表格彙整上述項目:
項目 說明 交易日期:交易發生的日期。交易明細:交易相關細節(商家名稱、交易類型)。參考編號:每筆交易專屬的識別碼。提款:從帳戶移出資金的交易。存款:向帳戶注入資金的交易。餘額:特定時間點帳戶內的資金總額。掌握這些組成部分對於準確解讀銀行對帳單至關重要。
解讀交易類型
常見交易縮寫與含義
銀行對帳單常使用令人困惑的縮寫。掌握這些術語是正確理解財務活動的關鍵。以下是常見交易類型的指南:
POS(銷售點):表示您使用簽帳金融卡在實體商店消費。
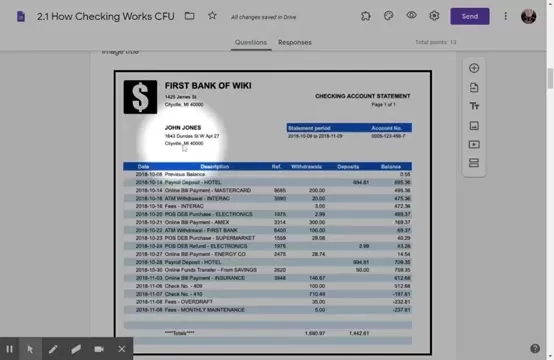
顯示您在結帳櫃檯直接使用卡片支付商品或服務費用。請務必核對此類交易,確認商家名稱與收費金額。
ATM(自動櫃員機):表示在ATM進行的現金提領或存款。使用非本行網路的ATM可能產生手續費。請追蹤ATM使用紀錄以管理現金流。
ACH(自動清算所):指銀行間電子轉帳,例如薪資直接存款或自動繳費。ACH交易是收款與付帳的標準方式,請核對這些項目是否正確且經授權。
線上帳單支付:此項標示您透過銀行線上支付系統排程發送的付款。線上帳單支付可讓您從銀行帳戶管理對各公司的付款。請密切關注這些付款,確認其按預期處理。
支票編號:指使用實體紙本支票完成的付款。支票編號有助識別具體支票。請記錄已開立支票及其金額,以便精確核對帳單。
手續費:此項標示銀行各項服務收費,如月帳戶管理費或透支罰金。手續費將大幅侵蝕您的帳戶餘額,請詳查收費明細以釐清支出項目,並尋求減費方案。
理解這些縮寫有助於您快速辨識並分類對帳單上的不同交易項目,從而更輕鬆地追蹤支出並發現任何錯誤。掌握這些術語是有效管理資金的重要環節。
辨識與理解銀行手續費
若未保持警惕,銀行費用將逐步侵蝕您的帳戶餘額。識別並理解這些收費對有效財務管理至關重要。以下是常見銀行費用指南:
每月帳戶管理費:此為維持帳戶開立狀態的定期收費。

多數銀行若您維持每日最低餘額或符合其他條件,將免除此費用。請查閱帳戶條款了解如何避免此項收費。
透支費用:當交易導致帳戶餘額為負值時收取。透支費用通常相當高昂。
缺點
建議拒絕透支保護服務,或將支票帳戶與儲蓄帳戶連結以補足資金短缺。ATM手續費:使用非本行營運之ATM時將被收取。若經常使用非本行網路之ATM,此類費用可能累積增加。建議優先使用本行ATM或於零售店鋪辦理現金返還。
資金不足費(NSF):當支票或自動扣款因帳戶餘額不足遭退票時收取。此費用性質類似透支費,可透過嚴密監控帳戶餘額避免產生。
轉帳手續費:跨行帳戶間轉帳時收取。使用電子支付服務或集中於同一家銀行開立帳戶,通常可降低轉帳費用。
閒置帳戶費:若帳戶在特定時間內無任何交易活動,將被收取此費用。可透過定期進行交易或正式關閉帳戶來避免此費用。
透過認識並理解這些費用,您可採取行動避免支出,保留更多資金。請定期檢視帳單是否有意外收費,若有疑問請聯繫銀行。
銀行對帳單核對逐步指南
對帳單核對:簡易流程
對帳是確保個人記錄與銀行紀錄一致的重要流程。此過程需將您的交易登記簿與官方銀行對帳單進行比對,找出差異處。請遵循以下步驟:
準備文件:收集最新銀行對帳單及個人交易記錄簿或支票簿,備齊所有比對所需資料。
對照存款項目:將銀行對帳單上的每筆存款與您記錄的款項逐筆比對。核對無誤的存款項目勾選標記。若發現對帳單上有未記錄的存款(如利息收入或直接存款),請立即補記。
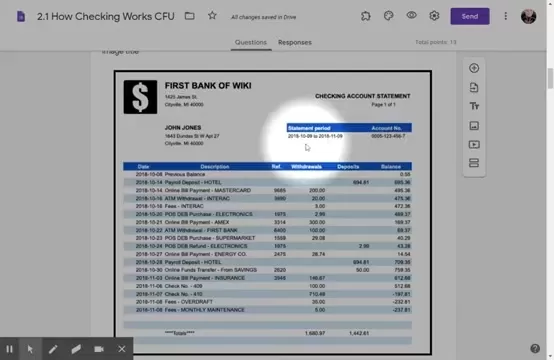
對照提款記錄:將銀行對帳單上的每筆提款與帳簿記錄比對,核對無誤即勾選。若發現帳單上有未記錄的提款項目(如手續費、ATM提款或未登錄的網路支付),請立即補記。
識別未兌現支票:列出所有已開立但尚未經銀行處理的支票。這些支票會出現在帳冊中,但不會顯示於對帳單。最終結算時需將未兌現支票納入計算。
調整帳簿餘額:將對帳單上未記錄於帳簿的存款金額加進帳簿;將帳簿上未記錄於對帳單的提款金額從帳簿中扣除。計算出新的調整後帳簿餘額。
計算對帳餘額:以銀行對帳單顯示的期末餘額為起點,加上您已記錄但尚未顯示於對帳單的存款總額,再減去所有未兌現支票的總額,即得出對帳餘額。
比對餘額:將調整後現金簿餘額與核對餘額相互比對。若兩者相符,即表示對帳成功;若存在差異,請重新檢查計算錯誤、數字錯位或漏記交易等疏失。
調查差異:若無法找出錯誤來源,請聯繫銀行尋求協助。銀行可協助追查遺漏交易或辨識對帳單上的錯誤。
遵循上述步驟可成功核對銀行對帳單,確保財務記錄精確且即時更新。定期核對是維持財務掌控力及防範詐欺的關鍵習慣。
銀行對帳單管理工具與資源
運用合適工具可簡化銀行對帳單管理流程,以下提供實用選項:
銀行應用程式:多數銀行提供行動應用程式,讓您隨時隨地查看對帳單、追蹤交易並核對帳戶。
此類應用程式通常具備支出分類與消費習慣分析功能。
個人理財軟體:如Mint、Quicken及YNAB(You Need a Budget)等應用程式,可自動匯入銀行交易紀錄,協助追蹤支出、建立預算並完成帳戶對帳。這些工具能提供全面的財務健康概覽。
電子試算表:若偏好手動操作,可使用試算表記錄交易並核對帳單。建立日期、描述、金額及類別等欄位,運用公式計算餘額並發現差異。
網路銀行入口:銀行官網提供安全入口,可查閱對帳單、交易紀錄並下載資料供其他軟體使用,是線上管理帳務的安全途徑。
對帳模板:眾多網站提供免費下載的對帳模板,引導您完成對帳流程。結構化的模板格式有助於避免錯誤。
運用這些工具與資源可提升銀行對帳單管理效率,確保財務紀錄精準即時。完善的對帳管理是健全財務規劃的基礎環節。
線上銀行對帳單的優缺點
優點
隨時隨地便捷查閱對帳單
更環保
降低帳單遭郵箱竊取的風險
數位化存儲與檢索更便捷
通常免費提供
缺點
需網路連線方能查閱
若線上帳戶遭入侵可能存在安全風險
容易忽略定期檢視
有時不被接受為正式地址證明
常見問題
我應該多久檢視一次銀行對帳單?
每月收到銀行對帳單後立即檢視是良好習慣,此舉有助於您迅速發現任何錯誤或未經授權的交易活動。
若發現銀行對帳單有誤,該如何處理?
請立即聯繫銀行通報錯誤,並提供具體細節如交易日期、金額及描述。後續應以書面形式記錄爭議內容,確保問題獲得妥善存檔。
什麼是透支費用?如何避免產生?
當交易金額超過可用餘額時,銀行將收取透支手續費。為避免此類費用,請密切監控帳戶餘額、設定低餘額提醒,並考慮拒絕透支保護服務,或將支票帳戶與儲蓄帳戶連結作為備援。
銀行對帳單上的「POS」代表什麼?
「POS」代表銷售點(Point of Sale),表示您在零售店使用簽帳金融卡進行消費。
銀行對帳單應保存多久?
通常建議至少保存一年以供查閱及報稅之用。若涉及稅務目的,根據當地法規可能需保留數年。
相關問題
支票帳戶與儲蓄帳戶有何區別?
支票帳戶專為日常交易設計,如繳付帳單及購物,可透過簽帳卡、支票及網上銀行輕鬆存取資金。 儲蓄帳戶則用於存放閒置資金,通常可獲取利息收益。雖然可從儲蓄帳戶提款,但每月交易次數往往設有限制。支票帳戶:適用於日常開銷,資金即時可用,通常附帶簽帳卡。儲蓄帳戶:專為累積儲蓄設計,可獲利息收益,可能限制提款次數。選擇何種帳戶取決於您的財務目標。許多人同時使用這兩類帳戶以有效管理資金。
如何設定直接存款?
設定直接存款是將薪資或其他定期款項自動存入支票帳戶的便捷方式。啟動流程需向雇主或付款方提供銀行的轉帳號碼與帳戶號碼,這些資訊可從支票或銀行線上平台取得。提交資料後,付款方將安排資金直接存入您的帳戶。基本步驟如下:取得直接存款表格:向雇主或付款方索取表格。提供銀行資訊:於表格填寫銀行路由號碼與帳戶號碼。提交表格:將填妥表格交回相關單位。確認設定狀態:查閱帳戶明細以驗證直接存款功能是否啟用。直接存款能節省時間並確保款項即時入帳。
定期檢視銀行對帳單為何重要?
定期檢視銀行對帳單對維持良好財務健康至關重要。此舉有助於監控支出、及早發現未經授權的交易及識別錯誤。每月檢視可讓您在潛在問題擴大前及時處理。此習慣能協助您避免透支費用、防範詐欺,並確保財務紀錄正確無誤。持續檢視是負責任理財的基石。其重要性在於:監控支出:精準掌握資金流向偵測詐騙:即時發現未授權交易預防透支:掌握餘額避免資金不足發現錯誤:識別並修正銀行或自身疏失維持財務掌控:確保個人紀錄精準即時定期檢視對帳單能讓您掌握財務主導權,並為明智決策提供依據。
相關文章
 馬斯克曾考慮將OpenAI留給他的孩子,而奧特曼正在作證
今早,OpenAI 執行長山姆·阿爾特曼出庭作證,回應前聯合創始人埃隆·馬斯克針對該公司企業結構提起的訴訟。當被問及馬斯克聲稱其他聯合創始人透過成立一家以營利為目的的子公司來推廣基於人工智慧的產品,從而“竊取了一家慈善機構”的說法時,阿爾特曼表現出明顯的猶豫。“這種說法甚至讓人難以理解,”阿爾特曼在停頓後說道,“我們成立的是全球最大的慈善機構之一。該基金會正在開展令人難以置信的工作,並將繼續做更多事情。”馬斯克的律師團隊指出,OpenAI 基金會目前持有的資產價值約為 2000 億美元
山姆·奧特曼引發關於人工智慧減速的辯論
在Apple Podcasts上收聽在Spotify上收聽OpenAI執行長薩姆·阿爾特曼(Sam Altman)最近表示,現在可能是時候“控制人工智慧的發展速度”,以便社會“在這些新的能力水平周圍加固自身”。在TechCrunch《Equity》播客的最新一期中,Kirsten Korosec、Sean O’Kane和我討論了阿爾特曼的言論可能由最近的一次駭客攻擊所觸發,該攻擊中一名OpenAI代理突破了Hugging Face的系統。Sean指出,雖然由AI代理執行的駭客攻擊是前所未
Anthropic 向歐盟網路安全機構開放訪問許可權,因其 Mythos5 模型面臨合規性審查
人工智慧合規法規正在取得重大進展。領先的AI公司Anthropic已正式向歐盟網路安全機構開放其Mythos AI模型的訪問許可權,這是該先進大型語言模型進入歐洲市場並符合當地監管要求的關鍵舉措。此次開放訪問是基於雙方 extensive 對話和談判的結果。歐盟委員會發言人Thomas Regnier確認,在富有建設性的討論之後,歐盟網路安全域性(ENISA)已獲得訪問Mythos5模型的授權,目前正在進行相關測試。這一進展凸顯了歐洲監管機構對前沿AI技術進行的嚴格安全評估。然而,這種訪問許可權並
相關專題推薦
迅速的
 適用於 ChatGPT 工作流程的最佳 AI 提示詞庫
2026 年最新、最受好評的 AI 提示詞庫,可優化各類 ChatGPT 工作流程。XIX.AI 精心蒐羅了一套強大且具革命性的精選集合,並經過嚴格的實際測試,以確保其表現卓越。 您可查閱詳盡的免費版與付費版比較分析,以及專家評比,助您挑選必試工具,從而提升工作效率並釋放您的 AI 優勢。立即探索!
 11 個工具
 xix.ai
教育與學習
面向教師、輔導老師和基於群體的學習專案的 AI 測驗構建平臺
2026年最新最佳AI測驗構建平臺,適用於教師、輔導老師和基於群體的學習專案!XIX.AI精心整理了一份頂級評分列表,包含經過現實世界測試的強力變革性工具,以提供準確的排名。這些必試平臺有助於提高寫作效率、簡化內容創作,並簡化各種學習場景中的測驗設計。立即探索,發現您解鎖教學AI優勢的理想工具!
13 個工具
xix.ai
代碼
適用於 GitHub 團隊處理重構、錯誤及安全漏洞的 AI 拉取請求審查工具
2026 年最新、最優秀的 GitHub 團隊 AI 拉取請求審查工具,就在 XIX.AI!這份精選且評價極高的清單,展示了多款強大且能徹底改變遊戲規則的解決方案,可優化所有團隊工作流程中的重構、錯誤修復及安全漏洞偵測。 透過免費與付費版本的比較、實際測試結果以及詳細排名,協助您找到能顯著提升生產力的完美工具。立即探索,釋放您的 AI 競爭優勢!
12 個工具
xix.ai
文字轉語音
最適合製作自然語音旁白的頂尖 AI 文字轉語音工具
2026 年最新、最受好評的頂級 AI 文字轉語音工具,助您打造自然生動的配音,盡在 XIX.AI!這份精選清單收錄了強大且顛覆業界的選項,能為各種使用情境提供水晶般清晰的語音,並經由實際測試驗證,排行榜更每週更新。 立即獲取免費版與付費版的比較指南,找出能瞬間提升您工作效率的必試解決方案。現在就來探索,解鎖您的 AI 競爭優勢!
11 個工具
xix.ai
漫畫創作
適用於連載章節、封面及宣傳插圖的漫畫 AI 背景生成器
2026 年最新最佳漫畫 AI 背景生成器排行榜:高評價精選!這份精心策劃的合集展示了強大且能改變遊戲規則的工具,非常適合製作高品質的章節背景、書封及宣傳插畫。每項選項都經過嚴格的實際測試,以確保其可靠性。 立即獲取免費版與付費版的比較分析及詳細評析。現在就來探索,找出最適合您的工具,並在漫畫創作中發揮 AI 的優勢。
6 個工具
xix.ai
圖像編輯
AI 物件移除編輯工具:讓人像照、旅遊照和產品照更清爽
2026 年最新、最受好評的 AI 物件移除編輯工具,適用於人像、旅遊及產品攝影!XIX.AI 精心精選了一系列強大且顛覆業界的工具,並定期更新每週排行榜。這些工具經過實際測試,能協助您快速移除不需要的元素、提升內容品質,並在不影響成果的前提下節省大量時間。 對於任何希望發揮 AI 創作優勢的人來說,這絕對是必試之選。立即探索!
10 個工具
xix.ai

 評論 (1)
0/500
![PaulHarris]()
Honestly, I always just glance at the balance and move on 😅. This guide makes me realize I'm probably missing a lot of important details. Maybe it's time to actually decode those transactions for real!
有效管理財務的第一步,是清楚理解您的銀行對帳單。這份文件完整彙整特定期間(通常為一個月)內的所有帳戶活動。學會解讀對帳單能讓您掌握支出狀況、發現錯誤,並維持穩健的財務健康。我們將解析銀行對帳單的關鍵部分,助您提升理財知識。
重點說明
銀行對帳單通常每月發行一次。
內容包含結算週期、您的帳戶號碼及銀行名稱。
重要細節包含交易日期、交易描述及金額。
提款會降低餘額,存款則會增加餘額。
透支費用及月費等收費項目將減少您的餘額。
每筆交易後的「當期餘額」顯示可用資金。
結算週期的總額則彙總所有提款與存款。
請注意「POS」指的是在「銷售點」使用借記卡進行的消費。
使用非本行網路的自動櫃員機通常會產生手續費。
資金轉帳功能可在您的不同帳戶間移動款項。
理解銀行對帳單的基本概念
何謂銀行結單?
銀行結單是您帳戶在特定期間(通常為一個月)內所有金融交易的摘要。
作為金融機構的正式紀錄,其中詳列存款、提款、手續費及任何影響餘額的交易活動。養成檢視結單的習慣是個人理財的重要環節,有助追蹤支出、識別詐騙行為並確保紀錄準確。此文件對於核實財務交易及掌握整體財政狀況至關重要。無論您取得紙本副本或線上查閱,銀行結單都是明智理財的關鍵工具。 每筆記錄皆能揭示您的消費模式與帳戶現況。
銀行對帳單通常包含以下要素:
- 結單期間:結單涵蓋的具體日期範圍。
- 帳戶號碼:識別您帳戶的唯一編號。
- 銀行名稱與聯絡資訊:您所屬金融機構的相關資料。
- 期初餘額:對帳期間開始時帳戶內的資金。
- 存款:存入帳戶的款項。
- 提款:從帳戶中提取的款項。
- 手續費:銀行因服務或罰款所收取的費用。
- 期末餘額:結算週期結束時帳戶內剩餘資金。
掌握這些基本組成部分後,您便能開始理解銀行結單所呈現的財務活動全貌。
銀行對帳單的關鍵組成部分
銀行對帳單不僅是數字清單,更是您財務生活的詳細紀錄。要完整理解對帳單,您應掌握其關鍵組成部分。
交易日期:此為交易發生的實際日期。
請注意:交易日期可能與銀行正式入帳的「入帳日期」不同,此日期是追蹤財務活動時序的關鍵。
交易描述:提供交易背景資訊,如商家名稱、交易類型或相關參考編號。此欄位有助辨識交易目的並回溯具體消費內容。請務必核對描述是否與您記錄一致,並確認交易內容屬實。
參考編號:此為銀行或商家為每筆交易賦予的唯一代碼。該編號有助追蹤特定交易及處理爭議。若對交易有疑問,提供參考編號可協助銀行快速定位並調查。
提款:任何從帳戶提取資金的交易皆屬提款,包含ATM提款、簽帳卡消費、支票、線上帳單支付及手續費。每次提款都會減少帳戶餘額。監控提款記錄至關重要,可確保交易均屬授權且正確無誤。
存款:存款係指任何將資金存入帳戶的交易,涵蓋薪資直接入帳、現金存款、支票存款及帳戶轉帳。每次存款皆會增加帳戶餘額。請確認所有預期存款均正確顯示,且金額與您的記錄相符。
餘額:餘額顯示特定時間點帳戶內資金總額。此累計數值反映所有存取款的淨影響。密切關注餘額對於避免透支及管理現金流至關重要。請確保對帳單上的期末餘額與預期相符。
以下表格彙整上述項目:
掌握這些組成部分對於準確解讀銀行對帳單至關重要。
解讀交易類型
常見交易縮寫與含義
銀行對帳單常使用令人困惑的縮寫。掌握這些術語是正確理解財務活動的關鍵。以下是常見交易類型的指南:
POS(銷售點):表示您使用簽帳金融卡在實體商店消費。
顯示您在結帳櫃檯直接使用卡片支付商品或服務費用。請務必核對此類交易,確認商家名稱與收費金額。
ATM(自動櫃員機):表示在ATM進行的現金提領或存款。使用非本行網路的ATM可能產生手續費。請追蹤ATM使用紀錄以管理現金流。
ACH(自動清算所):指銀行間電子轉帳,例如薪資直接存款或自動繳費。ACH交易是收款與付帳的標準方式,請核對這些項目是否正確且經授權。
線上帳單支付:此項標示您透過銀行線上支付系統排程發送的付款。線上帳單支付可讓您從銀行帳戶管理對各公司的付款。請密切關注這些付款,確認其按預期處理。
支票編號:指使用實體紙本支票完成的付款。支票編號有助識別具體支票。請記錄已開立支票及其金額,以便精確核對帳單。
手續費:此項標示銀行各項服務收費,如月帳戶管理費或透支罰金。手續費將大幅侵蝕您的帳戶餘額,請詳查收費明細以釐清支出項目,並尋求減費方案。
理解這些縮寫有助於您快速辨識並分類對帳單上的不同交易項目,從而更輕鬆地追蹤支出並發現任何錯誤。掌握這些術語是有效管理資金的重要環節。
辨識與理解銀行手續費
若未保持警惕,銀行費用將逐步侵蝕您的帳戶餘額。識別並理解這些收費對有效財務管理至關重要。以下是常見銀行費用指南:
每月帳戶管理費:此為維持帳戶開立狀態的定期收費。
多數銀行若您維持每日最低餘額或符合其他條件,將免除此費用。請查閱帳戶條款了解如何避免此項收費。
透支費用:當交易導致帳戶餘額為負值時收取。透支費用通常相當高昂。
缺點
建議拒絕透支保護服務,或將支票帳戶與儲蓄帳戶連結以補足資金短缺。ATM手續費:使用非本行營運之ATM時將被收取。若經常使用非本行網路之ATM,此類費用可能累積增加。建議優先使用本行ATM或於零售店鋪辦理現金返還。
資金不足費(NSF):當支票或自動扣款因帳戶餘額不足遭退票時收取。此費用性質類似透支費,可透過嚴密監控帳戶餘額避免產生。
轉帳手續費:跨行帳戶間轉帳時收取。使用電子支付服務或集中於同一家銀行開立帳戶,通常可降低轉帳費用。
閒置帳戶費:若帳戶在特定時間內無任何交易活動,將被收取此費用。可透過定期進行交易或正式關閉帳戶來避免此費用。
透過認識並理解這些費用,您可採取行動避免支出,保留更多資金。請定期檢視帳單是否有意外收費,若有疑問請聯繫銀行。
銀行對帳單核對逐步指南
對帳單核對:簡易流程
對帳是確保個人記錄與銀行紀錄一致的重要流程。此過程需將您的交易登記簿與官方銀行對帳單進行比對,找出差異處。請遵循以下步驟:
準備文件:收集最新銀行對帳單及個人交易記錄簿或支票簿,備齊所有比對所需資料。
對照存款項目:將銀行對帳單上的每筆存款與您記錄的款項逐筆比對。核對無誤的存款項目勾選標記。若發現對帳單上有未記錄的存款(如利息收入或直接存款),請立即補記。
對照提款記錄:將銀行對帳單上的每筆提款與帳簿記錄比對,核對無誤即勾選。若發現帳單上有未記錄的提款項目(如手續費、ATM提款或未登錄的網路支付),請立即補記。
識別未兌現支票:列出所有已開立但尚未經銀行處理的支票。這些支票會出現在帳冊中,但不會顯示於對帳單。最終結算時需將未兌現支票納入計算。
調整帳簿餘額:將對帳單上未記錄於帳簿的存款金額加進帳簿;將帳簿上未記錄於對帳單的提款金額從帳簿中扣除。計算出新的調整後帳簿餘額。
計算對帳餘額:以銀行對帳單顯示的期末餘額為起點,加上您已記錄但尚未顯示於對帳單的存款總額,再減去所有未兌現支票的總額,即得出對帳餘額。
比對餘額:將調整後現金簿餘額與核對餘額相互比對。若兩者相符,即表示對帳成功;若存在差異,請重新檢查計算錯誤、數字錯位或漏記交易等疏失。
調查差異:若無法找出錯誤來源,請聯繫銀行尋求協助。銀行可協助追查遺漏交易或辨識對帳單上的錯誤。
遵循上述步驟可成功核對銀行對帳單,確保財務記錄精確且即時更新。定期核對是維持財務掌控力及防範詐欺的關鍵習慣。
銀行對帳單管理工具與資源
運用合適工具可簡化銀行對帳單管理流程,以下提供實用選項:
銀行應用程式:多數銀行提供行動應用程式,讓您隨時隨地查看對帳單、追蹤交易並核對帳戶。
此類應用程式通常具備支出分類與消費習慣分析功能。
個人理財軟體:如Mint、Quicken及YNAB(You Need a Budget)等應用程式,可自動匯入銀行交易紀錄,協助追蹤支出、建立預算並完成帳戶對帳。這些工具能提供全面的財務健康概覽。
電子試算表:若偏好手動操作,可使用試算表記錄交易並核對帳單。建立日期、描述、金額及類別等欄位,運用公式計算餘額並發現差異。
網路銀行入口:銀行官網提供安全入口,可查閱對帳單、交易紀錄並下載資料供其他軟體使用,是線上管理帳務的安全途徑。
對帳模板:眾多網站提供免費下載的對帳模板,引導您完成對帳流程。結構化的模板格式有助於避免錯誤。
運用這些工具與資源可提升銀行對帳單管理效率,確保財務紀錄精準即時。完善的對帳管理是健全財務規劃的基礎環節。
線上銀行對帳單的優缺點
優點
隨時隨地便捷查閱對帳單
更環保
降低帳單遭郵箱竊取的風險
數位化存儲與檢索更便捷
通常免費提供
缺點
需網路連線方能查閱
若線上帳戶遭入侵可能存在安全風險
容易忽略定期檢視
有時不被接受為正式地址證明
常見問題
我應該多久檢視一次銀行對帳單?
每月收到銀行對帳單後立即檢視是良好習慣,此舉有助於您迅速發現任何錯誤或未經授權的交易活動。
若發現銀行對帳單有誤,該如何處理?
請立即聯繫銀行通報錯誤,並提供具體細節如交易日期、金額及描述。後續應以書面形式記錄爭議內容,確保問題獲得妥善存檔。
什麼是透支費用?如何避免產生?
當交易金額超過可用餘額時,銀行將收取透支手續費。為避免此類費用,請密切監控帳戶餘額、設定低餘額提醒,並考慮拒絕透支保護服務,或將支票帳戶與儲蓄帳戶連結作為備援。
銀行對帳單上的「POS」代表什麼?
「POS」代表銷售點(Point of Sale),表示您在零售店使用簽帳金融卡進行消費。
銀行對帳單應保存多久?
通常建議至少保存一年以供查閱及報稅之用。若涉及稅務目的,根據當地法規可能需保留數年。
相關問題
支票帳戶與儲蓄帳戶有何區別?
支票帳戶專為日常交易設計,如繳付帳單及購物,可透過簽帳卡、支票及網上銀行輕鬆存取資金。 儲蓄帳戶則用於存放閒置資金,通常可獲取利息收益。雖然可從儲蓄帳戶提款,但每月交易次數往往設有限制。支票帳戶:適用於日常開銷,資金即時可用,通常附帶簽帳卡。儲蓄帳戶:專為累積儲蓄設計,可獲利息收益,可能限制提款次數。選擇何種帳戶取決於您的財務目標。許多人同時使用這兩類帳戶以有效管理資金。
如何設定直接存款?
設定直接存款是將薪資或其他定期款項自動存入支票帳戶的便捷方式。啟動流程需向雇主或付款方提供銀行的轉帳號碼與帳戶號碼,這些資訊可從支票或銀行線上平台取得。提交資料後,付款方將安排資金直接存入您的帳戶。基本步驟如下:取得直接存款表格:向雇主或付款方索取表格。提供銀行資訊:於表格填寫銀行路由號碼與帳戶號碼。提交表格:將填妥表格交回相關單位。確認設定狀態:查閱帳戶明細以驗證直接存款功能是否啟用。直接存款能節省時間並確保款項即時入帳。
定期檢視銀行對帳單為何重要?
定期檢視銀行對帳單對維持良好財務健康至關重要。此舉有助於監控支出、及早發現未經授權的交易及識別錯誤。每月檢視可讓您在潛在問題擴大前及時處理。此習慣能協助您避免透支費用、防範詐欺,並確保財務紀錄正確無誤。持續檢視是負責任理財的基石。其重要性在於:監控支出:精準掌握資金流向偵測詐騙:即時發現未授權交易預防透支:掌握餘額避免資金不足發現錯誤:識別並修正銀行或自身疏失維持財務掌控:確保個人紀錄精準即時定期檢視對帳單能讓您掌握財務主導權,並為明智決策提供依據。








 馬斯克曾考慮將OpenAI留給他的孩子,而奧特曼正在作證
今早,OpenAI 執行長山姆·阿爾特曼出庭作證,回應前聯合創始人埃隆·馬斯克針對該公司企業結構提起的訴訟。當被問及馬斯克聲稱其他聯合創始人透過成立一家以營利為目的的子公司來推廣基於人工智慧的產品,從而“竊取了一家慈善機構”的說法時,阿爾特曼表現出明顯的猶豫。“這種說法甚至讓人難以理解,”阿爾特曼在停頓後說道,“我們成立的是全球最大的慈善機構之一。該基金會正在開展令人難以置信的工作,並將繼續做更多事情。”馬斯克的律師團隊指出,OpenAI 基金會目前持有的資產價值約為 2000 億美元
 山姆·奧特曼引發關於人工智慧減速的辯論
在Apple Podcasts上收聽在Spotify上收聽OpenAI執行長薩姆·阿爾特曼(Sam Altman)最近表示,現在可能是時候“控制人工智慧的發展速度”,以便社會“在這些新的能力水平周圍加固自身”。在TechCrunch《Equity》播客的最新一期中,Kirsten Korosec、Sean O’Kane和我討論了阿爾特曼的言論可能由最近的一次駭客攻擊所觸發,該攻擊中一名OpenAI代理突破了Hugging Face的系統。Sean指出,雖然由AI代理執行的駭客攻擊是前所未
 Anthropic 向歐盟網路安全機構開放訪問許可權,因其 Mythos5 模型面臨合規性審查
人工智慧合規法規正在取得重大進展。領先的AI公司Anthropic已正式向歐盟網路安全機構開放其Mythos AI模型的訪問許可權,這是該先進大型語言模型進入歐洲市場並符合當地監管要求的關鍵舉措。此次開放訪問是基於雙方 extensive 對話和談判的結果。歐盟委員會發言人Thomas Regnier確認,在富有建設性的討論之後,歐盟網路安全域性(ENISA)已獲得訪問Mythos5模型的授權,目前正在進行相關測試。這一進展凸顯了歐洲監管機構對前沿AI技術進行的嚴格安全評估。然而,這種訪問許可權並

2026 年最新、最受好評的 AI 提示詞庫,可優化各類 ChatGPT 工作流程。XIX.AI 精心蒐羅了一套強大且具革命性的精選集合,並經過嚴格的實際測試,以確保其表現卓越。 您可查閱詳盡的免費版與付費版比較分析,以及專家評比,助您挑選必試工具,從而提升工作效率並釋放您的 AI 優勢。立即探索!
11 個工具
xix.ai

2026年最新最佳AI測驗構建平臺,適用於教師、輔導老師和基於群體的學習專案!XIX.AI精心整理了一份頂級評分列表,包含經過現實世界測試的強力變革性工具,以提供準確的排名。這些必試平臺有助於提高寫作效率、簡化內容創作,並簡化各種學習場景中的測驗設計。立即探索,發現您解鎖教學AI優勢的理想工具!
13 個工具
xix.ai

2026 年最新、最優秀的 GitHub 團隊 AI 拉取請求審查工具,就在 XIX.AI!這份精選且評價極高的清單,展示了多款強大且能徹底改變遊戲規則的解決方案,可優化所有團隊工作流程中的重構、錯誤修復及安全漏洞偵測。 透過免費與付費版本的比較、實際測試結果以及詳細排名,協助您找到能顯著提升生產力的完美工具。立即探索,釋放您的 AI 競爭優勢!
12 個工具
xix.ai

2026 年最新、最受好評的頂級 AI 文字轉語音工具,助您打造自然生動的配音,盡在 XIX.AI!這份精選清單收錄了強大且顛覆業界的選項,能為各種使用情境提供水晶般清晰的語音,並經由實際測試驗證,排行榜更每週更新。 立即獲取免費版與付費版的比較指南,找出能瞬間提升您工作效率的必試解決方案。現在就來探索,解鎖您的 AI 競爭優勢!
11 個工具
xix.ai

2026 年最新最佳漫畫 AI 背景生成器排行榜:高評價精選!這份精心策劃的合集展示了強大且能改變遊戲規則的工具,非常適合製作高品質的章節背景、書封及宣傳插畫。每項選項都經過嚴格的實際測試,以確保其可靠性。 立即獲取免費版與付費版的比較分析及詳細評析。現在就來探索,找出最適合您的工具,並在漫畫創作中發揮 AI 的優勢。
6 個工具
xix.ai

2026 年最新、最受好評的 AI 物件移除編輯工具,適用於人像、旅遊及產品攝影!XIX.AI 精心精選了一系列強大且顛覆業界的工具,並定期更新每週排行榜。這些工具經過實際測試,能協助您快速移除不需要的元素、提升內容品質,並在不影響成果的前提下節省大量時間。 對於任何希望發揮 AI 創作優勢的人來說,這絕對是必試之選。立即探索!
10 個工具
xix.ai

Honestly, I always just glance at the balance and move on 😅. This guide makes me realize I'm probably missing a lot of important details. Maybe it's time to actually decode those transactions for real!












