


 家
銀行取引明細書とは? 2026年完全ガイド:読み解く方法
財務管理を効果的に行うには、まず銀行取引明細書を明確に理解することから始まります。この書類は、通常1か月といった特定の期間における口座の全取引活動を包括的にまとめたものです。明細書の読み方を学ぶことで、支出の監視、不正確な点の発見、健全な財務状態の維持が可能になります。ここでは、財務知識を高めるために、銀行取引明細書の主要な部分を分解して説明します。
重要なポイント
銀行取引明細書は通常、毎月発行されます。
明細期間、口座番号、銀行名が記載されています。
重要な詳細には、取引日、内容、金額が含まれます。
引き出しは残高を減らし、預け入れは残高を増やします。
当座貸越や月次手数料などの費用は残高を減らします。
取引ごとの残高は、各取引後の利用可能資金を表示します。
期間末の合計は、すべての引き出しと入金をまとめたものです。
なお、「POS」とは「販売時点情報管理(Point of Sale)」におけるデビットカード購入を指します。
ご利用の銀行ネットワーク外のATMを利用すると、通常手数料がかかります。
資金移動は、異なる口座間で資金を移動します。
銀行取引明細書の基本を理解する
銀行取引明細書とは?
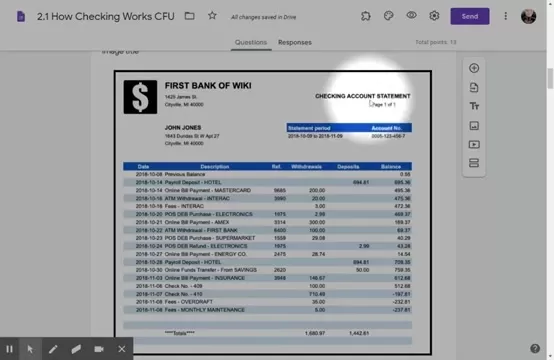
銀行取引明細書とは、通常1か月間の一定期間における口座のすべての金融取引の概要です。
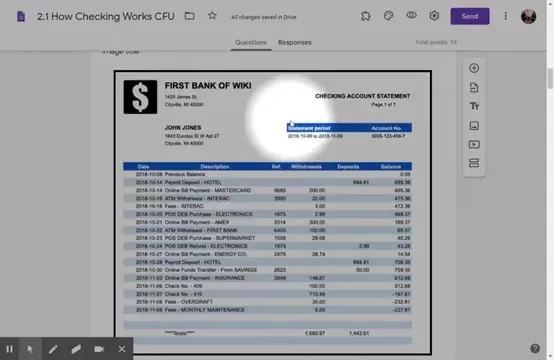
金融機関からの公式記録として、預金、引き出し、手数料、および残高に影響を与えるその他の活動を詳細に記録します。明細書を定期的に確認する習慣は、支出の追跡、不正行為の特定、記録の正確性を保つ上で、個人財務の基本的な要素です。この書類は、金融取引を確認し、全体的な財政状況を把握するために不可欠です。紙のコピーを受け取るかオンラインで閲覧するかに関わらず、銀行取引明細書は情報に基づいた資金管理のための重要なツールです。 各取引項目は、支出パターンや口座の現在の状況を把握する手がかりとなります。
銀行取引明細書には通常、以下の要素が含まれます:
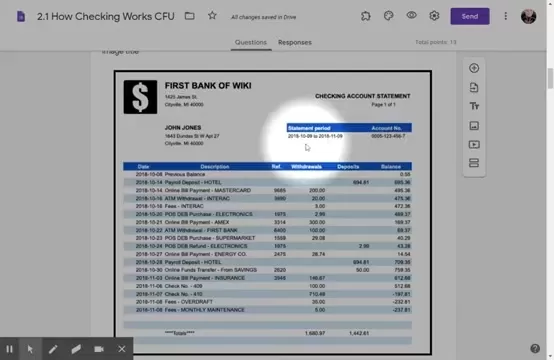
- 明細期間:明細が対象とする具体的な日付範囲
- 口座番号:口座を識別する固有の番号。
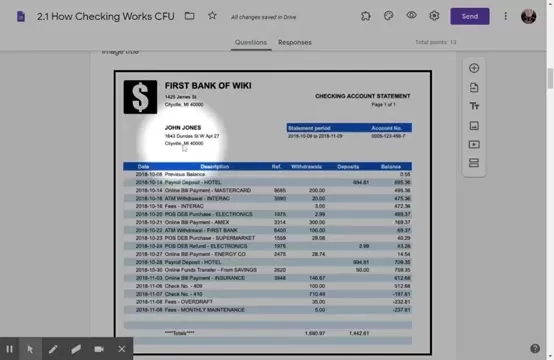
- 銀行名と連絡先情報:ご利用の金融機関に関する情報。
- 期首残高:明細期間開始時点の口座残高。
- 入金:口座に追加された金額。
- 引出金:口座から引き出された金額。
- 手数料:銀行がサービスやペナルティに対して課す費用。
- 期末残高:期間終了時点での口座残高。
これらの基本項目を理解することで、銀行取引明細書が伝える財務活動のストーリーを読み解く手がかりを得られます。
銀行取引明細書の主要構成要素
銀行取引明細書は単なる数字の羅列ではなく、あなたの金融生活の詳細な記録です。明細書を完全に理解するには、その主要な構成要素を知る必要があります。
取引日:取引が行われた日付です。
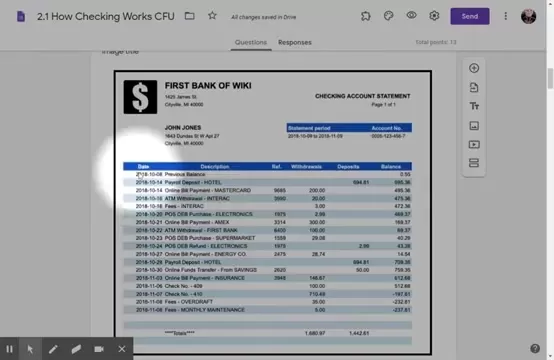
取引日と銀行が正式に記録する「記帳日」が異なる場合があることに注意してください。この日付は、財務活動の順序を追跡する上で重要です。
明細内容:取引の背景情報を示します。店舗名、取引種別、関連参照番号などが記載され、取引目的の特定や具体的な購入内容の記憶に役立ちます。明細内容が自身の記録と一致し、取引内容を認識できるか必ず確認してください。
参照番号:銀行または加盟店が各取引に割り当てる固有のコードです。特定の取引を追跡したり、問題を解決したりするのに役立ちます。取引について質問がある場合、参照番号を銀行に伝えることで、迅速に特定・調査できます。
引き出し:引き出しとは口座から資金が引き出される取引です。これにはATM引き出し、デビットカード購入、小切手、オンライン請求書支払い、手数料が含まれます。すべての引き出しは口座残高を減らします。引き出しを監視し、承認済みかつ正確であることを確認することが重要です。
入金:入金とは、口座にお金が入る取引です。これには、直接入金、現金入金、小切手入金、他口座からの振替が含まれます。すべての入金は口座残高を増加させます。予定されている入金が正しく表示され、金額が記録と一致していることを確認してください。
残高:残高は特定の時点における口座内の資金総額を示します。この累計額は、すべての入金と出金の純影響を反映しています。残高を注視することは、当座貸越を回避しキャッシュフローを管理する上で極めて重要です。明細書の期末残高が予想と一致していることを確認してください。
これらの構成要素をまとめた表は以下の通りです:
項目 説明 取引日:取引が発生した日付。明細:取引の詳細(店舗名、取引の種類)。参照番号:各取引に割り当てられた固有の識別子。引き出し:口座から資金を引き出す取引。入金:口座に資金を追加する取引。残高:特定の時点における口座内の金額。これらの構成要素を理解することは、銀行取引明細書を正確に読み取るために不可欠です。
取引種類の解読
一般的な取引略語とその意味
銀行取引明細書には、しばしば不可解な略語が使われます。これらの用語を理解することは、自身の金融活動を正しく把握する鍵となります。以下に、一般的な取引タイプのガイドを示します:
POS(販売時点):店舗でデビットカードを使用した購入を示します。
レジで直接商品やサービスの支払いにカードを使用したことを示します。取引内容と金額を確認するため、必ずこれらの取引を照合してください。
ATM(Automated Teller Machine):ATMでの現金引き出しまたは預金を示します。提携外のATM利用には手数料が発生する場合があります。現金管理のため、ATM利用履歴を把握しましょう。
ACH(自動決済機関):給与の直接振込や自動請求書支払いなど、銀行間の電子送金を指します。ACH取引は収入の受取や請求書の支払いの標準的な方法です。これらの取引が正確かつ承認済みであることを確認してください。
オンライン請求書支払い:銀行のオンライン決済システムを通じて予約・送信した支払いを示します。オンライン請求書支払いでは、銀行口座から様々な企業への支払いを管理できます。これらの支払いが予定通り処理されているか確認しましょう。
小切手番号:物理的な紙の小切手を使用した支払いを指します。小切手番号は使用された特定の小切手を識別するのに役立ちます。発行した小切手とその金額を記録し、明細書を正確に照合してください。
手数料:銀行からの各種サービス料金(月次口座手数料や当座貸越手数料など)を示します。手数料は残高を大幅に減少させます。手数料の内訳を確認し、支払内容の理解と削減策を検討しましょう。
これらの略語を理解することで、明細上の異なる取引を素早く識別・分類でき、支出の追跡や誤りの発見が容易になります。これらの用語を認識することは、効果的な資金管理において不可欠な要素です。
銀行手数料の見極めと理解
注意を怠ると、銀行手数料は徐々に残高を減らします。効果的な財務管理には、これらの費用を特定し理解することが不可欠です。一般的な銀行手数料のガイドは以下の通りです:
月次維持手数料:口座を維持するための定期的な手数料です。

多くの銀行では、最低日次残高を維持するなどの条件を満たせばこの手数料が免除されます。口座規約を確認し、この手数料を回避する方法を探りましょう。
当座貸越手数料:取引により口座残高がマイナスになった場合に発生します。当座貸越手数料は通常非常に高額です。
デメリット
当座貸越保護を拒否するか、不足分を補填するために当座預金口座を普通預金口座にリンクすることを検討してください。ATM手数料:ご利用の銀行が運営していないATMを利用した場合に発生します。ネットワーク外のATMを頻繁に利用すると、手数料が積み上がります。ご利用の銀行のATMを利用するか、小売店でキャッシュバックを受けるようにしてください。
残高不足手数料(NSF手数料):小切手や自動支払いが資金不足で返却された場合に発生します。残高不足手数料は当座貸越手数料と類似しており、口座残高を注意深く管理することで回避できます。
振替手数料:異なる銀行の口座間で資金を移動する際に発生します。電子決済サービスを利用するか、同一銀行内に口座を集中させることで、振替手数料を最小限に抑えられる場合が多いです。
休眠口座手数料:口座に一定期間取引がない場合に発生します。時折取引を行うか、正式に口座を解約することで回避できます。
これらの手数料を認識し理解することで、回避策を講じてより多くの資金を保持できます。明細書を定期的に確認し予期せぬ請求がないか確認し、疑問点があれば銀行に問い合わせてください。
銀行取引明細書の照合手順ガイド
銀行取引明細書の照合:シンプルなプロセス
銀行取引明細書の照合は、個人の記録と銀行の記録を一致させるために不可欠なプロセスです。これは、自身の取引記録と公式の銀行取引明細書を比較し、差異を見つけることを含みます。以下のステップバイステップガイドに従ってください:
書類を準備する:最新の銀行取引明細書と、個人の取引記録帳または小切手帳を用意します。比較に必要なものをすべて揃えておきましょう。
預金の照合:銀行明細書に記載されている各預金を、自身の記録と照合します。一致する預金にはチェックを入れます。明細書に記載されているが自身の記録にない預金(見落とした利息や直接入金など)があれば追加します。
引出金の照合:銀行明細書の各引出金を、記録簿の引出金と照合します。一致するものはチェックを入れます。明細書に記載されているが記録簿にない引出金(銀行手数料、ATM引き出し、記録し忘れたオンライン決済など)を追加します。
未決済小切手の特定:銀行でまだ処理されていない発行済み小切手のリストを作成します。これらは帳簿には記載されていますが、明細書には表示されません。最終計算ではこれらの未決済小切手を考慮に入れる必要があります。
帳簿残高の調整:明細書に記載されているが帳簿に未記録の入金を帳簿に追加します。明細書に記載されているが未記録の引き出しを帳簿から差し引きます。調整後の新しい帳簿残高を算出します。
照合済み残高の算出:銀行明細書の期末残高を基に、明細書に記載されていないが記録済みの預金の合計額を加算します。未決済小切手の合計額を差し引きます。この結果が照合済み残高となります。
残高の比較:調整後の帳簿残高と、先ほど計算した照合済み残高を比較します。両者が一致すれば、明細書の照合は完了です。差異がある場合は、計算ミス、数字の転記ミス、取引の漏れなど、作業内容に誤りがないか再確認してください。
差異の調査:誤りの原因が特定できない場合は、銀行に連絡して支援を求めましょう。銀行は未反映取引の特定や明細書の誤り発見を支援できます。
これらの手順に従うことで、銀行取引明細書の照合を成功させ、財務記録の正確性と最新性を確保できます。定期的な照合は、財務管理を維持し不正を防ぐための重要な習慣です。
銀行取引明細書管理のためのツールとリソース
適切なツールを活用すれば、銀行取引明細書の管理と照合がより簡単になります。以下に有用な選択肢を挙げます:
バンキングアプリ:ほとんどの銀行が提供するモバイルアプリでは、どこからでも明細書の閲覧、取引の追跡、口座の照合が可能です。
こうしたアプリには支出の分類や習慣分析機能が付いていることが多いです。
個人財務管理ソフト:Mint、Quicken、YNAB(You Need a Budget)などのアプリケーションは、銀行取引を自動取り込み、支出の追跡、予算作成、口座照合を支援します。これらのツールは財務状態の全体像を把握できます。
スプレッドシート:手動での管理には、取引記録や明細照合にスプレッドシートを活用しましょう。日付、説明、金額、カテゴリの列を作成し、数式で残高を計算し、不一致を検出します。
オンラインバンキングポータル:銀行のウェブサイトには、明細書へのアクセス、取引履歴の閲覧、他ソフトウェア用データダウンロードが可能な安全なポータルが用意されています。オンラインで明細書を管理する安全な方法です。
銀行照合テンプレート:多くのウェブサイトでは、照合プロセスをガイドする無料ダウンロード可能なテンプレートを提供しています。これらのテンプレートは構造化されたフォーマットを提供し、エラー防止に役立ちます。
これらのツールやリソースを活用することで、銀行取引明細書の管理が効率化され、財務記録の正確性と最新性が確保されます。適切な明細書管理は健全な財務計画の基盤となります。
オンライン銀行取引明細書のメリットとデメリット
長所
どこからでも便利に明細書にアクセス可能
環境に優しい
郵便受けからの明細書盗難リスク低減
デジタル検索・保存が容易
通常無料で提供されます
デメリット
閲覧にはインターネット接続が必要
オンラインアカウントが侵害された場合のセキュリティリスク
定期的に確認するのを忘れがち
公式な住所証明として認められない場合がある
よくある質問
銀行取引明細書はどのくらいの頻度で確認すべきですか?
銀行取引明細書は毎月、受け取り次第すぐに確認することをお勧めします。これにより、誤りや不正な取引を迅速に発見できます。
銀行取引明細書に誤りを見つけたらどうすればよいですか?
直ちに銀行に連絡し、間違いを報告してください。取引日、金額、明細などの具体的な詳細を伝えましょう。その後、異議申し立ての記録を文書で残し、適切に記録されるようにしてください。
オーバードラフト手数料とは何ですか?また、それを避けるにはどうすればよいですか?
利用可能残高を超える取引があった場合に発生する手数料です。回避するには、残高を常に確認し、残高不足アラートを設定しましょう。また、オーバードラフト保護を拒否するか、予備資金として普通預金口座を貯蓄口座に連携させることを検討してください。
銀行明細書の「POS」とは何ですか?
「POS」はPoint of Sale(販売時点情報管理)の略称です。小売店でのデビットカードによる購入を示します。
銀行取引明細書はどのくらい保管すべきですか?
一般的に、参照や税務申告のために少なくとも1年間は保管することが推奨されています。税務関連の目的では、地域の規制に応じて数年間保管する必要がある場合があります。
関連する質問
当座預金口座と普通預金口座の違いは何ですか?
当座預金口座は、請求書の支払いや買い物などの日常的な取引のために設計されており、デビットカード、小切手、オンラインバンキングを通じて簡単にアクセスできます。 普通預金口座は、貯蓄目的で預け入れ、通常は利息が付く口座です。普通預金からも引き出しは可能ですが、月間の取引回数に制限が設けられている場合が多いです。普通預金口座:日常的な支出に最適、資金への即時アクセスが可能、通常デビットカードが付属。普通預金口座:貯蓄の積み立てを目的とし、利息が付与され、引き出し回数に制限がある場合あり。どちらを選ぶかは、ご自身の財務目標によって異なります。多くの人は、効果的な資金管理のために両方の口座を利用しています。
ダイレクトデポジットの設定方法は?
給与や定期的な支払いを当座預金口座に自動入金する便利な方法です。開始するには、雇用主または支払元に銀行のルーティング番号と口座番号を提供する必要があります。これらの番号は小切手または銀行のオンラインプラットフォームで確認できます。情報を提供すると、支払元が口座への直接入金手配を行います。基本的な手順は以下の通りです:ダイレクトデポジット用紙を入手:雇用主または支払者から用紙を受け取ります。銀行情報を提供:用紙に銀行のルーティング番号と口座番号を記入します。用紙を提出:記入済みの用紙を適切な担当者に返送します。設定を確認:口座明細書でダイレクトデポジットが有効になっていることを確認します。ダイレクトデポジットは時間を節約し、支払いが確実に迅速に受け取れるようにします。
銀行取引明細書を定期的に確認する重要性とは?
銀行取引明細書を定期的に確認することは、健全な財務状態を維持するために極めて重要です。支出の監視、不正取引の発見、誤りの早期発見に役立ちます。月次確認により、潜在的な問題が深刻化する前に対処できます。この習慣は、当座貸越手数料の回避、不正防止、財務記録の正確性確保につながります。継続的な確認は、責任ある資金管理の基盤です。重要性の理由:支出の監視:お金の流れを正確に把握不正取引の検知:許可していない取引を迅速に発見当座貸越の防止:残高を把握し資金不足を回避誤りの発見:銀行側または自身のミスを特定・修正財務管理の維持:個人記録を正確かつ最新の状態に保つ定期的な明細確認は財務管理を掌握し、情報に基づいた意思決定を支えます。
関連記事
 Lenovo、MWC 2026で「AIキューティー」を発表:デスクトップ型ロボットアームが新たな職場のアシスタントに
もし2025年のAIが画面ベースのチャットに限定されたままなら、2026年は実体化し、デスクに統合された知能への転換点を示す年となる。MWC 2026(バルセロナ開催)において、Lenovoは2つの画期的なAIハードウェアコンセプトを発表した:AI Workmate(AIオフィスパートナー)とAI Work Companion(AIオフィスアシスタント)である。これらのデバイスは、「AIは単なるチャットインターフェースに過ぎない」という概念を打ち破り、生成AIに物理的な存在感を与えている。A
TikTok、AIクローン音声の苦情が倍増する中、音声著作権報告チャネルを立ち上げ
TikTokは、音声に関する知的財産権侵害に対する専用報告チャネルを導入し、権利保護メカニズムを強化しました。同プラットフォームは、AI音声合成および模倣技術がより身近になるにつれ、有名人や専門の声優の声をクローン化するなどの侵害行為のリスクが大幅に増加していると指摘しています。TikTokによると、音声関連の侵害に関する報告は、昨年同じ時期と比較して過去1ヶ月間で2倍に増加しています。音声の不正使用は、即時の注意を必要とする重要かつ広まりつつある侵害の形態として浮上しています。今回のアップ
Google AI オーバービューはSEOに安全ですか?2024年の活用法
サバイバー.io Evoスキルのティアリスト:最高から最悪までランク付け!目次:はじめにEvoスキルとは何か?ティアリストの説明CティアのスキルフォースバリアBティアのスキルシャークモッドガン磁気リバーバーカルトロップサンダーボルトボムインフェルノボムインキーゼータードローンサヴィアドローンムーンハロースラッシュルナールフロストAティアのスキルデフェンダースーパーセルウィスリングアロークォンタムボールワントンアイアンレーザーランチャールナールエタニテ
関連特集おすすめ
テキスト読み上げ
 自然なナレーションを実現する、おすすめのAIテキスト読み上げツール
2026年最新の、自然なナレーションを実現する高評価のAIテキスト読み上げツールが、XIX.AIに登場!この厳選リストには、実環境でのテストと毎週更新されるランキングに基づいた、あらゆるユースケースでクリアな音声を再生する、強力で画期的なツールが紹介されています。 無料版と有料版の比較情報を確認して、生産性を即座に高める「必試」のソリューションを見つけましょう。今すぐチェックして、AIの力を最大限に活用しましょう!
 11 ツール
 xix.ai
漫画制作
連載作品の各話、表紙、プロモーション用イラスト向けのマンガAI背景生成ツール
2026年最新・最高評価のマンガ用AI背景生成ツールランキング!この厳選コレクションでは、高品質な章の背景、書籍の表紙、プロモーション用イラストの作成に最適な、画期的な強力なツールをご紹介しています。すべてのツールは、信頼性を確保するために実環境での厳格なテストを経ています。 無料版と有料版の比較や詳細な解説も併せてご確認いただけます。今すぐチェックして、あなたにぴったりのツールを見つけ、マンガ制作においてAIの力を最大限に活用しましょう。
6 ツール
xix.ai
画像編集
AIオブジェクト除去エディタ:ポートレート、旅行写真、商品写真をきれいに仕上げる
2026年最新・最高評価のAIオブジェクト除去エディター(ポートレート・旅行・商品写真向け)!XIX.AIは、毎週更新されるランキングとともに、業界に革命をもたらす強力なツール群を厳選して紹介しています。これらのツールは実環境でのテストを経ており、画質を損なうことなく、不要な要素を素早く除去し、コンテンツの品質を向上させ、大幅な時間の節約を実現します。 AIを活用したクリエイティブの可能性を最大限に引き出したい方なら、ぜひ試してみてください。今すぐチェック!
10 ツール
xix.ai
テキスト読み上げ
オンライン講座に最適なAIテキスト読み上げツール
2026年最新のオンライン講座向け高評価AIテキスト読み上げツールは、XIX.AIが厳格な実地テストに基づき厳選し、毎週ランキングを更新しています。これらの強力なツールを使えば、クリエイターは手間をかけずに明瞭な音声コンテンツを作成でき、執筆効率の向上や講座制作の効率化につながります。無料版と有料版の比較を確認して、ご自身にぴったりのツールを見つけてください。 今すぐチェックして、オンライン教育におけるAIの優位性を手に入れましょう。
10 ツール
xix.ai
書き込み
クリック率を高めるためのAIブログタイトルツール
2026年最新版・高CTRを実現するベストなAIブログタイトルツールのトップ評価一覧!XIX.AIは、厳格な実世界テストを通過した強力かつ画期的なトップツールコレクションを慎重に厳選しました。無料版と有料版の比較、週次更新のランキング、ブログのトラフィックを効率的に向上させるための詳細なインサイトが見つかります。AIでの優位性を引き出すために、特に試すべきオプションが強調表示されています。今すぐ探索しましょう!
10 ツール
xix.ai
オートメーション
サポートワークフローに最適なAIタスクルーティングツール
2026年最新・最高評価のサポートワークフロー向けAIタスクルーティングツール!XIX.AIは、試してみるべき、極めて強力で業界に革新をもたらすソリューションを厳選しました。これらはすべて、実環境での厳格なテストを経ており、毎週更新されています。これらのツールはワークフローを効率化し、生産性を向上させ、チームがより迅速かつ効率的なサポートを提供できるよう支援します。 今すぐチェックして、あなたにぴったりのツールを見つけ、AIの力を最大限に引き出しましょう!
17 ツール
xix.ai

 コメント (1)
0/500
![PaulHarris]()
Honestly, I always just glance at the balance and move on 😅. This guide makes me realize I'm probably missing a lot of important details. Maybe it's time to actually decode those transactions for real!
財務管理を効果的に行うには、まず銀行取引明細書を明確に理解することから始まります。この書類は、通常1か月といった特定の期間における口座の全取引活動を包括的にまとめたものです。明細書の読み方を学ぶことで、支出の監視、不正確な点の発見、健全な財務状態の維持が可能になります。ここでは、財務知識を高めるために、銀行取引明細書の主要な部分を分解して説明します。
重要なポイント
銀行取引明細書は通常、毎月発行されます。
明細期間、口座番号、銀行名が記載されています。
重要な詳細には、取引日、内容、金額が含まれます。
引き出しは残高を減らし、預け入れは残高を増やします。
当座貸越や月次手数料などの費用は残高を減らします。
取引ごとの残高は、各取引後の利用可能資金を表示します。
期間末の合計は、すべての引き出しと入金をまとめたものです。
なお、「POS」とは「販売時点情報管理(Point of Sale)」におけるデビットカード購入を指します。
ご利用の銀行ネットワーク外のATMを利用すると、通常手数料がかかります。
資金移動は、異なる口座間で資金を移動します。
銀行取引明細書の基本を理解する
銀行取引明細書とは?
銀行取引明細書とは、通常1か月間の一定期間における口座のすべての金融取引の概要です。
金融機関からの公式記録として、預金、引き出し、手数料、および残高に影響を与えるその他の活動を詳細に記録します。明細書を定期的に確認する習慣は、支出の追跡、不正行為の特定、記録の正確性を保つ上で、個人財務の基本的な要素です。この書類は、金融取引を確認し、全体的な財政状況を把握するために不可欠です。紙のコピーを受け取るかオンラインで閲覧するかに関わらず、銀行取引明細書は情報に基づいた資金管理のための重要なツールです。 各取引項目は、支出パターンや口座の現在の状況を把握する手がかりとなります。
銀行取引明細書には通常、以下の要素が含まれます:
- 明細期間:明細が対象とする具体的な日付範囲
- 口座番号:口座を識別する固有の番号。
- 銀行名と連絡先情報:ご利用の金融機関に関する情報。
- 期首残高:明細期間開始時点の口座残高。
- 入金:口座に追加された金額。
- 引出金:口座から引き出された金額。
- 手数料:銀行がサービスやペナルティに対して課す費用。
- 期末残高:期間終了時点での口座残高。
これらの基本項目を理解することで、銀行取引明細書が伝える財務活動のストーリーを読み解く手がかりを得られます。
銀行取引明細書の主要構成要素
銀行取引明細書は単なる数字の羅列ではなく、あなたの金融生活の詳細な記録です。明細書を完全に理解するには、その主要な構成要素を知る必要があります。
取引日:取引が行われた日付です。
取引日と銀行が正式に記録する「記帳日」が異なる場合があることに注意してください。この日付は、財務活動の順序を追跡する上で重要です。
明細内容:取引の背景情報を示します。店舗名、取引種別、関連参照番号などが記載され、取引目的の特定や具体的な購入内容の記憶に役立ちます。明細内容が自身の記録と一致し、取引内容を認識できるか必ず確認してください。
参照番号:銀行または加盟店が各取引に割り当てる固有のコードです。特定の取引を追跡したり、問題を解決したりするのに役立ちます。取引について質問がある場合、参照番号を銀行に伝えることで、迅速に特定・調査できます。
引き出し:引き出しとは口座から資金が引き出される取引です。これにはATM引き出し、デビットカード購入、小切手、オンライン請求書支払い、手数料が含まれます。すべての引き出しは口座残高を減らします。引き出しを監視し、承認済みかつ正確であることを確認することが重要です。
入金:入金とは、口座にお金が入る取引です。これには、直接入金、現金入金、小切手入金、他口座からの振替が含まれます。すべての入金は口座残高を増加させます。予定されている入金が正しく表示され、金額が記録と一致していることを確認してください。
残高:残高は特定の時点における口座内の資金総額を示します。この累計額は、すべての入金と出金の純影響を反映しています。残高を注視することは、当座貸越を回避しキャッシュフローを管理する上で極めて重要です。明細書の期末残高が予想と一致していることを確認してください。
これらの構成要素をまとめた表は以下の通りです:
これらの構成要素を理解することは、銀行取引明細書を正確に読み取るために不可欠です。
取引種類の解読
一般的な取引略語とその意味
銀行取引明細書には、しばしば不可解な略語が使われます。これらの用語を理解することは、自身の金融活動を正しく把握する鍵となります。以下に、一般的な取引タイプのガイドを示します:
POS(販売時点):店舗でデビットカードを使用した購入を示します。
レジで直接商品やサービスの支払いにカードを使用したことを示します。取引内容と金額を確認するため、必ずこれらの取引を照合してください。
ATM(Automated Teller Machine):ATMでの現金引き出しまたは預金を示します。提携外のATM利用には手数料が発生する場合があります。現金管理のため、ATM利用履歴を把握しましょう。
ACH(自動決済機関):給与の直接振込や自動請求書支払いなど、銀行間の電子送金を指します。ACH取引は収入の受取や請求書の支払いの標準的な方法です。これらの取引が正確かつ承認済みであることを確認してください。
オンライン請求書支払い:銀行のオンライン決済システムを通じて予約・送信した支払いを示します。オンライン請求書支払いでは、銀行口座から様々な企業への支払いを管理できます。これらの支払いが予定通り処理されているか確認しましょう。
小切手番号:物理的な紙の小切手を使用した支払いを指します。小切手番号は使用された特定の小切手を識別するのに役立ちます。発行した小切手とその金額を記録し、明細書を正確に照合してください。
手数料:銀行からの各種サービス料金(月次口座手数料や当座貸越手数料など)を示します。手数料は残高を大幅に減少させます。手数料の内訳を確認し、支払内容の理解と削減策を検討しましょう。
これらの略語を理解することで、明細上の異なる取引を素早く識別・分類でき、支出の追跡や誤りの発見が容易になります。これらの用語を認識することは、効果的な資金管理において不可欠な要素です。
銀行手数料の見極めと理解
注意を怠ると、銀行手数料は徐々に残高を減らします。効果的な財務管理には、これらの費用を特定し理解することが不可欠です。一般的な銀行手数料のガイドは以下の通りです:
月次維持手数料:口座を維持するための定期的な手数料です。
多くの銀行では、最低日次残高を維持するなどの条件を満たせばこの手数料が免除されます。口座規約を確認し、この手数料を回避する方法を探りましょう。
当座貸越手数料:取引により口座残高がマイナスになった場合に発生します。当座貸越手数料は通常非常に高額です。
デメリット
当座貸越保護を拒否するか、不足分を補填するために当座預金口座を普通預金口座にリンクすることを検討してください。ATM手数料:ご利用の銀行が運営していないATMを利用した場合に発生します。ネットワーク外のATMを頻繁に利用すると、手数料が積み上がります。ご利用の銀行のATMを利用するか、小売店でキャッシュバックを受けるようにしてください。
残高不足手数料(NSF手数料):小切手や自動支払いが資金不足で返却された場合に発生します。残高不足手数料は当座貸越手数料と類似しており、口座残高を注意深く管理することで回避できます。
振替手数料:異なる銀行の口座間で資金を移動する際に発生します。電子決済サービスを利用するか、同一銀行内に口座を集中させることで、振替手数料を最小限に抑えられる場合が多いです。
休眠口座手数料:口座に一定期間取引がない場合に発生します。時折取引を行うか、正式に口座を解約することで回避できます。
これらの手数料を認識し理解することで、回避策を講じてより多くの資金を保持できます。明細書を定期的に確認し予期せぬ請求がないか確認し、疑問点があれば銀行に問い合わせてください。
銀行取引明細書の照合手順ガイド
銀行取引明細書の照合:シンプルなプロセス
銀行取引明細書の照合は、個人の記録と銀行の記録を一致させるために不可欠なプロセスです。これは、自身の取引記録と公式の銀行取引明細書を比較し、差異を見つけることを含みます。以下のステップバイステップガイドに従ってください:
書類を準備する:最新の銀行取引明細書と、個人の取引記録帳または小切手帳を用意します。比較に必要なものをすべて揃えておきましょう。
預金の照合:銀行明細書に記載されている各預金を、自身の記録と照合します。一致する預金にはチェックを入れます。明細書に記載されているが自身の記録にない預金(見落とした利息や直接入金など)があれば追加します。
引出金の照合:銀行明細書の各引出金を、記録簿の引出金と照合します。一致するものはチェックを入れます。明細書に記載されているが記録簿にない引出金(銀行手数料、ATM引き出し、記録し忘れたオンライン決済など)を追加します。
未決済小切手の特定:銀行でまだ処理されていない発行済み小切手のリストを作成します。これらは帳簿には記載されていますが、明細書には表示されません。最終計算ではこれらの未決済小切手を考慮に入れる必要があります。
帳簿残高の調整:明細書に記載されているが帳簿に未記録の入金を帳簿に追加します。明細書に記載されているが未記録の引き出しを帳簿から差し引きます。調整後の新しい帳簿残高を算出します。
照合済み残高の算出:銀行明細書の期末残高を基に、明細書に記載されていないが記録済みの預金の合計額を加算します。未決済小切手の合計額を差し引きます。この結果が照合済み残高となります。
残高の比較:調整後の帳簿残高と、先ほど計算した照合済み残高を比較します。両者が一致すれば、明細書の照合は完了です。差異がある場合は、計算ミス、数字の転記ミス、取引の漏れなど、作業内容に誤りがないか再確認してください。
差異の調査:誤りの原因が特定できない場合は、銀行に連絡して支援を求めましょう。銀行は未反映取引の特定や明細書の誤り発見を支援できます。
これらの手順に従うことで、銀行取引明細書の照合を成功させ、財務記録の正確性と最新性を確保できます。定期的な照合は、財務管理を維持し不正を防ぐための重要な習慣です。
銀行取引明細書管理のためのツールとリソース
適切なツールを活用すれば、銀行取引明細書の管理と照合がより簡単になります。以下に有用な選択肢を挙げます:
バンキングアプリ:ほとんどの銀行が提供するモバイルアプリでは、どこからでも明細書の閲覧、取引の追跡、口座の照合が可能です。
こうしたアプリには支出の分類や習慣分析機能が付いていることが多いです。
個人財務管理ソフト:Mint、Quicken、YNAB(You Need a Budget)などのアプリケーションは、銀行取引を自動取り込み、支出の追跡、予算作成、口座照合を支援します。これらのツールは財務状態の全体像を把握できます。
スプレッドシート:手動での管理には、取引記録や明細照合にスプレッドシートを活用しましょう。日付、説明、金額、カテゴリの列を作成し、数式で残高を計算し、不一致を検出します。
オンラインバンキングポータル:銀行のウェブサイトには、明細書へのアクセス、取引履歴の閲覧、他ソフトウェア用データダウンロードが可能な安全なポータルが用意されています。オンラインで明細書を管理する安全な方法です。
銀行照合テンプレート:多くのウェブサイトでは、照合プロセスをガイドする無料ダウンロード可能なテンプレートを提供しています。これらのテンプレートは構造化されたフォーマットを提供し、エラー防止に役立ちます。
これらのツールやリソースを活用することで、銀行取引明細書の管理が効率化され、財務記録の正確性と最新性が確保されます。適切な明細書管理は健全な財務計画の基盤となります。
オンライン銀行取引明細書のメリットとデメリット
長所
どこからでも便利に明細書にアクセス可能
環境に優しい
郵便受けからの明細書盗難リスク低減
デジタル検索・保存が容易
通常無料で提供されます
デメリット
閲覧にはインターネット接続が必要
オンラインアカウントが侵害された場合のセキュリティリスク
定期的に確認するのを忘れがち
公式な住所証明として認められない場合がある
よくある質問
銀行取引明細書はどのくらいの頻度で確認すべきですか?
銀行取引明細書は毎月、受け取り次第すぐに確認することをお勧めします。これにより、誤りや不正な取引を迅速に発見できます。
銀行取引明細書に誤りを見つけたらどうすればよいですか?
直ちに銀行に連絡し、間違いを報告してください。取引日、金額、明細などの具体的な詳細を伝えましょう。その後、異議申し立ての記録を文書で残し、適切に記録されるようにしてください。
オーバードラフト手数料とは何ですか?また、それを避けるにはどうすればよいですか?
利用可能残高を超える取引があった場合に発生する手数料です。回避するには、残高を常に確認し、残高不足アラートを設定しましょう。また、オーバードラフト保護を拒否するか、予備資金として普通預金口座を貯蓄口座に連携させることを検討してください。
銀行明細書の「POS」とは何ですか?
「POS」はPoint of Sale(販売時点情報管理)の略称です。小売店でのデビットカードによる購入を示します。
銀行取引明細書はどのくらい保管すべきですか?
一般的に、参照や税務申告のために少なくとも1年間は保管することが推奨されています。税務関連の目的では、地域の規制に応じて数年間保管する必要がある場合があります。
関連する質問
当座預金口座と普通預金口座の違いは何ですか?
当座預金口座は、請求書の支払いや買い物などの日常的な取引のために設計されており、デビットカード、小切手、オンラインバンキングを通じて簡単にアクセスできます。 普通預金口座は、貯蓄目的で預け入れ、通常は利息が付く口座です。普通預金からも引き出しは可能ですが、月間の取引回数に制限が設けられている場合が多いです。普通預金口座:日常的な支出に最適、資金への即時アクセスが可能、通常デビットカードが付属。普通預金口座:貯蓄の積み立てを目的とし、利息が付与され、引き出し回数に制限がある場合あり。どちらを選ぶかは、ご自身の財務目標によって異なります。多くの人は、効果的な資金管理のために両方の口座を利用しています。
ダイレクトデポジットの設定方法は?
給与や定期的な支払いを当座預金口座に自動入金する便利な方法です。開始するには、雇用主または支払元に銀行のルーティング番号と口座番号を提供する必要があります。これらの番号は小切手または銀行のオンラインプラットフォームで確認できます。情報を提供すると、支払元が口座への直接入金手配を行います。基本的な手順は以下の通りです:ダイレクトデポジット用紙を入手:雇用主または支払者から用紙を受け取ります。銀行情報を提供:用紙に銀行のルーティング番号と口座番号を記入します。用紙を提出:記入済みの用紙を適切な担当者に返送します。設定を確認:口座明細書でダイレクトデポジットが有効になっていることを確認します。ダイレクトデポジットは時間を節約し、支払いが確実に迅速に受け取れるようにします。
銀行取引明細書を定期的に確認する重要性とは?
銀行取引明細書を定期的に確認することは、健全な財務状態を維持するために極めて重要です。支出の監視、不正取引の発見、誤りの早期発見に役立ちます。月次確認により、潜在的な問題が深刻化する前に対処できます。この習慣は、当座貸越手数料の回避、不正防止、財務記録の正確性確保につながります。継続的な確認は、責任ある資金管理の基盤です。重要性の理由:支出の監視:お金の流れを正確に把握不正取引の検知:許可していない取引を迅速に発見当座貸越の防止:残高を把握し資金不足を回避誤りの発見:銀行側または自身のミスを特定・修正財務管理の維持:個人記録を正確かつ最新の状態に保つ定期的な明細確認は財務管理を掌握し、情報に基づいた意思決定を支えます。








 Lenovo、MWC 2026で「AIキューティー」を発表:デスクトップ型ロボットアームが新たな職場のアシスタントに
もし2025年のAIが画面ベースのチャットに限定されたままなら、2026年は実体化し、デスクに統合された知能への転換点を示す年となる。MWC 2026(バルセロナ開催)において、Lenovoは2つの画期的なAIハードウェアコンセプトを発表した:AI Workmate(AIオフィスパートナー)とAI Work Companion(AIオフィスアシスタント)である。これらのデバイスは、「AIは単なるチャットインターフェースに過ぎない」という概念を打ち破り、生成AIに物理的な存在感を与えている。A
 TikTok、AIクローン音声の苦情が倍増する中、音声著作権報告チャネルを立ち上げ
TikTokは、音声に関する知的財産権侵害に対する専用報告チャネルを導入し、権利保護メカニズムを強化しました。同プラットフォームは、AI音声合成および模倣技術がより身近になるにつれ、有名人や専門の声優の声をクローン化するなどの侵害行為のリスクが大幅に増加していると指摘しています。TikTokによると、音声関連の侵害に関する報告は、昨年同じ時期と比較して過去1ヶ月間で2倍に増加しています。音声の不正使用は、即時の注意を必要とする重要かつ広まりつつある侵害の形態として浮上しています。今回のアップ
 Google AI オーバービューはSEOに安全ですか?2024年の活用法
サバイバー.io Evoスキルのティアリスト:最高から最悪までランク付け!目次:はじめにEvoスキルとは何か?ティアリストの説明CティアのスキルフォースバリアBティアのスキルシャークモッドガン磁気リバーバーカルトロップサンダーボルトボムインフェルノボムインキーゼータードローンサヴィアドローンムーンハロースラッシュルナールフロストAティアのスキルデフェンダースーパーセルウィスリングアロークォンタムボールワントンアイアンレーザーランチャールナールエタニテ

2026年最新の、自然なナレーションを実現する高評価のAIテキスト読み上げツールが、XIX.AIに登場!この厳選リストには、実環境でのテストと毎週更新されるランキングに基づいた、あらゆるユースケースでクリアな音声を再生する、強力で画期的なツールが紹介されています。 無料版と有料版の比較情報を確認して、生産性を即座に高める「必試」のソリューションを見つけましょう。今すぐチェックして、AIの力を最大限に活用しましょう!
11 ツール
xix.ai

2026年最新・最高評価のマンガ用AI背景生成ツールランキング!この厳選コレクションでは、高品質な章の背景、書籍の表紙、プロモーション用イラストの作成に最適な、画期的な強力なツールをご紹介しています。すべてのツールは、信頼性を確保するために実環境での厳格なテストを経ています。 無料版と有料版の比較や詳細な解説も併せてご確認いただけます。今すぐチェックして、あなたにぴったりのツールを見つけ、マンガ制作においてAIの力を最大限に活用しましょう。
6 ツール
xix.ai

2026年最新・最高評価のAIオブジェクト除去エディター(ポートレート・旅行・商品写真向け)!XIX.AIは、毎週更新されるランキングとともに、業界に革命をもたらす強力なツール群を厳選して紹介しています。これらのツールは実環境でのテストを経ており、画質を損なうことなく、不要な要素を素早く除去し、コンテンツの品質を向上させ、大幅な時間の節約を実現します。 AIを活用したクリエイティブの可能性を最大限に引き出したい方なら、ぜひ試してみてください。今すぐチェック!
10 ツール
xix.ai

2026年最新のオンライン講座向け高評価AIテキスト読み上げツールは、XIX.AIが厳格な実地テストに基づき厳選し、毎週ランキングを更新しています。これらの強力なツールを使えば、クリエイターは手間をかけずに明瞭な音声コンテンツを作成でき、執筆効率の向上や講座制作の効率化につながります。無料版と有料版の比較を確認して、ご自身にぴったりのツールを見つけてください。 今すぐチェックして、オンライン教育におけるAIの優位性を手に入れましょう。
10 ツール
xix.ai

2026年最新版・高CTRを実現するベストなAIブログタイトルツールのトップ評価一覧!XIX.AIは、厳格な実世界テストを通過した強力かつ画期的なトップツールコレクションを慎重に厳選しました。無料版と有料版の比較、週次更新のランキング、ブログのトラフィックを効率的に向上させるための詳細なインサイトが見つかります。AIでの優位性を引き出すために、特に試すべきオプションが強調表示されています。今すぐ探索しましょう!
10 ツール
xix.ai

2026年最新・最高評価のサポートワークフロー向けAIタスクルーティングツール!XIX.AIは、試してみるべき、極めて強力で業界に革新をもたらすソリューションを厳選しました。これらはすべて、実環境での厳格なテストを経ており、毎週更新されています。これらのツールはワークフローを効率化し、生産性を向上させ、チームがより迅速かつ効率的なサポートを提供できるよう支援します。 今すぐチェックして、あなたにぴったりのツールを見つけ、AIの力を最大限に引き出しましょう!
17 ツール
xix.ai

Honestly, I always just glance at the balance and move on 😅. This guide makes me realize I'm probably missing a lot of important details. Maybe it's time to actually decode those transactions for real!












