


 Hogar
¿Qué es un extracto bancario? Guía completa para 2026 sobre cómo interpretarlo.
Para gestionar eficazmente tus finanzas, lo primero es comprender bien tu extracto bancario. Este documento ofrece un resumen completo de toda la actividad de la cuenta durante un periodo específico, normalmente un mes. Aprender a leer tu extracto te permite controlar tus gastos, detectar inexactitudes y mantener una buena salud financiera. Desglosaremos las partes clave de un extracto bancario para mejorar tus conocimientos financieros.
Puntos clave
Los extractos bancarios se emiten generalmente cada mes.
En ellos figuran el periodo del extracto, su número de cuenta y el nombre del banco.
Entre los datos importantes se incluyen las fechas de las transacciones, las descripciones y los importes.
Los retiros reducen su saldo, mientras que los depósitos lo aumentan.
Los cargos como los descubiertos y las comisiones mensuales reducirán su saldo.
El saldo corriente muestra los fondos disponibles después de cada transacción.
Los totales del período al final resumen todos los retiros y depósitos.
Tenga en cuenta que «POS» se refiere a las compras con tarjeta de débito realizadas en un «punto de venta».
El uso de un cajero automático fuera de la red de su banco suele conllevar comisiones.
Las transferencias de fondos mueven dinero entre sus diferentes cuentas.
Conceptos básicos de un extracto bancario
¿Qué es un extracto bancario?
Un extracto bancario es un resumen de todas las transacciones financieras realizadas en su cuenta durante un periodo determinado, normalmente un mes.
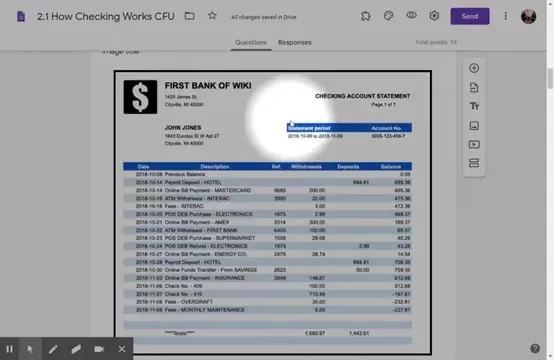
Actúa como un registro oficial de su institución financiera, en el que se detallan los depósitos, retiradas, comisiones y cualquier otra actividad que afecte a su saldo. Acostumbrarse a revisar sus extractos es una parte fundamental de las finanzas personales, ya que le ayuda a realizar un seguimiento de los gastos, identificar actividades fraudulentas y mantener sus registros precisos. Este documento es vital para verificar sus transacciones financieras y comprender su situación fiscal general. Tanto si lo recibe en papel como si lo consulta en línea, su extracto bancario es una herramienta crucial para una gestión informada del dinero. Cada entrada proporciona información sobre sus patrones de gasto y la situación actual de su cuenta.
Los extractos bancarios suelen contener los siguientes elementos:
- Periodo del extracto: las fechas específicas que abarca el extracto.
- Número de cuenta: el número único que identifica su cuenta.
- Nombre del banco e información de contacto: información sobre su institución financiera.
- Saldo inicial: los fondos que había en su cuenta al inicio del periodo del extracto.
- Depósitos: dinero que se ha añadido a su cuenta.
- Retiros: Dinero que se retiró de su cuenta.
- Comisiones: Cualquier cargo del banco por servicios o penalizaciones.
- Saldo final: Los fondos que quedan en su cuenta al final del período.
Al comprender estos conceptos básicos, podrá empezar a entender la historia de su actividad financiera tal y como la refleja su extracto bancario.
Componentes clave de un extracto bancario
Un extracto bancario es más que una simple lista de números; es un registro detallado de su vida financiera. Para comprender plenamente su extracto, debe conocer sus partes clave.
Fecha de la transacción: es la fecha en la que se realizó la transacción.
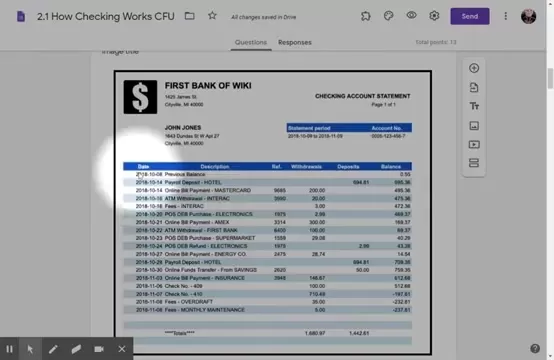
Recuerde que la fecha de la transacción puede no coincidir con la fecha de contabilización, que es cuando el banco la registra oficialmente. Esta fecha es clave para realizar un seguimiento de la secuencia de sus actividades financieras.
Descripción: la descripción proporciona contexto sobre la transacción, como el nombre del comerciante, el tipo de transacción o los números de referencia pertinentes. Esto le ayuda a identificar el propósito de la transacción y a recordar la compra específica. Compruebe siempre que la descripción coincida con sus propios registros y que reconozca la transacción.
Número de referencia: es un código único que el banco o el comerciante asigna a cada transacción. El número de referencia es útil para realizar un seguimiento de transacciones específicas y resolver cualquier problema. Si tiene alguna pregunta sobre una transacción, facilitar el número de referencia a su banco le ayudará a localizarla y examinarla rápidamente.
Retiros: un retiro es cualquier transacción que saca dinero de su cuenta. Esto incluye retiros en cajeros automáticos, compras con tarjeta de débito, cheques, pagos de facturas en línea y comisiones. Cada retiro disminuye el saldo de su cuenta. Es esencial supervisar los retiros para confirmar que están autorizados y son correctos.
Depósitos: un depósito es cualquier transacción que ingresa dinero en su cuenta. Esto incluye depósitos directos, depósitos en efectivo, depósitos de cheques y transferencias desde otras cuentas. Cada depósito aumenta el saldo de su cuenta. Confirme que todos los depósitos esperados se muestran correctamente y que los importes coinciden con sus registros.
Saldo: El saldo muestra cuánto dinero hay en su cuenta en un momento determinado. Este total acumulado refleja el efecto neto de todos sus depósitos y retiros. Estar atento a su saldo es fundamental para evitar sobregiros y gestionar su flujo de caja. Asegúrese de que el saldo final de su extracto coincide con lo que espera.
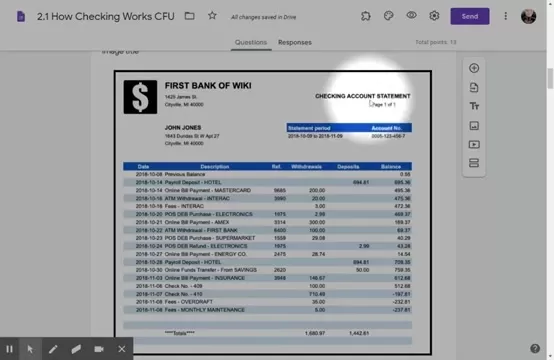
A continuación se muestra una tabla que resume estos componentes:
Componente Descripción Fecha de la transacción: la fecha en la que se realizó la transacción. Descripción: detalles sobre la transacción (nombre del comerciante, tipo de transacción). Número de referencia: un identificador único asignado a cada transacción. Retiradas: transacciones que retiran fondos de su cuenta. Depósitos: transacciones que añaden fondos a su cuenta. Saldo: la cantidad de dinero que hay en su cuenta en un momento determinado.Conocer estos componentes es esencial para leer con precisión su extracto bancario.
Descifrar los tipos de transacción
Abreviaturas y significados comunes de las transacciones
Los extractos bancarios suelen utilizar abreviaturas que pueden resultar confusas. Conocer estos términos es fundamental para comprender correctamente su actividad financiera. A continuación, le ofrecemos una guía de los tipos de transacciones más comunes:
POS (punto de venta): indica una compra realizada con su tarjeta de débito en una tienda.
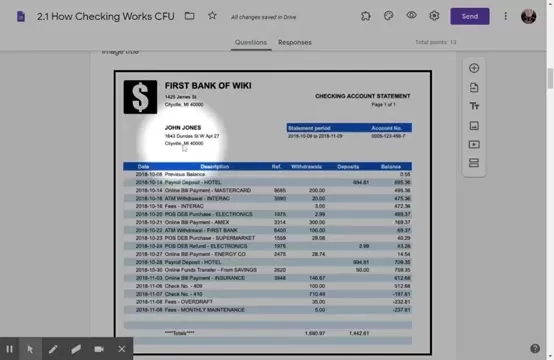
Muestra que ha utilizado su tarjeta para pagar artículos o servicios directamente en la caja. Verifique siempre estas transacciones para asegurarse de que conoce el comercio y el importe cobrado.
ATM (cajero automático): indica una retirada o un ingreso de efectivo realizado en un cajero automático. El uso de un cajero automático fuera de la red de su banco puede acarrear comisiones. Realice un seguimiento de su uso de cajeros automáticos para gestionar su flujo de caja.
ACH (cámara de compensación automatizada): se refiere a las transferencias electrónicas entre bancos, como los depósitos directos de nóminas o los pagos automáticos de facturas. Las transacciones ACH son un método estándar para recibir ingresos y pagar facturas. Verifique estas entradas para asegurarse de que son correctas y están autorizadas.
Pago de facturas en línea: indica un pago que ha programado y enviado a través del sistema de pago en línea de su banco. El pago de facturas en línea le permite gestionar los pagos a diversas empresas desde su cuenta bancaria. Esté atento a estos pagos para confirmar que se procesan según lo previsto.
N.º de cheque: se refiere a un pago realizado mediante un cheque físico en papel. El número de cheque le ayuda a identificar el cheque específico utilizado. Mantenga un registro de los cheques que ha extendido y sus importes para conciliar su extracto con precisión.
Comisiones: indica diversos cargos por servicios del banco, como comisiones mensuales por la cuenta o cargos por descubierto. Las comisiones pueden reducir significativamente su saldo. Revise los cargos por comisiones para comprender lo que está pagando y encontrar formas de minimizarlos.
Comprender estas abreviaturas le ayudará a identificar y clasificar rápidamente las diferentes transacciones de su extracto, lo que le facilitará el seguimiento de los gastos y la detección de posibles errores. Reconocer estos términos es una parte fundamental de la gestión eficaz de su dinero.
Detectar y comprender las comisiones bancarias
Las comisiones bancarias pueden reducir lentamente su saldo si no está atento. Identificar y comprender estos cargos es fundamental para una gestión financiera eficaz. A continuación le ofrecemos una guía de las comisiones bancarias más comunes:
Comisión de mantenimiento mensual: es un cargo recurrente por mantener su cuenta abierta.

Muchos bancos no aplican esta comisión si mantiene un saldo mínimo diario o cumple otros criterios. Consulte las condiciones de su cuenta para ver cómo puede evitar este cargo.
Comisión por descubierto: se cobra cuando una transacción hace que su cuenta tenga un saldo negativo. Las comisiones por descubierto suelen ser bastante elevadas.
Contras
Considere la posibilidad de rechazar la protección contra descubiertos o vincular su cuenta corriente a una cuenta de ahorros para cubrir cualquier déficit.Comisión por uso de cajero automático: se cobra cuando utiliza un cajero automático que no es de su banco. Las comisiones por uso de cajeros automáticos pueden acumularse si utiliza habitualmente cajeros que no pertenecen a su red. Intente utilizar los cajeros automáticos de su banco o retire efectivo en tiendas minoristas.
Comisión por fondos insuficientes (NSF): se cobra cuando un cheque o un pago automático es devuelto por falta de fondos. Las comisiones por NSF son similares a las comisiones por descubierto y se pueden evitar llevando un control cuidadoso del saldo de su cuenta.
Comisión por transferencia: se cobra cuando se transfiere dinero entre cuentas de diferentes bancos. A menudo se pueden minimizar las comisiones por transferencia utilizando servicios de pago electrónico o manteniendo las cuentas en el mismo banco.
Comisión por cuenta inactiva: se cobra si su cuenta no tiene actividad durante un período de tiempo determinado. Puede evitar las comisiones por cuenta inactiva realizando transacciones ocasionales o cerrando oficialmente la cuenta.
Si conoce y comprende estas comisiones, podrá tomar medidas para evitarlas y conservar una mayor parte de su dinero. Revise periódicamente su extracto bancario para detectar cualquier cargo inesperado y póngase en contacto con su banco si tiene alguna pregunta.
Guía paso a paso para conciliar su extracto bancario
Conciliar su extracto bancario: un proceso sencillo
La conciliación de su extracto bancario es un proceso fundamental para garantizar que sus registros personales coincidan con los del banco. Esto implica comparar su propio registro de transacciones con el extracto bancario oficial para encontrar cualquier diferencia. Siga esta guía paso a paso:
Reúna sus documentos: recopile su último extracto bancario y su registro de transacciones personales o chequera. Tenga todo lo que necesita listo para la comparación.
Compare los depósitos: haga coincidir cada depósito que figura en el extracto bancario con los depósitos que ha registrado. Marque cada depósito que coincida. Si ve un depósito en el extracto que no figura en su registro, añádalo. Esto podría incluir pagos de intereses o depósitos directos que haya pasado por alto.
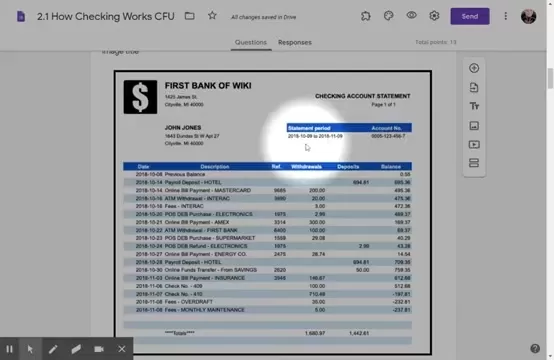
Compare los retiros: compare cada retiro del estado de cuenta bancario con los de su registro. Marque cada uno que coincida. Agregue cualquier retiro del estado de cuenta que falte en su registro, como comisiones bancarias, retiros en cajeros automáticos o pagos en línea que haya olvidado registrar.
Identifique los cheques pendientes: haga una lista de todos los cheques que ha emitido y que aún no han sido procesados por el banco. Estos figuran en su registro, pero no aparecen en el extracto. Deberá tener en cuenta estos cheques pendientes en su cálculo final.
Ajuste el saldo de su registro: añada a su registro cualquier ingreso que aparezca en el extracto pero no en sus registros. Reste de su registro cualquier retirada que aparezca en el extracto pero que usted no haya registrado. Calcule el nuevo saldo ajustado de su registro.
Calcule el saldo conciliado: Comience con el saldo final que aparece en su extracto bancario. Sume el total de los depósitos que haya registrado y que aún no figuran en el extracto. Reste el total de todos los cheques pendientes. El resultado es su saldo conciliado.
Compare los saldos: Compare el saldo ajustado de su registro con el saldo conciliado que acaba de calcular. Si son iguales, su extracto está conciliado. Si difieren, compruebe dos veces su trabajo en busca de errores como cálculos erróneos, números transpuestos o transacciones que faltan.
Investigue las discrepancias: si no puede encontrar el origen del error, póngase en contacto con su banco para obtener ayuda. Ellos pueden ayudarle a localizar las transacciones que faltan o a identificar los errores en el extracto.
Seguir estos pasos le permitirá conciliar correctamente su extracto bancario, lo que garantizará que sus registros financieros sean precisos y estén actualizados. La conciliación periódica es un hábito fundamental para mantener el control financiero y prevenir el fraude.
Herramientas y recursos para la gestión de extractos bancarios
La gestión y la conciliación de sus extractos bancarios pueden ser más sencillas con las herramientas adecuadas. A continuación le ofrecemos algunas opciones útiles:
Aplicaciones bancarias: la mayoría de los bancos ofrecen aplicaciones móviles que le permiten ver extractos, realizar un seguimiento de las transacciones y conciliar su cuenta desde cualquier lugar.
Estas aplicaciones suelen incluir funciones para clasificar los gastos y analizar sus hábitos.
Software de finanzas personales: aplicaciones como Mint, Quicken y YNAB (You Need a Budget) pueden importar automáticamente las transacciones bancarias para ayudarle a realizar un seguimiento de los gastos, crear presupuestos y conciliar cuentas. Estas herramientas ofrecen una visión general de su salud financiera.
Hojas de cálculo: si prefiere un enfoque manual, utilice una hoja de cálculo para registrar las transacciones y conciliar los extractos. Cree columnas para la fecha, la descripción, el importe y la categoría. Utilice fórmulas para calcular su saldo y detectar discrepancias.
Portales de banca en línea: el sitio web de su banco ofrece un portal seguro para acceder a los extractos, ver el historial de transacciones y descargar datos para utilizarlos en otro software. Es una forma segura de gestionar sus extractos en línea.
Plantillas de conciliación bancaria: muchos sitios web ofrecen plantillas gratuitas y descargables que le guían a través del proceso de conciliación. Estas plantillas proporcionan un formato estructurado que puede ayudar a evitar errores.
El uso de estas herramientas y recursos puede hacer que la gestión de los extractos bancarios sea más eficiente y ayudar a garantizar que sus registros financieros sean precisos y estén actualizados. Una buena gestión de los extractos es una parte fundamental de una planificación financiera sólida.
Ventajas e inconvenientes de los extractos bancarios en línea
Ventajas
Acceda a sus extractos cómodamente desde cualquier lugar.
Mejor para el medio ambiente
Menor riesgo de que le roben los extractos del buzón
Fácil de buscar y almacenar digitalmente
Normalmente se proporciona sin coste alguno
Contras
Necesita una conexión a Internet para verlas
Posibles riesgos de seguridad si tu cuenta online se ve comprometida
Es fácil descuidar su revisión periódica
A veces no se aceptan como prueba oficial de domicilio
Preguntas frecuentes
¿Con qué frecuencia debo revisar mi extracto bancario?
Es recomendable revisar el extracto bancario cada mes, tan pronto como lo reciba. Esto le ayudará a identificar rápidamente cualquier error o actividad no autorizada.
¿Qué debo hacer si encuentro un error en mi extracto bancario?
Póngase en contacto con su banco inmediatamente para informar del error. Facilíteles detalles específicos como la fecha de la transacción, el importe y la descripción. Haga un seguimiento con un registro escrito de su reclamación para asegurarse de que queda debidamente documentada.
¿Qué es una comisión por descubierto y cómo puedo evitarla?
Se cobra una comisión por descubierto cuando una transacción supera su saldo disponible. Para evitar estas comisiones, vigile de cerca su saldo, configure alertas de saldo bajo y considere la posibilidad de rechazar la protección contra descubiertos o vincular su cuenta corriente a una cuenta de ahorros como respaldo.
¿Qué significa «POS» en mi extracto bancario?
«POS» significa «punto de venta» (Point of Sale). Indica una compra con tarjeta de débito realizada en una tienda minorista.
¿Cuánto tiempo debo conservar mis extractos bancarios?
Por lo general, se recomienda conservar los extractos bancarios durante al menos un año para poder consultarlos fácilmente y preparar la declaración de impuestos. A efectos fiscales, es posible que deba conservarlos durante varios años, dependiendo de la normativa local.
Preguntas relacionadas
¿Cuál es la diferencia entre una cuenta corriente y una cuenta de ahorros?
Una cuenta corriente está diseñada para transacciones diarias, como el pago de facturas y compras, y ofrece un fácil acceso a través de tarjetas de débito, cheques y banca en línea. Una cuenta de ahorros está destinada al dinero que desea apartar, y normalmente genera intereses. Aunque puede retirar dinero de la cuenta de ahorros, a menudo hay límites en las transacciones mensuales. Cuenta corriente: ideal para los gastos diarios, ofrece acceso inmediato a los fondos y suele incluir una tarjeta de débito. Cuenta de ahorros: diseñada para acumular ahorros, genera intereses y puede restringir el número de retiradas. La elección entre ambas depende de sus objetivos financieros. Muchas personas utilizan ambos tipos de cuentas para gestionar su dinero de forma eficaz.
¿Cómo configuro el depósito directo?
Configurar el depósito directo es una forma cómoda de que los cheques de pago u otros pagos regulares se depositen automáticamente en su cuenta corriente. Para empezar, debe proporcionar a su empleador o al pagador el número de ruta de su banco y su número de cuenta. Puede encontrar estos números en un cheque o a través de la plataforma en línea de su banco. Una vez que proporcione esta información, el pagador se encargará de que los fondos se depositen directamente en su cuenta.Estos son los pasos básicos: Obtenga un formulario de depósito directo: solicite el formulario a su empleador o al pagador. Proporcione sus datos bancarios: rellene el formulario con el número de ruta de su banco y su número de cuenta. Envíe el formulario: devuelva el formulario cumplimentado a la parte correspondiente. Confirme la configuración: compruebe su extracto bancario para verificar que el depósito directo está activo. El depósito directo ahorra tiempo y garantiza que sus pagos se reciban puntualmente.
¿Por qué es importante revisar mis extractos bancarios con regularidad?
Revisar regularmente sus extractos bancarios es fundamental para mantener una buena salud financiera. Le ayuda a controlar sus gastos, detectar transacciones no autorizadas e identificar errores a tiempo. Una revisión mensual le permite abordar posibles problemas antes de que se conviertan en problemas importantes. Esta práctica puede ayudarle a evitar comisiones por descubierto, prevenir fraudes y garantizar que sus registros financieros sean correctos. La revisión constante es la piedra angular de una gestión responsable del dinero.He aquí por qué es importante: Controlar los gastos: vea exactamente en qué se gasta su dinero. Detectar fraudes: detecte rápidamente cualquier transacción que no haya autorizado. Evitar descubiertos: manténgase al tanto de su saldo para evitar fondos insuficientes. Detectar errores: identifique y corrija los errores del banco o los suyos propios. Mantener el control financiero: mantenga sus registros personales precisos y actualizados. La revisión periódica de los extractos le permite controlar sus finanzas y le ayuda a tomar decisiones informadas.
Artículo relacionado
 Lenovo presenta a AI Cutie en MWC 2026: un brazo robótico de escritorio se convierte en tu nuevo asistente laboral
Si la IA en 2025 sigue limitada a chats basados en pantallas, 2026 marca el cambio hacia una inteligencia tangible e integrada en el escritorio. En la MWC 2026 de Barcelona, Lenovo presentó dos conceptos innovadores de hardware de IA: AI Workmate (un
TikTok lanza un canal de informes sobre derechos de voz mientras se duplican las quejas por voces clonadas con inteligencia artificial
TikTok ha introducido un canal de denuncia específico para infracciones de propiedad intelectual relacionadas con la voz, junto con mecanismos mejorados de protección de derechos. La plataforma señala que, a medida que las tecnologías de síntesis e i
¿Es seguro Google AI Overviews para el SEO? Cómo utilizarlo en 2024
Lista de rangos de habilidades Evo de Survivor.io: ¡Las mejores y las peores clasificadas!Tabla de contenidos:Introducción¿Qué es una habilidad Evo?Explicación de la lista de rangosHabilidades de rango CBarrera de fuerzaHabilidades de rango BP
Recomendaciones de temas especiales relacionados
Texto a voz
 Las mejores herramientas de conversión de texto a voz basadas en IA para locuciones naturales
¡Las mejores herramientas de 2026 de conversión de texto a voz con IA, con las mejores valoraciones para locuciones naturales, ya están aquí, en XIX.AI! Esta lista seleccionada incluye opciones potentes y revolucionarias que ofrecen voces nítidas para cualquier caso de uso, respaldadas por pruebas en el mundo real y clasificaciones que se actualizan semanalmente. Consigue una comparación entre las versiones gratuitas y de pago para encontrar la solución imprescindible que impulse tu productividad al instante. ¡Explora ahora y descubre tu ventaja con la IA!
 11 herramientas
 xix.ai
Creación de cómics
Generadores de fondos con IA para manga: capítulos serializados, portadas e ilustraciones promocionales
¡Los mejores generadores de fondos de manga con IA de 2026, clasificados según las valoraciones más altas! Esta selección presenta potentes herramientas revolucionarias, perfectas para crear fondos de capítulos, portadas de libros e ilustraciones promocionales de alta calidad. Todas las opciones han sido sometidas a rigurosas pruebas en condiciones reales para garantizar su fiabilidad. Consigue una comparación entre las versiones gratuitas y de pago, junto con información detallada. Explora ahora mismo para descubrir tu herramienta perfecta y sacar el máximo partido a la IA en la creación de manga.
6 herramientas
xix.ai
Edición de imágenes
Editores de eliminación de objetos con IA: retoca retratos, fotos de viajes y fotografías de productos
¡Los mejores editores de IA para la eliminación de objetos de 2026, mejor valorados para retratos, fotos de viajes y de productos! XIX.AI selecciona una potente colección revolucionaria que se actualiza periódicamente con clasificaciones semanales. Estas herramientas ofrecen pruebas en situaciones reales para ayudarte a eliminar rápidamente elementos no deseados, mejorar la calidad del contenido y ahorrar muchísimo tiempo sin comprometer los resultados. Imprescindible para cualquiera que quiera sacar el máximo partido a la IA en sus creaciones. ¡Explóralas ahora!
10 herramientas
xix.ai
Texto a voz
Las mejores herramientas de conversión de texto a voz con IA para cursos en línea
Las mejores herramientas de conversión de texto a voz con IA para cursos en línea de 2026 han sido seleccionadas por XIX.AI tras rigurosas pruebas en condiciones reales y clasificaciones que se actualizan semanalmente. Estas potentes herramientas ayudan a los creadores a ofrecer contenidos de audio de una claridad cristalina sin esfuerzo, lo que aumenta la eficiencia a la hora de redactar y agiliza la producción de los cursos. Echa un vistazo a la comparación entre las opciones gratuitas y las de pago para encontrar la que mejor se adapte a tus necesidades. Explora ahora mismo y descubre las ventajas que te ofrece la IA en la educación en línea.
10 herramientas
xix.ai
escribiendo
Herramientas de títulos para blogs de IA con mayores tasas de clics
2026 Últimas Mejores Herramientas de Títulos para Blogs de IA Mejor Valoradas para Mayores Tasas de Clics. XIX.AI ha seleccionado cuidadosamente una poderosa y revolucionaria colección de las mejores herramientas que han pasado rigurosas pruebas en el mundo real. Encontrarás una comparación entre versiones gratuitas y de pago, clasificaciones actualizadas semanalmente e información detallada para ayudarte a aumentar el tráfico de tu blog de manera eficiente. Las opciones más recomendadas están destacadas para ayudarte a desbloquear tu ventaja con IA. ¡Explóralas ahora!
10 herramientas
xix.ai
automatización
Las mejores herramientas de distribución de tareas basadas en IA para los flujos de trabajo de atención al cliente
¡Las mejores herramientas de distribución de tareas con IA mejor valoradas de 2026 para flujos de trabajo de asistencia técnica! XIX.AI ha seleccionado una colección revolucionaria y muy potente de soluciones que no te puedes perder, todas ellas sometidas a rigurosas pruebas en condiciones reales y actualizadas semanalmente. Estas herramientas agilizan los flujos de trabajo, aumentan la productividad y ayudan a los equipos a ofrecer una asistencia más rápida y eficiente. ¡Explora ahora mismo para descubrir tu herramienta perfecta y sacar el máximo partido a la IA!
17 herramientas
xix.ai

 comentario (1)
0/500
![PaulHarris]()
Honestly, I always just glance at the balance and move on 😅. This guide makes me realize I'm probably missing a lot of important details. Maybe it's time to actually decode those transactions for real!
Para gestionar eficazmente tus finanzas, lo primero es comprender bien tu extracto bancario. Este documento ofrece un resumen completo de toda la actividad de la cuenta durante un periodo específico, normalmente un mes. Aprender a leer tu extracto te permite controlar tus gastos, detectar inexactitudes y mantener una buena salud financiera. Desglosaremos las partes clave de un extracto bancario para mejorar tus conocimientos financieros.
Puntos clave
Los extractos bancarios se emiten generalmente cada mes.
En ellos figuran el periodo del extracto, su número de cuenta y el nombre del banco.
Entre los datos importantes se incluyen las fechas de las transacciones, las descripciones y los importes.
Los retiros reducen su saldo, mientras que los depósitos lo aumentan.
Los cargos como los descubiertos y las comisiones mensuales reducirán su saldo.
El saldo corriente muestra los fondos disponibles después de cada transacción.
Los totales del período al final resumen todos los retiros y depósitos.
Tenga en cuenta que «POS» se refiere a las compras con tarjeta de débito realizadas en un «punto de venta».
El uso de un cajero automático fuera de la red de su banco suele conllevar comisiones.
Las transferencias de fondos mueven dinero entre sus diferentes cuentas.
Conceptos básicos de un extracto bancario
¿Qué es un extracto bancario?
Un extracto bancario es un resumen de todas las transacciones financieras realizadas en su cuenta durante un periodo determinado, normalmente un mes.
Actúa como un registro oficial de su institución financiera, en el que se detallan los depósitos, retiradas, comisiones y cualquier otra actividad que afecte a su saldo. Acostumbrarse a revisar sus extractos es una parte fundamental de las finanzas personales, ya que le ayuda a realizar un seguimiento de los gastos, identificar actividades fraudulentas y mantener sus registros precisos. Este documento es vital para verificar sus transacciones financieras y comprender su situación fiscal general. Tanto si lo recibe en papel como si lo consulta en línea, su extracto bancario es una herramienta crucial para una gestión informada del dinero. Cada entrada proporciona información sobre sus patrones de gasto y la situación actual de su cuenta.
Los extractos bancarios suelen contener los siguientes elementos:
- Periodo del extracto: las fechas específicas que abarca el extracto.
- Número de cuenta: el número único que identifica su cuenta.
- Nombre del banco e información de contacto: información sobre su institución financiera.
- Saldo inicial: los fondos que había en su cuenta al inicio del periodo del extracto.
- Depósitos: dinero que se ha añadido a su cuenta.
- Retiros: Dinero que se retiró de su cuenta.
- Comisiones: Cualquier cargo del banco por servicios o penalizaciones.
- Saldo final: Los fondos que quedan en su cuenta al final del período.
Al comprender estos conceptos básicos, podrá empezar a entender la historia de su actividad financiera tal y como la refleja su extracto bancario.
Componentes clave de un extracto bancario
Un extracto bancario es más que una simple lista de números; es un registro detallado de su vida financiera. Para comprender plenamente su extracto, debe conocer sus partes clave.
Fecha de la transacción: es la fecha en la que se realizó la transacción.
Recuerde que la fecha de la transacción puede no coincidir con la fecha de contabilización, que es cuando el banco la registra oficialmente. Esta fecha es clave para realizar un seguimiento de la secuencia de sus actividades financieras.
Descripción: la descripción proporciona contexto sobre la transacción, como el nombre del comerciante, el tipo de transacción o los números de referencia pertinentes. Esto le ayuda a identificar el propósito de la transacción y a recordar la compra específica. Compruebe siempre que la descripción coincida con sus propios registros y que reconozca la transacción.
Número de referencia: es un código único que el banco o el comerciante asigna a cada transacción. El número de referencia es útil para realizar un seguimiento de transacciones específicas y resolver cualquier problema. Si tiene alguna pregunta sobre una transacción, facilitar el número de referencia a su banco le ayudará a localizarla y examinarla rápidamente.
Retiros: un retiro es cualquier transacción que saca dinero de su cuenta. Esto incluye retiros en cajeros automáticos, compras con tarjeta de débito, cheques, pagos de facturas en línea y comisiones. Cada retiro disminuye el saldo de su cuenta. Es esencial supervisar los retiros para confirmar que están autorizados y son correctos.
Depósitos: un depósito es cualquier transacción que ingresa dinero en su cuenta. Esto incluye depósitos directos, depósitos en efectivo, depósitos de cheques y transferencias desde otras cuentas. Cada depósito aumenta el saldo de su cuenta. Confirme que todos los depósitos esperados se muestran correctamente y que los importes coinciden con sus registros.
Saldo: El saldo muestra cuánto dinero hay en su cuenta en un momento determinado. Este total acumulado refleja el efecto neto de todos sus depósitos y retiros. Estar atento a su saldo es fundamental para evitar sobregiros y gestionar su flujo de caja. Asegúrese de que el saldo final de su extracto coincide con lo que espera.
A continuación se muestra una tabla que resume estos componentes:
Conocer estos componentes es esencial para leer con precisión su extracto bancario.
Descifrar los tipos de transacción
Abreviaturas y significados comunes de las transacciones
Los extractos bancarios suelen utilizar abreviaturas que pueden resultar confusas. Conocer estos términos es fundamental para comprender correctamente su actividad financiera. A continuación, le ofrecemos una guía de los tipos de transacciones más comunes:
POS (punto de venta): indica una compra realizada con su tarjeta de débito en una tienda.
Muestra que ha utilizado su tarjeta para pagar artículos o servicios directamente en la caja. Verifique siempre estas transacciones para asegurarse de que conoce el comercio y el importe cobrado.
ATM (cajero automático): indica una retirada o un ingreso de efectivo realizado en un cajero automático. El uso de un cajero automático fuera de la red de su banco puede acarrear comisiones. Realice un seguimiento de su uso de cajeros automáticos para gestionar su flujo de caja.
ACH (cámara de compensación automatizada): se refiere a las transferencias electrónicas entre bancos, como los depósitos directos de nóminas o los pagos automáticos de facturas. Las transacciones ACH son un método estándar para recibir ingresos y pagar facturas. Verifique estas entradas para asegurarse de que son correctas y están autorizadas.
Pago de facturas en línea: indica un pago que ha programado y enviado a través del sistema de pago en línea de su banco. El pago de facturas en línea le permite gestionar los pagos a diversas empresas desde su cuenta bancaria. Esté atento a estos pagos para confirmar que se procesan según lo previsto.
N.º de cheque: se refiere a un pago realizado mediante un cheque físico en papel. El número de cheque le ayuda a identificar el cheque específico utilizado. Mantenga un registro de los cheques que ha extendido y sus importes para conciliar su extracto con precisión.
Comisiones: indica diversos cargos por servicios del banco, como comisiones mensuales por la cuenta o cargos por descubierto. Las comisiones pueden reducir significativamente su saldo. Revise los cargos por comisiones para comprender lo que está pagando y encontrar formas de minimizarlos.
Comprender estas abreviaturas le ayudará a identificar y clasificar rápidamente las diferentes transacciones de su extracto, lo que le facilitará el seguimiento de los gastos y la detección de posibles errores. Reconocer estos términos es una parte fundamental de la gestión eficaz de su dinero.
Detectar y comprender las comisiones bancarias
Las comisiones bancarias pueden reducir lentamente su saldo si no está atento. Identificar y comprender estos cargos es fundamental para una gestión financiera eficaz. A continuación le ofrecemos una guía de las comisiones bancarias más comunes:
Comisión de mantenimiento mensual: es un cargo recurrente por mantener su cuenta abierta.
Muchos bancos no aplican esta comisión si mantiene un saldo mínimo diario o cumple otros criterios. Consulte las condiciones de su cuenta para ver cómo puede evitar este cargo.
Comisión por descubierto: se cobra cuando una transacción hace que su cuenta tenga un saldo negativo. Las comisiones por descubierto suelen ser bastante elevadas.
Contras
Considere la posibilidad de rechazar la protección contra descubiertos o vincular su cuenta corriente a una cuenta de ahorros para cubrir cualquier déficit.Comisión por uso de cajero automático: se cobra cuando utiliza un cajero automático que no es de su banco. Las comisiones por uso de cajeros automáticos pueden acumularse si utiliza habitualmente cajeros que no pertenecen a su red. Intente utilizar los cajeros automáticos de su banco o retire efectivo en tiendas minoristas.
Comisión por fondos insuficientes (NSF): se cobra cuando un cheque o un pago automático es devuelto por falta de fondos. Las comisiones por NSF son similares a las comisiones por descubierto y se pueden evitar llevando un control cuidadoso del saldo de su cuenta.
Comisión por transferencia: se cobra cuando se transfiere dinero entre cuentas de diferentes bancos. A menudo se pueden minimizar las comisiones por transferencia utilizando servicios de pago electrónico o manteniendo las cuentas en el mismo banco.
Comisión por cuenta inactiva: se cobra si su cuenta no tiene actividad durante un período de tiempo determinado. Puede evitar las comisiones por cuenta inactiva realizando transacciones ocasionales o cerrando oficialmente la cuenta.
Si conoce y comprende estas comisiones, podrá tomar medidas para evitarlas y conservar una mayor parte de su dinero. Revise periódicamente su extracto bancario para detectar cualquier cargo inesperado y póngase en contacto con su banco si tiene alguna pregunta.
Guía paso a paso para conciliar su extracto bancario
Conciliar su extracto bancario: un proceso sencillo
La conciliación de su extracto bancario es un proceso fundamental para garantizar que sus registros personales coincidan con los del banco. Esto implica comparar su propio registro de transacciones con el extracto bancario oficial para encontrar cualquier diferencia. Siga esta guía paso a paso:
Reúna sus documentos: recopile su último extracto bancario y su registro de transacciones personales o chequera. Tenga todo lo que necesita listo para la comparación.
Compare los depósitos: haga coincidir cada depósito que figura en el extracto bancario con los depósitos que ha registrado. Marque cada depósito que coincida. Si ve un depósito en el extracto que no figura en su registro, añádalo. Esto podría incluir pagos de intereses o depósitos directos que haya pasado por alto.
Compare los retiros: compare cada retiro del estado de cuenta bancario con los de su registro. Marque cada uno que coincida. Agregue cualquier retiro del estado de cuenta que falte en su registro, como comisiones bancarias, retiros en cajeros automáticos o pagos en línea que haya olvidado registrar.
Identifique los cheques pendientes: haga una lista de todos los cheques que ha emitido y que aún no han sido procesados por el banco. Estos figuran en su registro, pero no aparecen en el extracto. Deberá tener en cuenta estos cheques pendientes en su cálculo final.
Ajuste el saldo de su registro: añada a su registro cualquier ingreso que aparezca en el extracto pero no en sus registros. Reste de su registro cualquier retirada que aparezca en el extracto pero que usted no haya registrado. Calcule el nuevo saldo ajustado de su registro.
Calcule el saldo conciliado: Comience con el saldo final que aparece en su extracto bancario. Sume el total de los depósitos que haya registrado y que aún no figuran en el extracto. Reste el total de todos los cheques pendientes. El resultado es su saldo conciliado.
Compare los saldos: Compare el saldo ajustado de su registro con el saldo conciliado que acaba de calcular. Si son iguales, su extracto está conciliado. Si difieren, compruebe dos veces su trabajo en busca de errores como cálculos erróneos, números transpuestos o transacciones que faltan.
Investigue las discrepancias: si no puede encontrar el origen del error, póngase en contacto con su banco para obtener ayuda. Ellos pueden ayudarle a localizar las transacciones que faltan o a identificar los errores en el extracto.
Seguir estos pasos le permitirá conciliar correctamente su extracto bancario, lo que garantizará que sus registros financieros sean precisos y estén actualizados. La conciliación periódica es un hábito fundamental para mantener el control financiero y prevenir el fraude.
Herramientas y recursos para la gestión de extractos bancarios
La gestión y la conciliación de sus extractos bancarios pueden ser más sencillas con las herramientas adecuadas. A continuación le ofrecemos algunas opciones útiles:
Aplicaciones bancarias: la mayoría de los bancos ofrecen aplicaciones móviles que le permiten ver extractos, realizar un seguimiento de las transacciones y conciliar su cuenta desde cualquier lugar.
Estas aplicaciones suelen incluir funciones para clasificar los gastos y analizar sus hábitos.
Software de finanzas personales: aplicaciones como Mint, Quicken y YNAB (You Need a Budget) pueden importar automáticamente las transacciones bancarias para ayudarle a realizar un seguimiento de los gastos, crear presupuestos y conciliar cuentas. Estas herramientas ofrecen una visión general de su salud financiera.
Hojas de cálculo: si prefiere un enfoque manual, utilice una hoja de cálculo para registrar las transacciones y conciliar los extractos. Cree columnas para la fecha, la descripción, el importe y la categoría. Utilice fórmulas para calcular su saldo y detectar discrepancias.
Portales de banca en línea: el sitio web de su banco ofrece un portal seguro para acceder a los extractos, ver el historial de transacciones y descargar datos para utilizarlos en otro software. Es una forma segura de gestionar sus extractos en línea.
Plantillas de conciliación bancaria: muchos sitios web ofrecen plantillas gratuitas y descargables que le guían a través del proceso de conciliación. Estas plantillas proporcionan un formato estructurado que puede ayudar a evitar errores.
El uso de estas herramientas y recursos puede hacer que la gestión de los extractos bancarios sea más eficiente y ayudar a garantizar que sus registros financieros sean precisos y estén actualizados. Una buena gestión de los extractos es una parte fundamental de una planificación financiera sólida.
Ventajas e inconvenientes de los extractos bancarios en línea
Ventajas
Acceda a sus extractos cómodamente desde cualquier lugar.
Mejor para el medio ambiente
Menor riesgo de que le roben los extractos del buzón
Fácil de buscar y almacenar digitalmente
Normalmente se proporciona sin coste alguno
Contras
Necesita una conexión a Internet para verlas
Posibles riesgos de seguridad si tu cuenta online se ve comprometida
Es fácil descuidar su revisión periódica
A veces no se aceptan como prueba oficial de domicilio
Preguntas frecuentes
¿Con qué frecuencia debo revisar mi extracto bancario?
Es recomendable revisar el extracto bancario cada mes, tan pronto como lo reciba. Esto le ayudará a identificar rápidamente cualquier error o actividad no autorizada.
¿Qué debo hacer si encuentro un error en mi extracto bancario?
Póngase en contacto con su banco inmediatamente para informar del error. Facilíteles detalles específicos como la fecha de la transacción, el importe y la descripción. Haga un seguimiento con un registro escrito de su reclamación para asegurarse de que queda debidamente documentada.
¿Qué es una comisión por descubierto y cómo puedo evitarla?
Se cobra una comisión por descubierto cuando una transacción supera su saldo disponible. Para evitar estas comisiones, vigile de cerca su saldo, configure alertas de saldo bajo y considere la posibilidad de rechazar la protección contra descubiertos o vincular su cuenta corriente a una cuenta de ahorros como respaldo.
¿Qué significa «POS» en mi extracto bancario?
«POS» significa «punto de venta» (Point of Sale). Indica una compra con tarjeta de débito realizada en una tienda minorista.
¿Cuánto tiempo debo conservar mis extractos bancarios?
Por lo general, se recomienda conservar los extractos bancarios durante al menos un año para poder consultarlos fácilmente y preparar la declaración de impuestos. A efectos fiscales, es posible que deba conservarlos durante varios años, dependiendo de la normativa local.
Preguntas relacionadas
¿Cuál es la diferencia entre una cuenta corriente y una cuenta de ahorros?
Una cuenta corriente está diseñada para transacciones diarias, como el pago de facturas y compras, y ofrece un fácil acceso a través de tarjetas de débito, cheques y banca en línea. Una cuenta de ahorros está destinada al dinero que desea apartar, y normalmente genera intereses. Aunque puede retirar dinero de la cuenta de ahorros, a menudo hay límites en las transacciones mensuales. Cuenta corriente: ideal para los gastos diarios, ofrece acceso inmediato a los fondos y suele incluir una tarjeta de débito. Cuenta de ahorros: diseñada para acumular ahorros, genera intereses y puede restringir el número de retiradas. La elección entre ambas depende de sus objetivos financieros. Muchas personas utilizan ambos tipos de cuentas para gestionar su dinero de forma eficaz.
¿Cómo configuro el depósito directo?
Configurar el depósito directo es una forma cómoda de que los cheques de pago u otros pagos regulares se depositen automáticamente en su cuenta corriente. Para empezar, debe proporcionar a su empleador o al pagador el número de ruta de su banco y su número de cuenta. Puede encontrar estos números en un cheque o a través de la plataforma en línea de su banco. Una vez que proporcione esta información, el pagador se encargará de que los fondos se depositen directamente en su cuenta.Estos son los pasos básicos: Obtenga un formulario de depósito directo: solicite el formulario a su empleador o al pagador. Proporcione sus datos bancarios: rellene el formulario con el número de ruta de su banco y su número de cuenta. Envíe el formulario: devuelva el formulario cumplimentado a la parte correspondiente. Confirme la configuración: compruebe su extracto bancario para verificar que el depósito directo está activo. El depósito directo ahorra tiempo y garantiza que sus pagos se reciban puntualmente.
¿Por qué es importante revisar mis extractos bancarios con regularidad?
Revisar regularmente sus extractos bancarios es fundamental para mantener una buena salud financiera. Le ayuda a controlar sus gastos, detectar transacciones no autorizadas e identificar errores a tiempo. Una revisión mensual le permite abordar posibles problemas antes de que se conviertan en problemas importantes. Esta práctica puede ayudarle a evitar comisiones por descubierto, prevenir fraudes y garantizar que sus registros financieros sean correctos. La revisión constante es la piedra angular de una gestión responsable del dinero.He aquí por qué es importante: Controlar los gastos: vea exactamente en qué se gasta su dinero. Detectar fraudes: detecte rápidamente cualquier transacción que no haya autorizado. Evitar descubiertos: manténgase al tanto de su saldo para evitar fondos insuficientes. Detectar errores: identifique y corrija los errores del banco o los suyos propios. Mantener el control financiero: mantenga sus registros personales precisos y actualizados. La revisión periódica de los extractos le permite controlar sus finanzas y le ayuda a tomar decisiones informadas.








 Lenovo presenta a AI Cutie en MWC 2026: un brazo robótico de escritorio se convierte en tu nuevo asistente laboral
Si la IA en 2025 sigue limitada a chats basados en pantallas, 2026 marca el cambio hacia una inteligencia tangible e integrada en el escritorio. En la MWC 2026 de Barcelona, Lenovo presentó dos conceptos innovadores de hardware de IA: AI Workmate (un
 TikTok lanza un canal de informes sobre derechos de voz mientras se duplican las quejas por voces clonadas con inteligencia artificial
TikTok ha introducido un canal de denuncia específico para infracciones de propiedad intelectual relacionadas con la voz, junto con mecanismos mejorados de protección de derechos. La plataforma señala que, a medida que las tecnologías de síntesis e i
 ¿Es seguro Google AI Overviews para el SEO? Cómo utilizarlo en 2024
Lista de rangos de habilidades Evo de Survivor.io: ¡Las mejores y las peores clasificadas!Tabla de contenidos:Introducción¿Qué es una habilidad Evo?Explicación de la lista de rangosHabilidades de rango CBarrera de fuerzaHabilidades de rango BP

¡Las mejores herramientas de 2026 de conversión de texto a voz con IA, con las mejores valoraciones para locuciones naturales, ya están aquí, en XIX.AI! Esta lista seleccionada incluye opciones potentes y revolucionarias que ofrecen voces nítidas para cualquier caso de uso, respaldadas por pruebas en el mundo real y clasificaciones que se actualizan semanalmente. Consigue una comparación entre las versiones gratuitas y de pago para encontrar la solución imprescindible que impulse tu productividad al instante. ¡Explora ahora y descubre tu ventaja con la IA!
11 herramientas
xix.ai

¡Los mejores generadores de fondos de manga con IA de 2026, clasificados según las valoraciones más altas! Esta selección presenta potentes herramientas revolucionarias, perfectas para crear fondos de capítulos, portadas de libros e ilustraciones promocionales de alta calidad. Todas las opciones han sido sometidas a rigurosas pruebas en condiciones reales para garantizar su fiabilidad. Consigue una comparación entre las versiones gratuitas y de pago, junto con información detallada. Explora ahora mismo para descubrir tu herramienta perfecta y sacar el máximo partido a la IA en la creación de manga.
6 herramientas
xix.ai

¡Los mejores editores de IA para la eliminación de objetos de 2026, mejor valorados para retratos, fotos de viajes y de productos! XIX.AI selecciona una potente colección revolucionaria que se actualiza periódicamente con clasificaciones semanales. Estas herramientas ofrecen pruebas en situaciones reales para ayudarte a eliminar rápidamente elementos no deseados, mejorar la calidad del contenido y ahorrar muchísimo tiempo sin comprometer los resultados. Imprescindible para cualquiera que quiera sacar el máximo partido a la IA en sus creaciones. ¡Explóralas ahora!
10 herramientas
xix.ai

Las mejores herramientas de conversión de texto a voz con IA para cursos en línea de 2026 han sido seleccionadas por XIX.AI tras rigurosas pruebas en condiciones reales y clasificaciones que se actualizan semanalmente. Estas potentes herramientas ayudan a los creadores a ofrecer contenidos de audio de una claridad cristalina sin esfuerzo, lo que aumenta la eficiencia a la hora de redactar y agiliza la producción de los cursos. Echa un vistazo a la comparación entre las opciones gratuitas y las de pago para encontrar la que mejor se adapte a tus necesidades. Explora ahora mismo y descubre las ventajas que te ofrece la IA en la educación en línea.
10 herramientas
xix.ai

2026 Últimas Mejores Herramientas de Títulos para Blogs de IA Mejor Valoradas para Mayores Tasas de Clics. XIX.AI ha seleccionado cuidadosamente una poderosa y revolucionaria colección de las mejores herramientas que han pasado rigurosas pruebas en el mundo real. Encontrarás una comparación entre versiones gratuitas y de pago, clasificaciones actualizadas semanalmente e información detallada para ayudarte a aumentar el tráfico de tu blog de manera eficiente. Las opciones más recomendadas están destacadas para ayudarte a desbloquear tu ventaja con IA. ¡Explóralas ahora!
10 herramientas
xix.ai

¡Las mejores herramientas de distribución de tareas con IA mejor valoradas de 2026 para flujos de trabajo de asistencia técnica! XIX.AI ha seleccionado una colección revolucionaria y muy potente de soluciones que no te puedes perder, todas ellas sometidas a rigurosas pruebas en condiciones reales y actualizadas semanalmente. Estas herramientas agilizan los flujos de trabajo, aumentan la productividad y ayudan a los equipos a ofrecer una asistencia más rápida y eficiente. ¡Explora ahora mismo para descubrir tu herramienta perfecta y sacar el máximo partido a la IA!
17 herramientas
xix.ai

Honestly, I always just glance at the balance and move on 😅. This guide makes me realize I'm probably missing a lot of important details. Maybe it's time to actually decode those transactions for real!












