


 Hogar
Tres proyectos ambiciosos de tecnología de vanguardia impulsan la espectacular salida a bolsa de SpaceX
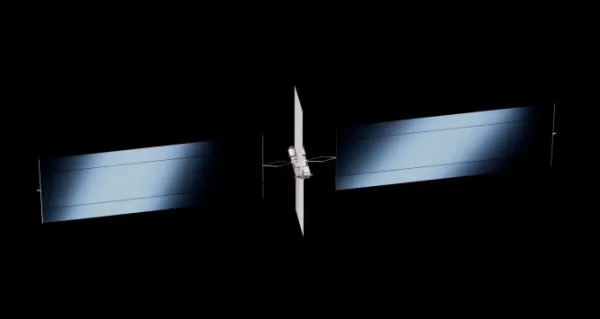
SpaceX tiene previsto salir a bolsa este viernes, y el entusiasmo de los inversores es difícil de contener. Según se informa, la oferta pública de venta, valorada en 75 000 millones de dólares, ha tenido una gran sobresuscripción, y algunos inversores institucionales han comprometido bloques de 10 000 millones de dólares para hacerse con una parte del imperio de Elon Musk.
Hay muchas razones para abordar esta inversión con cautela —las grandes salidas a bolsa suelen dar resultados por debajo de lo esperado, la empresa está perdiendo dinero y el impredecible comportamiento de Musk en Internet resultaría alarmante en cualquier otro director ejecutivo del sector tecnológico—, pero nada de esto parece disuadir a los inversores. Los inversores tecnológicos han aprendido a no apostar nunca en contra de Elon, independientemente de la lógica empresarial.
Un análisis objetivo de los planes financieros de SpaceX revela en qué están apostando realmente: un negocio construido en torno a centros de datos orbitales, un concepto que surgió en los últimos dieciocho meses mientras Musk buscaba una visión unificadora para su conglomerado de cara a la salida a bolsa.
Al más puro estilo de Musk, se trata de un plan audaz que exige al menos tres logros de ingeniería casi imposibles: un cohete reutilizable, una nueva fábrica de chips en EE. UU. y una carrera para construir satélites más rápido que nunca.
Un plan de negocio de este tipo es difícil de evaluar. Esta semana, dos análisis han intentado ofrecer una valoración más mesurada del plan de SpaceX: uno de la empresa de investigación financiera Morningstar y otro de Aswath Damodaran, profesor de finanzas de la Universidad de Nueva York especializado en valoración de empresas. Ambos estudios concluyen que SpaceX tiene un valor significativamente inferior a la estimación de casi 1,8 billones de dólares presentada por los banqueros de la empresa. Morningstar le asigna un valor de aproximadamente 825 000 millones de dólares, mientras que Damodaran valora la empresa en 1,2 billones de dólares.
Esta amplia diferencia refleja en gran medida la combinación de un monopolio espacial líder a nivel mundial con un negocio de inteligencia artificial mucho más arriesgado. El analista de Morningstar describe la diferencia entre su estimación del valor razonable de 63 dólares por acción y el precio de oferta de SpaceX de 135 dólares como una opción de compra de 72 dólares sobre la capacidad de la empresa para poner en órbita centros de datos al ritmo y con la capacidad que Musk prevé.
En ambos análisis, los elevados márgenes del negocio de lanzamientos espaciales y de la red de Internet por satélite de la empresa son sus aspectos más atractivos, mientras que el negocio de la IA sigue siendo el más incierto.
¿Nube o no nube?
Parte de la cuestión es: ¿en qué consiste exactamente el negocio de IA de SpaceX? En su análisis de mercado del formulario S-1, la empresa define su mayor oportunidad como la IA empresarial —se espera que sus modelos impulsen las herramientas de programación desarrolladas por el equipo que adquirió junto con Cursor, así como el proyecto Macrohard de la empresa, cuyo objetivo es dotar a los agentes digitales de la capacidad de realizar trabajos de oficina—. SpaceX estima que el mercado potencial total para ese negocio asciende a 22,7 billones de dólares, frente a los 2,4 billones de dólares de la infraestructura de IA y algo menos de 2 billones de dólares de sus iniciativas espaciales.
Pero esa postura entra en conflicto con los recientes acuerdos de la empresa para vender una capacidad informática sustancial a Anthropic y Google, ambos competidores evidentes en el negocio de los modelos. Este tipo de comportamiento no es inusual en una empresa de Musk; SpaceX suele lanzar satélites operados por rivales de su red Starlink. Sin embargo, normalmente lo hace desde una posición de fuerza, no mientras intenta ponerse al día.
Actuar como un «neocloud» puede ser un buen negocio a corto plazo, pero plantea la cuestión de dónde se acumulará el valor en la pila tecnológica de la IA: ¿es mejor ser un proveedor de recursos informáticos o un creador de modelos, si no se puede ser ambas cosas?
La lógica de escalabilidad que impulsa el sector de la IA requiere que los laboratorios de vanguardia entrenen constantemente modelos nuevos y más potentes (o, como admitió Musk en su reciente demanda contra Sam Altman, extrayendo capacidades de los modelos de otras empresas). Cualquier competidor que no se adelante corre el riesgo de quedarse atrás, aunque las crecientes capacidades de los modelos de código abierto más baratos podrían alterar esa dinámica.
Los centros de datos espaciales ofrecen una forma de cuadrar el círculo, al proporcionar suficiente potencia de cálculo para que SpaceX pueda hacer ambas cosas de manera eficaz.
La arquitectura del centro de datos espacial de Musk
En una entrevista en vídeo publicada por SpaceX esta semana, Musk explicó por qué SpaceX se encuentra en una posición única para hacer realidad los centros de datos. Su argumento principal: SpaceX es la única empresa capaz de poner en órbita grandes cantidades de masa a bajo coste, producir paneles solares a gran escala y fabricar chips a gran escala. Aunque los expertos del sector suelen considerar que los centros de datos espaciales a gran escala están a una década de distancia, Musk argumentó —con muchas salvedades— que están mucho más cerca.
«Esto no es una promesa de lo que haremos», afirmó Musk en el vídeo. «Esto es lo que vamos a intentar hacer, y creemos que probablemente podamos lograrlo: alcanzar aproximadamente una tasa anualizada de un gigavatio al año para finales del próximo año, en términos de potencia de cálculo de IA espacial».
Teniendo en cuenta su previsión de una potencia máxima de 150 kW por satélite, eso implica una tasa de producción de 6.666 satélites al año, o unos 556 al mes. Eso supone aproximadamente el doble de la tasa de producción actual de los satélites Starlink, que se sitúa en solo 70 a la semana. Aunque Musk afirma que los satélites de IA tienen un diseño más sencillo, se trata de una demanda enorme para una planta de producción que aún no se ha construido. Además, la empresa sigue ampliando su planta de producción de paneles solares.
Y eso sin tener en cuenta Terafab, la tan comentada fundición de chips de la empresa, que según la visión de Musk dará soporte a las fases posteriores de este producto, ya que la empresa aspira a ampliar su capacidad hasta un teravatio de potencia de cálculo anual. Las plantas de fabricación de chips se encuentran entre los proyectos industriales modernos más complejos, ya que suelen costar miles de millones de dólares y su construcción puede llevar hasta una década.
Luego está la pregunta más crucial: ¿qué pasa con Starship, la clave para que SpaceX pueda poner en órbita de forma económica todos esos chips?
Un vuelo de prueba reciente salió razonablemente bien, pero no indicó que la reutilización rápida esté a la vuelta de la esquina. Es posible que, en un principio, SpaceX acabe reutilizando únicamente el propulsor, lo que aumentaría los costes del despliegue del centro de datos espacial. Por ahora, la empresa sigue sometida a una investigación de accidente con la FAA para determinar por qué la etapa propulsora no logró realizar una reentrada controlada tal y como estaba previsto. SpaceX no ha respondido a las preguntas sobre cuándo volverá a volar el vehículo, aunque ha afirmado que espera comenzar a lanzar satélites Starlink con él a finales de este año.
Pero hay que tomarse esto con cautela: la NASA, que tiene un contrato de casi 4.000 millones de dólares con SpaceX para utilizar el Starship como módulo de aterrizaje lunar, aún no está dispuesta a comprometerse con una misión de prueba con el vehículo prevista para finales de 2027.
Cuidado, inversores
A medida que los inversores particulares adquieran acciones de SpaceX, se encontrarán en posesión de un cuasi-monopolio sobre el acceso al espacio en EE. UU. y Europa, una red de comunicaciones global y una apuesta por el proyecto de infraestructura más ambicioso de la era de la IA.
Estos proyectos dependen de que SpaceX cree algo nunca visto hasta ahora: un cohete totalmente reutilizable. La empresa también debe construir una planta de producción a gran escala para satélites de IA, pero en un plazo de dieciocho meses, no en la década que le llevó desarrollar la fabricación de Starlink. Por último, necesita construir una fábrica de chips en Estados Unidos, una tarea que incluso las empresas especializadas en semiconductores se muestran reacias a emprender. Musk tiene razón al afirmar que SpaceX es la única empresa en condiciones de lograr todo esto a corto plazo, pero eso pone de relieve tanto la magnitud del reto como las posibilidades de éxito de la empresa.
Musk solía decir que no sacaría a bolsa a SpaceX hasta llegar a Marte, porque los inversores volubles podrían perder la fe por el camino. Es posible que esos planes se hayan dejado en suspenso, pero lo que ha esbozado de cara a la salida a bolsa de la empresa podría suponer un reto igual de grande.
Artículo relacionado
 Suno añade marcas de agua a las canciones en medio de batallas legales
Suno, la plataforma que permite a los usuarios generar música creada por inteligencia artificial, ha presentado nuevas funciones para etiquetar las pistas producidas en la plataforma, restringir las descargas y actualizar las normas de la comunidad c
Musk admite que Grok filtró código de usuarios, promete borrar todos los datos históricos
Elon Musk abordó directamente la controversia por privacidad relacionada con Grok Build, comenzando con un simple "Verdadero" para confirmar la validez del incidente. Se comprometió a que todos los datos de usuario cargados previamente en SpaceXAI se
Las acciones de EE. UU. alcanzan un hito histórico mientras gigantes de la IA y la aeroespacial se preparan para su debut de un billón de dólares
Elon Musk, Sam Altman y Dario Amodei, tres titanes del sector tecnológico, están avanzando hacia ofertas públicas iniciales para sus respectivas empresas. Con SpaceX, OpenAI y Anthropic, tres gigantes de la industria que se acercan a valoraciones de
Recomendaciones de temas especiales relacionados
SEO
 Las mejores herramientas de análisis de SERP basadas en IA para la estrategia de búsqueda
Las mejores herramientas de análisis de SERP con IA mejor valoradas de 2026 para la estrategia de búsqueda han sido seleccionadas por XIX.AI tras rigurosas pruebas en condiciones reales y clasificaciones que se actualizan semanalmente. Estas potentes herramientas te ayudan a descubrir oportunidades de optimización ocultas, a mejorar el rendimiento de tu contenido y a obtener una ventaja competitiva en los motores de búsqueda. Descubre hoy mismo la herramienta perfecta para mejorar tu estrategia de búsqueda. ¡Explora ahora!
 13 herramientas
 xix.ai
Análisis de datos
Mejores herramientas de IA para la detección de anomalías en el monitoreo de KPIs para equipos de SaaS y comercio electrónico
¡Las mejores herramientas de detección de anomalías con IA de 2026, más valoradas y destacadas para el monitoreo de KPI en equipos de SaaS y comercio electrónico! XIX.AI ha recopilado una poderosa colección transformadora basada en rigurosas pruebas del mundo real y clasificaciones actualizadas semanalmente. Encontrarás comparaciones detalladas entre versiones gratuitas y de pago que te ayudarán a identificar la solución imprescindible para aumentar la productividad y desbloquear tu ventaja con IA. ¡Explora ahora!
10 herramientas
xix.ai
escribiendo
Los mejores generadores de esquemas basados en IA para artículos largos optimizados para SEO
Los mejores generadores de esquemas con IA mejor valorados de 2026 para artículos largos optimizados para SEO, seleccionados minuciosamente por XIX.AI. Estas potentes herramientas ofrecen una ayuda revolucionaria a la hora de crear contenido de alta calidad rápidamente, lo que aumenta considerablemente la eficiencia a la hora de escribir. Consigue una comparación entre las versiones gratuitas y de pago, junto con pruebas en condiciones reales y clasificaciones detalladas, que te ayudarán a encontrar la opción imprescindible que mejor se adapte a tus necesidades. Explora ahora para descubrir las ventajas que te ofrece la IA.
8 herramientas
xix.ai
Educación y aprendizaje
Herramientas de estudio basadas en IA para los deberes y la preparación de exámenes
¡Las mejores herramientas de IA de 2026 para hacer los deberes y prepararse para los exámenes! XIX.AI ha elaborado una lista con las herramientas mejor valoradas, potentes y revolucionarias que ayudan a los estudiantes a aumentar su productividad, agilizar la realización de los deberes y sacar sobresaliente en los exámenes gracias a pruebas reales. Consigue una comparación entre versiones gratuitas y de pago, clasificaciones detalladas y opciones imprescindibles para sacar el máximo partido a la IA. ¡Explora ahora!
10 herramientas
xix.ai
composicion musical
Herramientas de demostración vocal con IA para compositores, ganchos, melodías principales y sesiones de borrador multilingüe
¡Las mejores herramientas de demostración vocal con IA de 2026 para compositores, creadores de ganchos y equipos de contenido multilingüe! XIX.AI ha recopilado una lista de herramientas poderosas y transformadoras, rigurosamente probadas en el mundo real. Encontrarás datos detallados de comparación entre versiones gratuitas y de pago, clasificaciones completas y opciones imprescindibles para ayudarte a aumentar tu eficiencia de escritura y desbloquear todo tu potencial creativo. ¡Explora ahora para descubrir la herramienta perfecta para todas tus necesidades de contenido!
9 herramientas
xix.ai
Negocio
Las mejores herramientas de investigación competitiva basadas en IA para pequeñas empresas
¡Las mejores herramientas de investigación competitiva basadas en IA mejor valoradas de 2026 para pequeñas empresas! XIX.AI ha seleccionado una colección revolucionaria y muy potente, que se actualiza semanalmente con rigurosas pruebas en el mundo real y clasificaciones detalladas. Encontrarás una comparación exhaustiva entre las opciones gratuitas y las de pago que te ayudará a identificar las herramientas imprescindibles que impulsarán tu productividad y te proporcionarán una ventaja competitiva. ¡Explora ahora mismo y descubre la herramienta perfecta para ti!
9 herramientas
xix.ai

 comentario (0)
0/500
SpaceX tiene previsto salir a bolsa este viernes, y el entusiasmo de los inversores es difícil de contener. Según se informa, la oferta pública de venta, valorada en 75 000 millones de dólares, ha tenido una gran sobresuscripción, y algunos inversores institucionales han comprometido bloques de 10 000 millones de dólares para hacerse con una parte del imperio de Elon Musk.
Hay muchas razones para abordar esta inversión con cautela —las grandes salidas a bolsa suelen dar resultados por debajo de lo esperado, la empresa está perdiendo dinero y el impredecible comportamiento de Musk en Internet resultaría alarmante en cualquier otro director ejecutivo del sector tecnológico—, pero nada de esto parece disuadir a los inversores. Los inversores tecnológicos han aprendido a no apostar nunca en contra de Elon, independientemente de la lógica empresarial.
Un análisis objetivo de los planes financieros de SpaceX revela en qué están apostando realmente: un negocio construido en torno a centros de datos orbitales, un concepto que surgió en los últimos dieciocho meses mientras Musk buscaba una visión unificadora para su conglomerado de cara a la salida a bolsa.
Al más puro estilo de Musk, se trata de un plan audaz que exige al menos tres logros de ingeniería casi imposibles: un cohete reutilizable, una nueva fábrica de chips en EE. UU. y una carrera para construir satélites más rápido que nunca.
Un plan de negocio de este tipo es difícil de evaluar. Esta semana, dos análisis han intentado ofrecer una valoración más mesurada del plan de SpaceX: uno de la empresa de investigación financiera Morningstar y otro de Aswath Damodaran, profesor de finanzas de la Universidad de Nueva York especializado en valoración de empresas. Ambos estudios concluyen que SpaceX tiene un valor significativamente inferior a la estimación de casi 1,8 billones de dólares presentada por los banqueros de la empresa. Morningstar le asigna un valor de aproximadamente 825 000 millones de dólares, mientras que Damodaran valora la empresa en 1,2 billones de dólares.
Esta amplia diferencia refleja en gran medida la combinación de un monopolio espacial líder a nivel mundial con un negocio de inteligencia artificial mucho más arriesgado. El analista de Morningstar describe la diferencia entre su estimación del valor razonable de 63 dólares por acción y el precio de oferta de SpaceX de 135 dólares como una opción de compra de 72 dólares sobre la capacidad de la empresa para poner en órbita centros de datos al ritmo y con la capacidad que Musk prevé.
En ambos análisis, los elevados márgenes del negocio de lanzamientos espaciales y de la red de Internet por satélite de la empresa son sus aspectos más atractivos, mientras que el negocio de la IA sigue siendo el más incierto.
¿Nube o no nube?
Parte de la cuestión es: ¿en qué consiste exactamente el negocio de IA de SpaceX? En su análisis de mercado del formulario S-1, la empresa define su mayor oportunidad como la IA empresarial —se espera que sus modelos impulsen las herramientas de programación desarrolladas por el equipo que adquirió junto con Cursor, así como el proyecto Macrohard de la empresa, cuyo objetivo es dotar a los agentes digitales de la capacidad de realizar trabajos de oficina—. SpaceX estima que el mercado potencial total para ese negocio asciende a 22,7 billones de dólares, frente a los 2,4 billones de dólares de la infraestructura de IA y algo menos de 2 billones de dólares de sus iniciativas espaciales.
Pero esa postura entra en conflicto con los recientes acuerdos de la empresa para vender una capacidad informática sustancial a Anthropic y Google, ambos competidores evidentes en el negocio de los modelos. Este tipo de comportamiento no es inusual en una empresa de Musk; SpaceX suele lanzar satélites operados por rivales de su red Starlink. Sin embargo, normalmente lo hace desde una posición de fuerza, no mientras intenta ponerse al día.
Actuar como un «neocloud» puede ser un buen negocio a corto plazo, pero plantea la cuestión de dónde se acumulará el valor en la pila tecnológica de la IA: ¿es mejor ser un proveedor de recursos informáticos o un creador de modelos, si no se puede ser ambas cosas?
La lógica de escalabilidad que impulsa el sector de la IA requiere que los laboratorios de vanguardia entrenen constantemente modelos nuevos y más potentes (o, como admitió Musk en su reciente demanda contra Sam Altman, extrayendo capacidades de los modelos de otras empresas). Cualquier competidor que no se adelante corre el riesgo de quedarse atrás, aunque las crecientes capacidades de los modelos de código abierto más baratos podrían alterar esa dinámica.
Los centros de datos espaciales ofrecen una forma de cuadrar el círculo, al proporcionar suficiente potencia de cálculo para que SpaceX pueda hacer ambas cosas de manera eficaz.
La arquitectura del centro de datos espacial de Musk
En una entrevista en vídeo publicada por SpaceX esta semana, Musk explicó por qué SpaceX se encuentra en una posición única para hacer realidad los centros de datos. Su argumento principal: SpaceX es la única empresa capaz de poner en órbita grandes cantidades de masa a bajo coste, producir paneles solares a gran escala y fabricar chips a gran escala. Aunque los expertos del sector suelen considerar que los centros de datos espaciales a gran escala están a una década de distancia, Musk argumentó —con muchas salvedades— que están mucho más cerca.
«Esto no es una promesa de lo que haremos», afirmó Musk en el vídeo. «Esto es lo que vamos a intentar hacer, y creemos que probablemente podamos lograrlo: alcanzar aproximadamente una tasa anualizada de un gigavatio al año para finales del próximo año, en términos de potencia de cálculo de IA espacial».
Teniendo en cuenta su previsión de una potencia máxima de 150 kW por satélite, eso implica una tasa de producción de 6.666 satélites al año, o unos 556 al mes. Eso supone aproximadamente el doble de la tasa de producción actual de los satélites Starlink, que se sitúa en solo 70 a la semana. Aunque Musk afirma que los satélites de IA tienen un diseño más sencillo, se trata de una demanda enorme para una planta de producción que aún no se ha construido. Además, la empresa sigue ampliando su planta de producción de paneles solares.
Y eso sin tener en cuenta Terafab, la tan comentada fundición de chips de la empresa, que según la visión de Musk dará soporte a las fases posteriores de este producto, ya que la empresa aspira a ampliar su capacidad hasta un teravatio de potencia de cálculo anual. Las plantas de fabricación de chips se encuentran entre los proyectos industriales modernos más complejos, ya que suelen costar miles de millones de dólares y su construcción puede llevar hasta una década.
Luego está la pregunta más crucial: ¿qué pasa con Starship, la clave para que SpaceX pueda poner en órbita de forma económica todos esos chips?
Un vuelo de prueba reciente salió razonablemente bien, pero no indicó que la reutilización rápida esté a la vuelta de la esquina. Es posible que, en un principio, SpaceX acabe reutilizando únicamente el propulsor, lo que aumentaría los costes del despliegue del centro de datos espacial. Por ahora, la empresa sigue sometida a una investigación de accidente con la FAA para determinar por qué la etapa propulsora no logró realizar una reentrada controlada tal y como estaba previsto. SpaceX no ha respondido a las preguntas sobre cuándo volverá a volar el vehículo, aunque ha afirmado que espera comenzar a lanzar satélites Starlink con él a finales de este año.
Pero hay que tomarse esto con cautela: la NASA, que tiene un contrato de casi 4.000 millones de dólares con SpaceX para utilizar el Starship como módulo de aterrizaje lunar, aún no está dispuesta a comprometerse con una misión de prueba con el vehículo prevista para finales de 2027.
Cuidado, inversores
A medida que los inversores particulares adquieran acciones de SpaceX, se encontrarán en posesión de un cuasi-monopolio sobre el acceso al espacio en EE. UU. y Europa, una red de comunicaciones global y una apuesta por el proyecto de infraestructura más ambicioso de la era de la IA.
Estos proyectos dependen de que SpaceX cree algo nunca visto hasta ahora: un cohete totalmente reutilizable. La empresa también debe construir una planta de producción a gran escala para satélites de IA, pero en un plazo de dieciocho meses, no en la década que le llevó desarrollar la fabricación de Starlink. Por último, necesita construir una fábrica de chips en Estados Unidos, una tarea que incluso las empresas especializadas en semiconductores se muestran reacias a emprender. Musk tiene razón al afirmar que SpaceX es la única empresa en condiciones de lograr todo esto a corto plazo, pero eso pone de relieve tanto la magnitud del reto como las posibilidades de éxito de la empresa.
Musk solía decir que no sacaría a bolsa a SpaceX hasta llegar a Marte, porque los inversores volubles podrían perder la fe por el camino. Es posible que esos planes se hayan dejado en suspenso, pero lo que ha esbozado de cara a la salida a bolsa de la empresa podría suponer un reto igual de grande.








 Suno añade marcas de agua a las canciones en medio de batallas legales
Suno, la plataforma que permite a los usuarios generar música creada por inteligencia artificial, ha presentado nuevas funciones para etiquetar las pistas producidas en la plataforma, restringir las descargas y actualizar las normas de la comunidad c
 Musk admite que Grok filtró código de usuarios, promete borrar todos los datos históricos
Elon Musk abordó directamente la controversia por privacidad relacionada con Grok Build, comenzando con un simple "Verdadero" para confirmar la validez del incidente. Se comprometió a que todos los datos de usuario cargados previamente en SpaceXAI se
 Las acciones de EE. UU. alcanzan un hito histórico mientras gigantes de la IA y la aeroespacial se preparan para su debut de un billón de dólares
Elon Musk, Sam Altman y Dario Amodei, tres titanes del sector tecnológico, están avanzando hacia ofertas públicas iniciales para sus respectivas empresas. Con SpaceX, OpenAI y Anthropic, tres gigantes de la industria que se acercan a valoraciones de

Las mejores herramientas de análisis de SERP con IA mejor valoradas de 2026 para la estrategia de búsqueda han sido seleccionadas por XIX.AI tras rigurosas pruebas en condiciones reales y clasificaciones que se actualizan semanalmente. Estas potentes herramientas te ayudan a descubrir oportunidades de optimización ocultas, a mejorar el rendimiento de tu contenido y a obtener una ventaja competitiva en los motores de búsqueda. Descubre hoy mismo la herramienta perfecta para mejorar tu estrategia de búsqueda. ¡Explora ahora!
13 herramientas
xix.ai

¡Las mejores herramientas de detección de anomalías con IA de 2026, más valoradas y destacadas para el monitoreo de KPI en equipos de SaaS y comercio electrónico! XIX.AI ha recopilado una poderosa colección transformadora basada en rigurosas pruebas del mundo real y clasificaciones actualizadas semanalmente. Encontrarás comparaciones detalladas entre versiones gratuitas y de pago que te ayudarán a identificar la solución imprescindible para aumentar la productividad y desbloquear tu ventaja con IA. ¡Explora ahora!
10 herramientas
xix.ai

Los mejores generadores de esquemas con IA mejor valorados de 2026 para artículos largos optimizados para SEO, seleccionados minuciosamente por XIX.AI. Estas potentes herramientas ofrecen una ayuda revolucionaria a la hora de crear contenido de alta calidad rápidamente, lo que aumenta considerablemente la eficiencia a la hora de escribir. Consigue una comparación entre las versiones gratuitas y de pago, junto con pruebas en condiciones reales y clasificaciones detalladas, que te ayudarán a encontrar la opción imprescindible que mejor se adapte a tus necesidades. Explora ahora para descubrir las ventajas que te ofrece la IA.
8 herramientas
xix.ai

¡Las mejores herramientas de IA de 2026 para hacer los deberes y prepararse para los exámenes! XIX.AI ha elaborado una lista con las herramientas mejor valoradas, potentes y revolucionarias que ayudan a los estudiantes a aumentar su productividad, agilizar la realización de los deberes y sacar sobresaliente en los exámenes gracias a pruebas reales. Consigue una comparación entre versiones gratuitas y de pago, clasificaciones detalladas y opciones imprescindibles para sacar el máximo partido a la IA. ¡Explora ahora!
10 herramientas
xix.ai

¡Las mejores herramientas de demostración vocal con IA de 2026 para compositores, creadores de ganchos y equipos de contenido multilingüe! XIX.AI ha recopilado una lista de herramientas poderosas y transformadoras, rigurosamente probadas en el mundo real. Encontrarás datos detallados de comparación entre versiones gratuitas y de pago, clasificaciones completas y opciones imprescindibles para ayudarte a aumentar tu eficiencia de escritura y desbloquear todo tu potencial creativo. ¡Explora ahora para descubrir la herramienta perfecta para todas tus necesidades de contenido!
9 herramientas
xix.ai

¡Las mejores herramientas de investigación competitiva basadas en IA mejor valoradas de 2026 para pequeñas empresas! XIX.AI ha seleccionado una colección revolucionaria y muy potente, que se actualiza semanalmente con rigurosas pruebas en el mundo real y clasificaciones detalladas. Encontrarás una comparación exhaustiva entre las opciones gratuitas y las de pago que te ayudará a identificar las herramientas imprescindibles que impulsarán tu productividad y te proporcionarán una ventaja competitiva. ¡Explora ahora mismo y descubre la herramienta perfecta para ti!
9 herramientas
xix.ai












