


 家
3つのハードテック分野における画期的な挑戦が、スペースXの大成功を収めたIPOを牽引した
スペースXは金曜日に上場する予定で、投資家の熱狂は収まる気配がない。750億ドル規模の株式公開は、申し込が大幅に超過していると報じられており、一部の機関投資家はイーロン・マスクの帝国の一端を手に入れるため、100億ドル規模のブロックを予約しているという。
この投資には慎重になるべき理由が数多くある――大規模なIPOは往々にして期待外れに終わるし、同社は赤字を計上しており、マスク氏の予測不可能なネット上の言動は、他のテック企業のCEOであれば懸念材料となるだろう――にもかかわらず、こうした要因はいずれも投資家の意欲を削ぐようには見えない。テック系の投資家たちは、ビジネスロジックがどうであれ、決してイーロンに逆らって賭けてはならないことを学んでいるのだ。
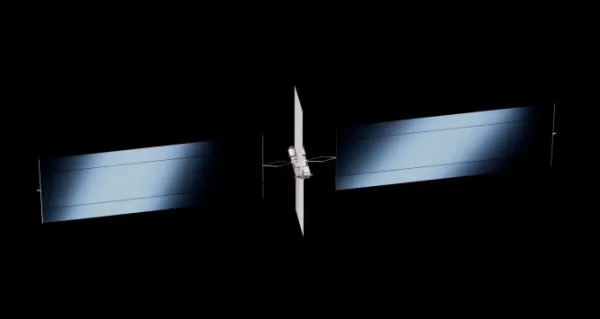
SpaceXの財務計画を冷静に検証すると、彼らが実際に賭けているものが明らかになる。それは、軌道上データセンターを中核とするビジネスであり、このコンセプトは、IPOに先立ちマスクが自身のコングロマリットのための統一的なビジョンを模索していた過去18ヶ月の間に浮上したものだ。
典型的なマスク流のこの大胆な計画には、少なくとも3つのほぼ不可能な技術的偉業が求められる。再利用可能なロケット、米国におけるまったく新しい半導体ファウンドリ、そしてかつてない速さで衛星を製造する競争だ。
このような事業計画を評価するのは難しい。今週、スペースXの計画についてより慎重な評価を試みた2つの分析が発表された。1つは金融調査会社モーニングスターによるもので、もう1つは企業価値評価を専門とするニューヨーク大学金融学教授のアスワス・ダモダラン氏によるものだ。 どちらの分析も、スペースXの企業価値は、同社の銀行団が提示した推定額である約1.8兆ドルよりも大幅に低いとの結論を出している。モーニングスターは約8,250億ドルと評価しているのに対し、ダモダラン氏は1.2兆ドルと見積もっている。
この大きな乖離は、世界トップクラスの宇宙分野における独占的地位と、はるかにリスクの高いAI事業が組み合わさっていることを主に反映している。 モーニングスターのアナリストは、同社が算出した1株あたり63ドルの適正価値と、スペースXの公募価格135ドルとの差について、マスク氏が構想するペースと能力で軌道上データセンターを実現できるかどうかにかかった72ドルのコールオプションであると説明している。
どちらの分析においても、同社の宇宙打ち上げ事業と衛星インターネットネットワークによる高い利益率が最も魅力的な側面である一方、AI事業は依然として最も不確実な要素となっている。
クラウドか、そうでないか?
この疑問の一端は、「スペースXのAI事業とは一体何なのか」という点にある。 S-1の市場分析において、同社は最大の機会をエンタープライズAIと位置付けている。そのモデルは、Cursorから買収・採用したチームが開発したコーディングツールや、デジタルエージェントにホワイトカラー業務を遂行させることを目指す同社の「Macrohard」プロジェクトを支えるものと期待されている。 SpaceXは、この事業の総潜在市場規模を22.7兆ドルと見積もっている。これに対し、AIインフラ事業は2.4兆ドル、宇宙事業は2兆ドル弱と見込まれている。
しかし、この姿勢は、モデル事業における明らかな競合相手であるAnthropicやGoogleに、膨大な計算能力を販売するという同社の最近の取引と矛盾している。このような行動は、マスク氏が率いる企業にとっては珍しいことではない。SpaceXは、自社のStarlinkネットワークの競合他社が運用する衛星を頻繁に打ち上げている。しかし、通常は追いつこうとしている最中ではなく、優位な立場からそうしているのだ。
「ネオクラウド」のような振る舞いは短期的には良いビジネスかもしれないが、AI技術スタックにおいて価値がどこに蓄積されるのかという疑問を投げかけることになる。もし両方を兼ねることができないなら、コンピューティングプロバイダーになるべきか、それともモデルビルダーになるべきか?
AI業界を牽引するスケーリングの論理上、本格的なフロンティア研究所が、より強力な新しいモデルを絶えず学習させる(あるいは、マスク氏がサム・アルトマン氏に対する最近の訴訟で認めたように、他社のモデルから機能を抽出する)ことが不可欠だ。先頭を走らない競合他社は後れを取るリスクを負うが、安価なオープンソースモデルの能力向上によって、その力学が覆される可能性もある。
宇宙データセンターは、この難題を解決する一つの手段となり得る。十分な計算能力を提供することで、スペースXは事実上、その両方をこなせるようになるからだ。
マスク氏の宇宙データセンター・アーキテクチャ
今週SpaceXが公開したビデオインタビューで、マスク氏は、なぜSpaceXがデータセンターの実現において独自の立場にあるのかを説明した。彼の核心となる主張は、SpaceXこそが、大量の物資を低コストで軌道上に投入し、大規模な太陽電池パネルを生産し、チップを大規模に製造できる唯一の企業である、というものだ。 業界の専門家たちは概して、大規模な宇宙データセンターの実現までには約10年かかると見ているが、マスク氏は――多くの留保条件を付けつつも――その実現ははるかに近いと主張した。
「これは、私たちが何をするかという約束ではありません」とマスク氏は動画の中で述べた。「これは私たちが試みようとしていることであり、おそらく実現できると考えていることです。宇宙AIコンピューティングの分野において、来年末までに年間約1ギガワットの処理能力に達することです。」
衛星1基あたりの最大電力供給量を150kWと想定すると、これは年間6,666基、つまり月間約556基の生産ペースを意味する。 これは、週にわずか70基と報じられている現在のスターリンク衛星の生産ペースの約2倍に相当する。マスク氏はAI衛星の設計はより単純だと主張しているが、まだ建設されていない生産施設にとっては膨大な需要となる。同社は現在もソーラーパネル生産施設の拡張を進めている最中だ。
さらに、同社が年間1テラワットの演算能力生産へと規模を拡大することを目指す中、マスク氏がこの製品の後の段階を支えるものと想定している、話題の半導体ファウンドリ「テラファブ(Terafab)」のことはまだ考慮に入れていない。半導体製造工場は現代の産業プロジェクトの中でも最も困難なもののひとつであり、通常は数十億ドルの費用がかかり、建設には最大10年を要する。
さらに、最も重要な疑問がある。スペースXがこれらすべてのチップを経済的に軌道上に投入するための鍵となる「スターシップ」はどうなるのか?
最近の試験飛行は概ね順調だったが、迅速な再利用が目前に迫っていることを示すものではなかった。スペースXは当初、ブースターのみを再利用することになる可能性があり、そうなれば宇宙データセンターの展開コストは増加することになる。 現時点では、同社は依然としてFAA(連邦航空局)と共同で事故調査を進めており、ブースター段が計画通りに制御された再突入を果たせなかった原因を究明している。スペースXは、同機がいつ再び飛行するかという質問には回答していないが、今年末までにスターリンク衛星の打ち上げを開始する見込みであると述べている。
しかし、この見通しは鵜呑みにしないほうがよい。スターシップを月面着陸船として活用するため、スペースXと約40億ドルの契約を結んでいるNASAでさえ、2027年後半に予定されている同機による試験ミッションの実施を確約する準備がまだ整っていないのだ。
投資家への注意喚起
一般投資家がスペースXの株式を手にすることで、彼らは米国および欧州における宇宙へのアクセス権のほぼ独占、世界規模の通信ネットワーク、そしてAI時代で最も野心的なインフラプロジェクトへの投資を所有することになるでしょう。
これらのプロジェクトは、スペースXがこれまでに見たことのないもの、すなわち完全再利用可能なロケットを開発できるかどうかにかかっている。同社はまた、AI衛星用の高生産率の製造施設を建設しなければならないが、その期間はスターリンクの製造体制を構築するのに要した10年ではなく、18ヶ月以内である。 最後に、米国にチップファウンドリを建設する必要があるが、これは専門の半導体企業でさえ手を出すのを躊躇する課題だ。マスク氏の言う通り、これらを近い将来に達成できる立場にあるのはスペースXだけだが、それは同社の成功の可能性と同じくらい、この課題の大きさを浮き彫りにしている。
マスク氏はかつて、気まぐれな投資家が途中で信頼を失う恐れがあるため、火星に到達するまではスペースXを上場させないと述べていた。その計画は一旦保留になったかもしれないが、同社の上場に先立って彼が示した計画は、それと同じくらい困難なものになる可能性がある。
関連記事
 米国の株式市場が歴史的なマイルストーンに到達、AIと航空宇宙の巨人が1兆ドル規模のデビューに向けて準備を進める
エロン・マスク、サム・アルトマン、ダリオ・アモダイというテクノロジー業界の三巨頭が、それぞれの事業で初公開株式発行(IPO)に向けて進んでいる。スペースX、OpenAI、Anthropicという業界の巨人3社が1兆ドル規模の企業価値に近づき、上場準備を進める中、2026年は米国史上、新規株式発行が最も重要な年となる見込みだ。この歴史的な資金増強は世界の金融の注目を集めており、公的市場がこのような規模の資金を吸収する能力に対する重要なストレステストとなっている。これらの主要な資金調達が一斉に開始
スウェーデンのAIスタートアップ「Lovable」が主要な資金調達ラウンド終了後、132億ドルの評価額を達成
AI駆動のコーディングツールが注目を集める中、スウェーデンのスタートアップ企業Lovableは大型の資金調達ラウンドを獲得した。同社は30億ドルの調達を目指しており、これにより評価額が昨年12月に記録された66億ドルの倍となる132億ドルに達する可能性がある。この投資をリードするのはMenlo Venturesと見られている。Lovableの魅力は、複雑なコーディングスキルを不要とし、ソフトウェア作成を簡素化する中核の「ヴァイブコーディング」技術に由来する。ユーザーは自然言語で要件を記述するだ
Google、Geminiへの焦点がユーザー制御へシフトする中で、Remy AIエージェントをテスト
『Business Insider』によると、GoogleはGemini向けの新しいAIパーソナルエージェント「Remy」をテスト中である。このツールはユーザーに代わってタスクを実行することを目的としており、業務フローと日常のルーチンの両方を効率化する。現在、RemyはGeminiアプリケーションの社内限定版においてテストが行われている。この報道は社内文書と、プロジェクトに精通した2人の人物へのインタビューを引用している。社内資料では、Remyを「24時間365日のパーソナルエージェント」と位
関連特集おすすめ
書き込み
 長文SEO記事に最適なAIアウトライン生成ツール
XIX.AIが厳選した、2026年最新のロングフォームSEO記事向け高評価AIアウトライン生成ツール。これらの強力なツールは、高品質なコンテンツを迅速に作成するための画期的な支援を提供し、執筆効率を大幅に向上させます。 無料版と有料版の比較、実地テスト、詳細なランキングを参考に、ご自身のニーズに合った「ぜひ試すべき」ツールを見つけてください。今すぐチェックして、AIの力を最大限に活用しましょう。
 8 ツール
 xix.ai
教育と学習
宿題や試験対策に役立つAI学習ツール
2026年版 宿題や試験対策に最適な最新AI学習ツール!XIX.AIは、学生の生産性を高め、宿題の完了を効率化し、実際の試験で好成績を収めるのに役立つ、画期的な高評価ツールを厳選して紹介しています。 無料版と有料版の比較、詳細なランキング、そしてAIの力を最大限に引き出すためにぜひ試すべきツールをご紹介します。今すぐチェックしましょう!
10 ツール
xix.ai
作曲
ソングライター向けAIボーカルデモツール:フック、トップライン、多言語のドラフトセッション
2026年版 ソングライター、フッククリエイター、多言語コンテンツ制作チームのための最新・最高のAIボーカルデモツール!XIX.AIは、厳格な実地テストを経て、業界に革新をもたらす強力なツールを厳選し、高評価のランキングリストを作成しました。 無料版と有料版の詳細な比較データ、包括的なランキング、そして創作効率を高め、創造力を最大限に引き出すためにぜひ試すべきツールが満載です。今すぐチェックして、あらゆるコンテンツ制作ニーズに最適なツールを見つけましょう!
9 ツール
xix.ai
仕事
中小企業に最適なAI競合分析ツール
2026年版 中小企業向け最新・最高評価のAI競合分析ツール!XIX.AIは、実環境での厳格なテストと詳細なランキングに基づき、毎週更新される、極めて強力で業界に革命をもたらすツールを厳選しました。無料版と有料版の包括的な比較も掲載されており、生産性を向上させ、競争優位性をもたらす「ぜひ試すべき」ツールを見つけるのに役立ちます。 今すぐチェックして、あなたにぴったりのツールを見つけましょう!
9 ツール
xix.ai
画像編集
EC用アパレル向けPhotoshop AIレタッチツール、肌のクレンジング、色の統一
2026年最新版、eコマース用アパレル向けPhotoshop AIリタッチツール、肌補正、色調統一に最適!この高評価の厳選リストは、文章作成の効率化、コンテンツ制作の簡素化、完璧な視覚結果の達成を支援する革新的なソリューションを提供しています。各ツールは週次更新ランキングを通じて実世界でテストされ、無料版と有料版の比較詳細も記載されています。XIX.AIが後援するこのガイドは、AIの優位性を最大限に引き出したい方に必見です。今すぐチェック!
10 ツール
xix.ai
プロンプト
ChatGPTワークフローに最適なAIプロンプトライブラリ
2026年版:あらゆる種類のChatGPTワークフローを最適化するための、最新かつ最高評価のAIプロンプトライブラリ。XIX.AIは、最高のパフォーマンスを保証するために厳格な実環境テストを経た、強力で画期的なコレクションを厳選しました。 無料版と有料版の詳細な比較や専門家によるランキングを参考に、生産性を高め、AIの真の力を引き出す「必試」ツールを選んでください。今すぐチェックしましょう!
11 ツール
xix.ai

 コメント (0)
0/500
スペースXは金曜日に上場する予定で、投資家の熱狂は収まる気配がない。750億ドル規模の株式公開は、申し込が大幅に超過していると報じられており、一部の機関投資家はイーロン・マスクの帝国の一端を手に入れるため、100億ドル規模のブロックを予約しているという。
この投資には慎重になるべき理由が数多くある――大規模なIPOは往々にして期待外れに終わるし、同社は赤字を計上しており、マスク氏の予測不可能なネット上の言動は、他のテック企業のCEOであれば懸念材料となるだろう――にもかかわらず、こうした要因はいずれも投資家の意欲を削ぐようには見えない。テック系の投資家たちは、ビジネスロジックがどうであれ、決してイーロンに逆らって賭けてはならないことを学んでいるのだ。
SpaceXの財務計画を冷静に検証すると、彼らが実際に賭けているものが明らかになる。それは、軌道上データセンターを中核とするビジネスであり、このコンセプトは、IPOに先立ちマスクが自身のコングロマリットのための統一的なビジョンを模索していた過去18ヶ月の間に浮上したものだ。
典型的なマスク流のこの大胆な計画には、少なくとも3つのほぼ不可能な技術的偉業が求められる。再利用可能なロケット、米国におけるまったく新しい半導体ファウンドリ、そしてかつてない速さで衛星を製造する競争だ。
このような事業計画を評価するのは難しい。今週、スペースXの計画についてより慎重な評価を試みた2つの分析が発表された。1つは金融調査会社モーニングスターによるもので、もう1つは企業価値評価を専門とするニューヨーク大学金融学教授のアスワス・ダモダラン氏によるものだ。 どちらの分析も、スペースXの企業価値は、同社の銀行団が提示した推定額である約1.8兆ドルよりも大幅に低いとの結論を出している。モーニングスターは約8,250億ドルと評価しているのに対し、ダモダラン氏は1.2兆ドルと見積もっている。
この大きな乖離は、世界トップクラスの宇宙分野における独占的地位と、はるかにリスクの高いAI事業が組み合わさっていることを主に反映している。 モーニングスターのアナリストは、同社が算出した1株あたり63ドルの適正価値と、スペースXの公募価格135ドルとの差について、マスク氏が構想するペースと能力で軌道上データセンターを実現できるかどうかにかかった72ドルのコールオプションであると説明している。
どちらの分析においても、同社の宇宙打ち上げ事業と衛星インターネットネットワークによる高い利益率が最も魅力的な側面である一方、AI事業は依然として最も不確実な要素となっている。
クラウドか、そうでないか?
この疑問の一端は、「スペースXのAI事業とは一体何なのか」という点にある。 S-1の市場分析において、同社は最大の機会をエンタープライズAIと位置付けている。そのモデルは、Cursorから買収・採用したチームが開発したコーディングツールや、デジタルエージェントにホワイトカラー業務を遂行させることを目指す同社の「Macrohard」プロジェクトを支えるものと期待されている。 SpaceXは、この事業の総潜在市場規模を22.7兆ドルと見積もっている。これに対し、AIインフラ事業は2.4兆ドル、宇宙事業は2兆ドル弱と見込まれている。
しかし、この姿勢は、モデル事業における明らかな競合相手であるAnthropicやGoogleに、膨大な計算能力を販売するという同社の最近の取引と矛盾している。このような行動は、マスク氏が率いる企業にとっては珍しいことではない。SpaceXは、自社のStarlinkネットワークの競合他社が運用する衛星を頻繁に打ち上げている。しかし、通常は追いつこうとしている最中ではなく、優位な立場からそうしているのだ。
「ネオクラウド」のような振る舞いは短期的には良いビジネスかもしれないが、AI技術スタックにおいて価値がどこに蓄積されるのかという疑問を投げかけることになる。もし両方を兼ねることができないなら、コンピューティングプロバイダーになるべきか、それともモデルビルダーになるべきか?
AI業界を牽引するスケーリングの論理上、本格的なフロンティア研究所が、より強力な新しいモデルを絶えず学習させる(あるいは、マスク氏がサム・アルトマン氏に対する最近の訴訟で認めたように、他社のモデルから機能を抽出する)ことが不可欠だ。先頭を走らない競合他社は後れを取るリスクを負うが、安価なオープンソースモデルの能力向上によって、その力学が覆される可能性もある。
宇宙データセンターは、この難題を解決する一つの手段となり得る。十分な計算能力を提供することで、スペースXは事実上、その両方をこなせるようになるからだ。
マスク氏の宇宙データセンター・アーキテクチャ
今週SpaceXが公開したビデオインタビューで、マスク氏は、なぜSpaceXがデータセンターの実現において独自の立場にあるのかを説明した。彼の核心となる主張は、SpaceXこそが、大量の物資を低コストで軌道上に投入し、大規模な太陽電池パネルを生産し、チップを大規模に製造できる唯一の企業である、というものだ。 業界の専門家たちは概して、大規模な宇宙データセンターの実現までには約10年かかると見ているが、マスク氏は――多くの留保条件を付けつつも――その実現ははるかに近いと主張した。
「これは、私たちが何をするかという約束ではありません」とマスク氏は動画の中で述べた。「これは私たちが試みようとしていることであり、おそらく実現できると考えていることです。宇宙AIコンピューティングの分野において、来年末までに年間約1ギガワットの処理能力に達することです。」
衛星1基あたりの最大電力供給量を150kWと想定すると、これは年間6,666基、つまり月間約556基の生産ペースを意味する。 これは、週にわずか70基と報じられている現在のスターリンク衛星の生産ペースの約2倍に相当する。マスク氏はAI衛星の設計はより単純だと主張しているが、まだ建設されていない生産施設にとっては膨大な需要となる。同社は現在もソーラーパネル生産施設の拡張を進めている最中だ。
さらに、同社が年間1テラワットの演算能力生産へと規模を拡大することを目指す中、マスク氏がこの製品の後の段階を支えるものと想定している、話題の半導体ファウンドリ「テラファブ(Terafab)」のことはまだ考慮に入れていない。半導体製造工場は現代の産業プロジェクトの中でも最も困難なもののひとつであり、通常は数十億ドルの費用がかかり、建設には最大10年を要する。
さらに、最も重要な疑問がある。スペースXがこれらすべてのチップを経済的に軌道上に投入するための鍵となる「スターシップ」はどうなるのか?
最近の試験飛行は概ね順調だったが、迅速な再利用が目前に迫っていることを示すものではなかった。スペースXは当初、ブースターのみを再利用することになる可能性があり、そうなれば宇宙データセンターの展開コストは増加することになる。 現時点では、同社は依然としてFAA(連邦航空局)と共同で事故調査を進めており、ブースター段が計画通りに制御された再突入を果たせなかった原因を究明している。スペースXは、同機がいつ再び飛行するかという質問には回答していないが、今年末までにスターリンク衛星の打ち上げを開始する見込みであると述べている。
しかし、この見通しは鵜呑みにしないほうがよい。スターシップを月面着陸船として活用するため、スペースXと約40億ドルの契約を結んでいるNASAでさえ、2027年後半に予定されている同機による試験ミッションの実施を確約する準備がまだ整っていないのだ。
投資家への注意喚起
一般投資家がスペースXの株式を手にすることで、彼らは米国および欧州における宇宙へのアクセス権のほぼ独占、世界規模の通信ネットワーク、そしてAI時代で最も野心的なインフラプロジェクトへの投資を所有することになるでしょう。
これらのプロジェクトは、スペースXがこれまでに見たことのないもの、すなわち完全再利用可能なロケットを開発できるかどうかにかかっている。同社はまた、AI衛星用の高生産率の製造施設を建設しなければならないが、その期間はスターリンクの製造体制を構築するのに要した10年ではなく、18ヶ月以内である。 最後に、米国にチップファウンドリを建設する必要があるが、これは専門の半導体企業でさえ手を出すのを躊躇する課題だ。マスク氏の言う通り、これらを近い将来に達成できる立場にあるのはスペースXだけだが、それは同社の成功の可能性と同じくらい、この課題の大きさを浮き彫りにしている。
マスク氏はかつて、気まぐれな投資家が途中で信頼を失う恐れがあるため、火星に到達するまではスペースXを上場させないと述べていた。その計画は一旦保留になったかもしれないが、同社の上場に先立って彼が示した計画は、それと同じくらい困難なものになる可能性がある。








 米国の株式市場が歴史的なマイルストーンに到達、AIと航空宇宙の巨人が1兆ドル規模のデビューに向けて準備を進める
エロン・マスク、サム・アルトマン、ダリオ・アモダイというテクノロジー業界の三巨頭が、それぞれの事業で初公開株式発行(IPO)に向けて進んでいる。スペースX、OpenAI、Anthropicという業界の巨人3社が1兆ドル規模の企業価値に近づき、上場準備を進める中、2026年は米国史上、新規株式発行が最も重要な年となる見込みだ。この歴史的な資金増強は世界の金融の注目を集めており、公的市場がこのような規模の資金を吸収する能力に対する重要なストレステストとなっている。これらの主要な資金調達が一斉に開始
 スウェーデンのAIスタートアップ「Lovable」が主要な資金調達ラウンド終了後、132億ドルの評価額を達成
AI駆動のコーディングツールが注目を集める中、スウェーデンのスタートアップ企業Lovableは大型の資金調達ラウンドを獲得した。同社は30億ドルの調達を目指しており、これにより評価額が昨年12月に記録された66億ドルの倍となる132億ドルに達する可能性がある。この投資をリードするのはMenlo Venturesと見られている。Lovableの魅力は、複雑なコーディングスキルを不要とし、ソフトウェア作成を簡素化する中核の「ヴァイブコーディング」技術に由来する。ユーザーは自然言語で要件を記述するだ
Google、Geminiへの焦点がユーザー制御へシフトする中で、Remy AIエージェントをテスト
『Business Insider』によると、GoogleはGemini向けの新しいAIパーソナルエージェント「Remy」をテスト中である。このツールはユーザーに代わってタスクを実行することを目的としており、業務フローと日常のルーチンの両方を効率化する。現在、RemyはGeminiアプリケーションの社内限定版においてテストが行われている。この報道は社内文書と、プロジェクトに精通した2人の人物へのインタビューを引用している。社内資料では、Remyを「24時間365日のパーソナルエージェント」と位

XIX.AIが厳選した、2026年最新のロングフォームSEO記事向け高評価AIアウトライン生成ツール。これらの強力なツールは、高品質なコンテンツを迅速に作成するための画期的な支援を提供し、執筆効率を大幅に向上させます。 無料版と有料版の比較、実地テスト、詳細なランキングを参考に、ご自身のニーズに合った「ぜひ試すべき」ツールを見つけてください。今すぐチェックして、AIの力を最大限に活用しましょう。
8 ツール
xix.ai

2026年版 宿題や試験対策に最適な最新AI学習ツール!XIX.AIは、学生の生産性を高め、宿題の完了を効率化し、実際の試験で好成績を収めるのに役立つ、画期的な高評価ツールを厳選して紹介しています。 無料版と有料版の比較、詳細なランキング、そしてAIの力を最大限に引き出すためにぜひ試すべきツールをご紹介します。今すぐチェックしましょう!
10 ツール
xix.ai

2026年版 ソングライター、フッククリエイター、多言語コンテンツ制作チームのための最新・最高のAIボーカルデモツール!XIX.AIは、厳格な実地テストを経て、業界に革新をもたらす強力なツールを厳選し、高評価のランキングリストを作成しました。 無料版と有料版の詳細な比較データ、包括的なランキング、そして創作効率を高め、創造力を最大限に引き出すためにぜひ試すべきツールが満載です。今すぐチェックして、あらゆるコンテンツ制作ニーズに最適なツールを見つけましょう!
9 ツール
xix.ai

2026年版 中小企業向け最新・最高評価のAI競合分析ツール!XIX.AIは、実環境での厳格なテストと詳細なランキングに基づき、毎週更新される、極めて強力で業界に革命をもたらすツールを厳選しました。無料版と有料版の包括的な比較も掲載されており、生産性を向上させ、競争優位性をもたらす「ぜひ試すべき」ツールを見つけるのに役立ちます。 今すぐチェックして、あなたにぴったりのツールを見つけましょう!
9 ツール
xix.ai

2026年最新版、eコマース用アパレル向けPhotoshop AIリタッチツール、肌補正、色調統一に最適!この高評価の厳選リストは、文章作成の効率化、コンテンツ制作の簡素化、完璧な視覚結果の達成を支援する革新的なソリューションを提供しています。各ツールは週次更新ランキングを通じて実世界でテストされ、無料版と有料版の比較詳細も記載されています。XIX.AIが後援するこのガイドは、AIの優位性を最大限に引き出したい方に必見です。今すぐチェック!
10 ツール
xix.ai

2026年版:あらゆる種類のChatGPTワークフローを最適化するための、最新かつ最高評価のAIプロンプトライブラリ。XIX.AIは、最高のパフォーマンスを保証するために厳格な実環境テストを経た、強力で画期的なコレクションを厳選しました。 無料版と有料版の詳細な比較や専門家によるランキングを参考に、生産性を高め、AIの真の力を引き出す「必試」ツールを選んでください。今すぐチェックしましょう!
11 ツール
xix.ai












