


 Lar
Brendan Foody, da Mercor, acusa a Sequoia de usar truques de avaliação com “preços duplos”
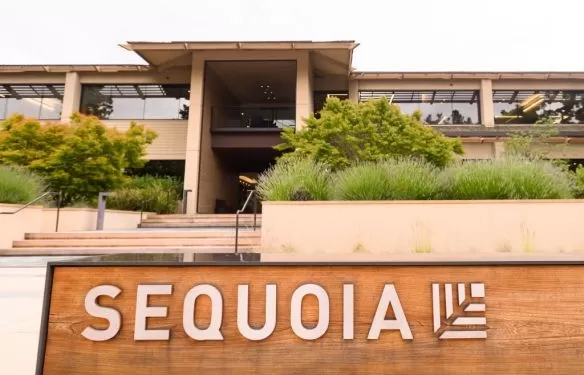
Recentemente, fundadores e aqueles que se tornaram investidores têm compartilhado no X suas histórias de horror sobre maus-tratos por parte de empresas de capital de risco. As reclamações vão desde investidores que cochilam durante reuniões de apresentação de projetos até aqueles que sugerem que um fundador demita um cofundador.
Brendan Foody, cofundador da plataforma de talentos em IA Mercor — avaliada recentemente em US$ 10 bilhões — chegou ao ponto de criticar a Sequoia, indiscutivelmente uma das empresas de capital de risco mais prestigiadas do mundo.
“O ‘golpe da Sequoia’ é pior do que uma simples história de terror”, escreveu Foody no X. “Nos últimos seis meses, vi cerca de meia dúzia de rodadas em que a Sequoia investe em duas parcelas. Todos fingem que só participaram da rodada com a avaliação mais alta. Os fundadores distorcem essa informação para seus funcionários e, em seguida, também tentam vender essa versão para investidores-anjo.”
O TechCrunch já havia noticiado anteriormente sobre fundos de capital de risco que investem na mesma rodada com avaliações diferentes. Nesse mecanismo, a empresa líder de capital de risco investe uma parcela significativa de seu capital a uma avaliação mais baixa e preferencial, enquanto aplica um montante muito menor a um preço drasticamente mais alto. A enorme avaliação “de capa” que é anunciada cria a percepção de um vencedor dominante no mercado, mascarando o fato de que o preço médio real de entrada do investidor líder foi significativamente menor.
A disparidade pode ser gritante. Por exemplo, quando a Serval, startup de suporte técnico de TI baseada em IA, anunciou uma Série B de US$ 75 milhões com uma avaliação de US$ 1 bilhão, o anúncio não revelou toda a história. De acordo com o The Wall Street Journal, o ponto de entrada mais baixo real da Sequoia avaliou a empresa em apenas US$ 400 milhões — menos da metade do valor anunciado. A diferença entre esses dois números é a lacuna entre percepção e realidade que a Foody está apontando.
A Serval não está sozinha. Na Aaru, uma startup que usa IA para simular o comportamento do usuário para pesquisa de mercado, o principal investidor, a Redpoint, apoiou a empresa com uma avaliação de US$ 450 milhões, apesar do valor anunciado de US$ 1 bilhão.
Shaun Maguire, da Sequoia, rebateu diretamente a caracterização feita por Foody. “Para ser sincero, já observei um pouco desse comportamento, mas acho injusto chamá-lo de ‘golpe da Sequoia’”, escreveu Maguire em resposta a Foody no X. “Isso aconteceu aproximadamente cinco vezes durante meus sete anos na Sequoia. O que acontece é que outros investidores estão dispostos a pagar um preço alto por uma empresa em alta — geralmente de IA — a múltiplos acima do que estamos dispostos a pagar. Então, tentamos separar a relação de construção da empresa com nosso parceiro do capital, e isso leva a duas rodadas de investimento com avaliações diferentes em rápida sucessão.
“Não tenho conhecimento de nada suspeito aqui”, continuou Maguire, “mas se você já viu algo assim, adoraria saber. O capital de risco é um jogo que se repete, então simplesmente não faz sentido tentarmos enganar as pessoas. E se alguém já fez isso, adoraria saber. E, de modo geral, parabéns pelo sucesso da Mercor — foi uma oportunidade perdida para nós.”
A resposta de Maguire enquadra a prática como uma realidade de mercado, e não como uma manobra deliberada — a Sequoia, sugere ele, simplesmente não está disposta a pagar o que os concorrentes pagariam pelos negócios mais cobiçados, por isso estrutura sua participação de maneira diferente. Se essa explicação se sustenta totalmente depende de uma questão que Maguire não aborda: o que os fundadores estão dizendo às pessoas que ainda não sabem sobre a faixa de preço mais baixa.
Embora a Sequoia pareça usar esse mecanismo de precificação com mais frequência, Foody reconheceu que ela não é a única empresa a adotar essa tática. E, embora as estruturas de precificação dupla certamente inflem o valor percebido de uma startup e ajudem a atrair os melhores talentos, chamar a prática de “golpe” pode ser um exagero.
Isso porque as opções de ações dos funcionários deveriam, teoricamente, ter seu preço baseado no valor combinado de todas as faixas — e não no número divulgado —, de acordo com Jason Woo, sócio de avaliação e modelagem financeira da Armanino, cuja empresa fornece as avaliações independentes 409A que as startups utilizam para definir os preços das opções. Uma avaliação 409A deve refletir o valor justo de mercado da empresa, oferecendo aos funcionários um preço de exercício isolado de qualquer avaliação anunciada em um comunicado à imprensa.
Mas há um porém: as avaliações 409A são amplamente consideradas subestimadas. Como um preço de exercício mais baixo significa uma carga tributária menor para a empresa, há um incentivo estrutural para manter esse número baixo. A avaliação que deveria proteger os funcionários de uma avaliação inflacionada divulgada publicamente também, por definição, não se esforça particularmente para atingir o limite superior da faixa.
A questão dos investidores-anjo é mais complicada. Ao contrário dos funcionários, os investidores-anjo estão assinando cheques, não recebendo opções. Não há um avaliador independente entre um investidor-anjo e qualquer valor que um fundador decida compartilhar.
A estrutura de preços dupla é apenas uma das maneiras pelas quais os investidores de capital de risco e os fundadores manipulam a percepção de sucesso em um mercado hipercompetitivo. Outra tática, mais difundida, envolve manipular ou simplesmente superestimar a receita recorrente anual (ARR).
O investidor de capital de risco Niko Bonatsos, um veterano de longa data da General Catalyst que, mais recentemente, fundou a Verdict Capital, abordou essa questão durante um dos eventos da TechCrunch em Atenas no mês passado. “Nós, da Verdict, investimos principalmente antes das métricas, antes do produto, antes que a empresa tenha se consolidado totalmente, mas eu tenho um portfólio anterior, e às vezes as conversas são reveladoras. Recebo uma ligação ou um e-mail com um número de ARR muito alto. Eu penso: não me lembro dessa empresa indo tão bem. Então entro em contato com o fundador: ‘O que aconteceu? Por que os números estão tão altos?’ E a resposta é: ‘Ah, sim, é 365 vezes a receita que tivemos ontem porque uma de nossas campanhas fez sucesso.’ Então, sim, alguns desses termos perderam o significado.”
Foody se recusou a comentar mais sobre o assunto. A Sequoia não respondeu imediatamente a um pedido de comentário.
— Com reportagem adicional de Connie Loizos
Artigo relacionado
 Investidores de capital de risco e fundadores exaltam startups de IA com ARR inflacionado
No mês passado, Scott Stevenson, cofundador e CEO da startup de IA jurídica Spellbook, publicou no X para denunciar o que chamou de “grande fraude” entre as startups de IA: inflar os números de receit
A Mercor atribui o ataque cibernético à violação do projeto de código aberto LiteLLM
A Mercor, uma importante startup de recrutamento especializada em IA, confirmou uma violação de segurança decorrente de um ataque à cadeia de suprimentos que comprometeu o projeto de código aberto Lit
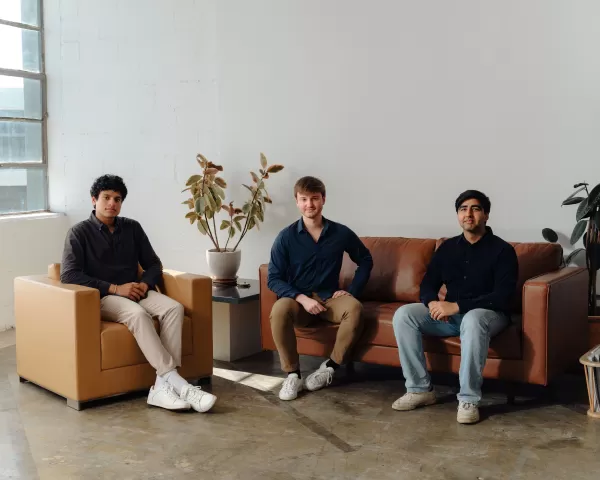
A Mercor obtém US$ 350 milhões da Série C com uma avaliação de US$ 10 bilhões, quintuplicando seu valor
A Mercor, uma plataforma que conecta laboratórios de IA com profissionais especializados no domínio para treinar seus modelos básicos de IA, garantiu um financiamento de US$ 350 milhões em uma avaliaç
Recomendações de tópicos especiais relacionados
SEO
 As melhores ferramentas de análise de SERP com IA para estratégias de busca
As melhores e mais bem avaliadas ferramentas de análise de SERP com IA de 2026 para estratégias de busca são selecionadas pela XIX.AI por meio de rigorosos testes práticos e rankings atualizados semanalmente. Essas ferramentas poderosas ajudam você a identificar oportunidades ocultas de otimização, melhorar o desempenho do conteúdo e obter uma vantagem competitiva nas buscas. Descubra hoje mesmo a ferramenta perfeita para aprimorar sua estratégia de busca. Explore agora!
 13 ferramentas
 xix.ai
Análise de dados
Melhores ferramentas de detecção de anomalias com IA para monitoramento de KPIs entre equipes de SaaS e comércio eletrônico
2026 Últimas Melhores Ferramentas de Detecção de Anomalias por IA Mais Bem Avaliadas para Monitoramento de KPIs em Equipes de SaaS e E-commerce! A XIX.AI compilou uma coleção poderosa e transformadora, baseada em testes rigorosos do mundo real e classificações atualizadas semanalmente. Você encontrará insights detalhados sobre comparações entre versões gratuitas e pagas para ajudá-lo a identificar a solução que deve ser testada, aumentando a produtividade e desbloqueando sua vantagem com IA. Explore agora!
10 ferramentas
xix.ai
escrita
Os melhores geradores de esboços com IA para artigos longos de SEO
Os melhores e mais bem avaliados geradores de esboços com IA de 2026 para artigos longos de SEO, cuidadosamente selecionados pela XIX.AI. Essas ferramentas poderosas oferecem um auxílio revolucionário na criação rápida de conteúdo de alta qualidade, aumentando significativamente a eficiência na redação. Confira uma comparação entre versões gratuitas e pagas, além de testes práticos e classificações detalhadas, para ajudá-lo a encontrar a opção imperdível que melhor atenda às suas necessidades. Explore agora para aproveitar ao máximo as vantagens da IA.
8 ferramentas
xix.ai
Educação e Aprendizagem
Ferramentas de IA para os deveres de casa e a preparação para provas
As melhores e mais recentes ferramentas de IA para lição de casa e preparação para provas em 2026! A XIX.AI seleciona uma lista das ferramentas mais bem avaliadas, poderosas e revolucionárias que ajudam os alunos a aumentar a produtividade, agilizar a realização das lições de casa e se sair muito bem nas provas por meio de testes práticos. Veja uma comparação entre versões gratuitas e pagas, classificações detalhadas e opções imperdíveis para aproveitar ao máximo as vantagens da IA. Explore agora!
10 ferramentas
xix.ai
Composição musical
Ferramentas de Demonstração Vocal com IA para Compositores, Ganchos, Toplines e Sessões de Rascunho Multilíngues
2026 Últimas Melhores Ferramentas de Demonstração Vocal com IA para Compositores, Criadores de Ganchos e Equipes de Conteúdo Multilíngue! A XIX.AI compilou uma lista de ferramentas altamente avaliadas e poderosas, que mudam o jogo e passaram por rigorosos testes no mundo real. Você encontrará dados detalhados de comparação entre versões gratuitas e pagas, classificações abrangentes e opções imperdíveis para ajudá-lo a aumentar a eficiência da escrita e desbloquear seu potencial criativo. Explore agora para descobrir a ferramenta perfeita para todas as suas necessidades de conteúdo!
9 ferramentas
xix.ai
Negócios
As melhores ferramentas de pesquisa competitiva baseadas em IA para pequenas empresas
As melhores e mais bem avaliadas ferramentas de pesquisa competitiva com IA de 2026 para pequenas empresas! A XIX.AI selecionou uma coleção extremamente poderosa e revolucionária, atualizada semanalmente com testes rigorosos no mundo real e classificações detalhadas. Você encontrará uma comparação abrangente entre versões gratuitas e pagas para ajudá-lo a identificar as ferramentas imperdíveis que aumentam sua produtividade e lhe proporcionam uma vantagem competitiva. Explore agora para descobrir a ferramenta perfeita para você!
9 ferramentas
xix.ai

 Comentários (0)
Recentemente, fundadores e aqueles que se tornaram investidores têm compartilhado no X suas histórias de horror sobre maus-tratos por parte de empresas de capital de risco. As reclamações vão desde investidores que cochilam durante reuniões de apresentação de projetos até aqueles que sugerem que um fundador demita um cofundador.
Brendan Foody, cofundador da plataforma de talentos em IA Mercor — avaliada recentemente em US$ 10 bilhões — chegou ao ponto de criticar a Sequoia, indiscutivelmente uma das empresas de capital de risco mais prestigiadas do mundo.
“O ‘golpe da Sequoia’ é pior do que uma simples história de terror”, escreveu Foody no X. “Nos últimos seis meses, vi cerca de meia dúzia de rodadas em que a Sequoia investe em duas parcelas. Todos fingem que só participaram da rodada com a avaliação mais alta. Os fundadores distorcem essa informação para seus funcionários e, em seguida, também tentam vender essa versão para investidores-anjo.”
O TechCrunch já havia noticiado anteriormente sobre fundos de capital de risco que investem na mesma rodada com avaliações diferentes. Nesse mecanismo, a empresa líder de capital de risco investe uma parcela significativa de seu capital a uma avaliação mais baixa e preferencial, enquanto aplica um montante muito menor a um preço drasticamente mais alto. A enorme avaliação “de capa” que é anunciada cria a percepção de um vencedor dominante no mercado, mascarando o fato de que o preço médio real de entrada do investidor líder foi significativamente menor.
A disparidade pode ser gritante. Por exemplo, quando a Serval, startup de suporte técnico de TI baseada em IA, anunciou uma Série B de US$ 75 milhões com uma avaliação de US$ 1 bilhão, o anúncio não revelou toda a história. De acordo com o The Wall Street Journal, o ponto de entrada mais baixo real da Sequoia avaliou a empresa em apenas US$ 400 milhões — menos da metade do valor anunciado. A diferença entre esses dois números é a lacuna entre percepção e realidade que a Foody está apontando.
A Serval não está sozinha. Na Aaru, uma startup que usa IA para simular o comportamento do usuário para pesquisa de mercado, o principal investidor, a Redpoint, apoiou a empresa com uma avaliação de US$ 450 milhões, apesar do valor anunciado de US$ 1 bilhão.
Shaun Maguire, da Sequoia, rebateu diretamente a caracterização feita por Foody. “Para ser sincero, já observei um pouco desse comportamento, mas acho injusto chamá-lo de ‘golpe da Sequoia’”, escreveu Maguire em resposta a Foody no X. “Isso aconteceu aproximadamente cinco vezes durante meus sete anos na Sequoia. O que acontece é que outros investidores estão dispostos a pagar um preço alto por uma empresa em alta — geralmente de IA — a múltiplos acima do que estamos dispostos a pagar. Então, tentamos separar a relação de construção da empresa com nosso parceiro do capital, e isso leva a duas rodadas de investimento com avaliações diferentes em rápida sucessão.
“Não tenho conhecimento de nada suspeito aqui”, continuou Maguire, “mas se você já viu algo assim, adoraria saber. O capital de risco é um jogo que se repete, então simplesmente não faz sentido tentarmos enganar as pessoas. E se alguém já fez isso, adoraria saber. E, de modo geral, parabéns pelo sucesso da Mercor — foi uma oportunidade perdida para nós.”
A resposta de Maguire enquadra a prática como uma realidade de mercado, e não como uma manobra deliberada — a Sequoia, sugere ele, simplesmente não está disposta a pagar o que os concorrentes pagariam pelos negócios mais cobiçados, por isso estrutura sua participação de maneira diferente. Se essa explicação se sustenta totalmente depende de uma questão que Maguire não aborda: o que os fundadores estão dizendo às pessoas que ainda não sabem sobre a faixa de preço mais baixa.
Embora a Sequoia pareça usar esse mecanismo de precificação com mais frequência, Foody reconheceu que ela não é a única empresa a adotar essa tática. E, embora as estruturas de precificação dupla certamente inflem o valor percebido de uma startup e ajudem a atrair os melhores talentos, chamar a prática de “golpe” pode ser um exagero.
Isso porque as opções de ações dos funcionários deveriam, teoricamente, ter seu preço baseado no valor combinado de todas as faixas — e não no número divulgado —, de acordo com Jason Woo, sócio de avaliação e modelagem financeira da Armanino, cuja empresa fornece as avaliações independentes 409A que as startups utilizam para definir os preços das opções. Uma avaliação 409A deve refletir o valor justo de mercado da empresa, oferecendo aos funcionários um preço de exercício isolado de qualquer avaliação anunciada em um comunicado à imprensa.
Mas há um porém: as avaliações 409A são amplamente consideradas subestimadas. Como um preço de exercício mais baixo significa uma carga tributária menor para a empresa, há um incentivo estrutural para manter esse número baixo. A avaliação que deveria proteger os funcionários de uma avaliação inflacionada divulgada publicamente também, por definição, não se esforça particularmente para atingir o limite superior da faixa.
A questão dos investidores-anjo é mais complicada. Ao contrário dos funcionários, os investidores-anjo estão assinando cheques, não recebendo opções. Não há um avaliador independente entre um investidor-anjo e qualquer valor que um fundador decida compartilhar.
A estrutura de preços dupla é apenas uma das maneiras pelas quais os investidores de capital de risco e os fundadores manipulam a percepção de sucesso em um mercado hipercompetitivo. Outra tática, mais difundida, envolve manipular ou simplesmente superestimar a receita recorrente anual (ARR).
O investidor de capital de risco Niko Bonatsos, um veterano de longa data da General Catalyst que, mais recentemente, fundou a Verdict Capital, abordou essa questão durante um dos eventos da TechCrunch em Atenas no mês passado. “Nós, da Verdict, investimos principalmente antes das métricas, antes do produto, antes que a empresa tenha se consolidado totalmente, mas eu tenho um portfólio anterior, e às vezes as conversas são reveladoras. Recebo uma ligação ou um e-mail com um número de ARR muito alto. Eu penso: não me lembro dessa empresa indo tão bem. Então entro em contato com o fundador: ‘O que aconteceu? Por que os números estão tão altos?’ E a resposta é: ‘Ah, sim, é 365 vezes a receita que tivemos ontem porque uma de nossas campanhas fez sucesso.’ Então, sim, alguns desses termos perderam o significado.”
Foody se recusou a comentar mais sobre o assunto. A Sequoia não respondeu imediatamente a um pedido de comentário.
— Com reportagem adicional de Connie Loizos








 Investidores de capital de risco e fundadores exaltam startups de IA com ARR inflacionado
No mês passado, Scott Stevenson, cofundador e CEO da startup de IA jurídica Spellbook, publicou no X para denunciar o que chamou de “grande fraude” entre as startups de IA: inflar os números de receit
 A Mercor atribui o ataque cibernético à violação do projeto de código aberto LiteLLM
A Mercor, uma importante startup de recrutamento especializada em IA, confirmou uma violação de segurança decorrente de um ataque à cadeia de suprimentos que comprometeu o projeto de código aberto Lit
 A Mercor obtém US$ 350 milhões da Série C com uma avaliação de US$ 10 bilhões, quintuplicando seu valor
A Mercor, uma plataforma que conecta laboratórios de IA com profissionais especializados no domínio para treinar seus modelos básicos de IA, garantiu um financiamento de US$ 350 milhões em uma avaliaç

As melhores e mais bem avaliadas ferramentas de análise de SERP com IA de 2026 para estratégias de busca são selecionadas pela XIX.AI por meio de rigorosos testes práticos e rankings atualizados semanalmente. Essas ferramentas poderosas ajudam você a identificar oportunidades ocultas de otimização, melhorar o desempenho do conteúdo e obter uma vantagem competitiva nas buscas. Descubra hoje mesmo a ferramenta perfeita para aprimorar sua estratégia de busca. Explore agora!
13 ferramentas
xix.ai

2026 Últimas Melhores Ferramentas de Detecção de Anomalias por IA Mais Bem Avaliadas para Monitoramento de KPIs em Equipes de SaaS e E-commerce! A XIX.AI compilou uma coleção poderosa e transformadora, baseada em testes rigorosos do mundo real e classificações atualizadas semanalmente. Você encontrará insights detalhados sobre comparações entre versões gratuitas e pagas para ajudá-lo a identificar a solução que deve ser testada, aumentando a produtividade e desbloqueando sua vantagem com IA. Explore agora!
10 ferramentas
xix.ai

Os melhores e mais bem avaliados geradores de esboços com IA de 2026 para artigos longos de SEO, cuidadosamente selecionados pela XIX.AI. Essas ferramentas poderosas oferecem um auxílio revolucionário na criação rápida de conteúdo de alta qualidade, aumentando significativamente a eficiência na redação. Confira uma comparação entre versões gratuitas e pagas, além de testes práticos e classificações detalhadas, para ajudá-lo a encontrar a opção imperdível que melhor atenda às suas necessidades. Explore agora para aproveitar ao máximo as vantagens da IA.
8 ferramentas
xix.ai

As melhores e mais recentes ferramentas de IA para lição de casa e preparação para provas em 2026! A XIX.AI seleciona uma lista das ferramentas mais bem avaliadas, poderosas e revolucionárias que ajudam os alunos a aumentar a produtividade, agilizar a realização das lições de casa e se sair muito bem nas provas por meio de testes práticos. Veja uma comparação entre versões gratuitas e pagas, classificações detalhadas e opções imperdíveis para aproveitar ao máximo as vantagens da IA. Explore agora!
10 ferramentas
xix.ai

2026 Últimas Melhores Ferramentas de Demonstração Vocal com IA para Compositores, Criadores de Ganchos e Equipes de Conteúdo Multilíngue! A XIX.AI compilou uma lista de ferramentas altamente avaliadas e poderosas, que mudam o jogo e passaram por rigorosos testes no mundo real. Você encontrará dados detalhados de comparação entre versões gratuitas e pagas, classificações abrangentes e opções imperdíveis para ajudá-lo a aumentar a eficiência da escrita e desbloquear seu potencial criativo. Explore agora para descobrir a ferramenta perfeita para todas as suas necessidades de conteúdo!
9 ferramentas
xix.ai

As melhores e mais bem avaliadas ferramentas de pesquisa competitiva com IA de 2026 para pequenas empresas! A XIX.AI selecionou uma coleção extremamente poderosa e revolucionária, atualizada semanalmente com testes rigorosos no mundo real e classificações detalhadas. Você encontrará uma comparação abrangente entre versões gratuitas e pagas para ajudá-lo a identificar as ferramentas imperdíveis que aumentam sua produtividade e lhe proporcionam uma vantagem competitiva. Explore agora para descobrir a ferramenta perfeita para você!
9 ferramentas
xix.ai












