


 Lar
O que são os Finance Solvers e como eles ajudam a dominar os empréstimos para tomar decisões inteligentes em 2025?
Dominar o gerenciamento de empréstimos é essencial para o bem-estar financeiro. O conhecimento dos detalhes das taxas de juros, dos planos de amortização e dos custos totais permite que você faça escolhas financeiras mais inteligentes. Ferramentas como os solucionadores financeiros desmistificam esses cálculos, colocando-o no controle de sua jornada financeira. Este guia explora os princípios fundamentais do financiamento de empréstimos, equipando-o com o conhecimento e as ferramentas para lidar com suas dívidas com confiança.
Pontos principais
Os solucionadores financeiros são indispensáveis para esclarecer os termos do empréstimo.
As variáveis críticas são o número de pagamentos, a taxa de juros, o valor atual e o valor do pagamento.
A convenção de sinais de fluxo de caixa é fundamental: as saídas são negativas e as entradas são positivas.
Exemplos práticos demonstram o uso eficaz de solucionadores financeiros.
Conhecer o custo total de amortização e juros é fundamental para um planejamento financeiro sólido.
Entendendo os conceitos básicos de empréstimos com o Finance Solvers
O que é um solucionador financeiro?
Um solucionador financeiro é uma ferramenta poderosa, normalmente encontrada em calculadoras ou softwares de planilhas eletrônicas, projetada para simplificar cálculos financeiros complexos, especialmente para empréstimos e investimentos. Você insere variáveis conhecidas para resolver uma incógnita, fornecendo uma visão clara de seus compromissos financeiros ou ganhos potenciais.
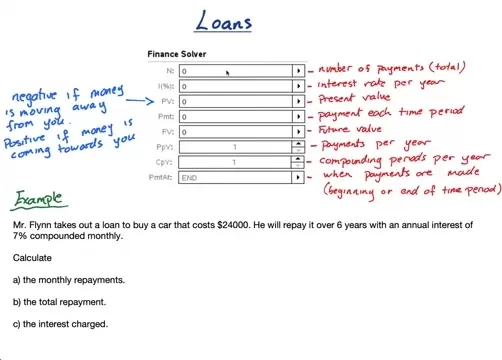
Em vez de trabalhar manualmente com fórmulas complexas, um solucionador financeiro automatiza o processo, minimizando erros e economizando tempo. Para qualquer pessoa que esteja gerenciando empréstimos, hipotecas ou investimentos, aprender a usar um solucionador financeiro é uma habilidade altamente valiosa que aumenta o conhecimento financeiro.
O uso de um solucionador financeiro lhe dá uma visão muito mais clara de suas obrigações de empréstimo, especialmente em relação aos juros. É importante escolher um solucionador que permita inserir todos os detalhes do empréstimo, para que você possa obter as informações necessárias para entender completamente o compromisso que está assumindo.
As principais variáveis gerenciadas por um solucionador financeiro incluem:
- N (Número de pagamentos): O total de pagamentos durante a vida útil do empréstimo.
- I (%) (Taxa de juros): A taxa de juros anual, inserida como uma porcentagem.
- PV (Present Value, Valor Presente): O valor atual do empréstimo ou o valor inicial emprestado. Observe as convenções de sinais abaixo.
- PMT (Pagamento): O valor de cada pagamento periódico. Os solucionadores são frequentemente usados para encontrar esse valor.
- FV (Valor futuro): O valor do empréstimo no final do prazo. Para um empréstimo totalmente pago, esse valor geralmente é zero.
- P/Y (Pagamentos por ano): Quantos pagamentos são feitos anualmente (por exemplo, 12 para mensal).
- C/Y (Compounding Periods per Year - Períodos de capitalização por ano): A frequência com que os juros são compostos anualmente, o que pode ser diferente da frequência de pagamento.
- PMT: END ou BEGIN: Especifica se os pagamentos são feitos no final ou no início de cada período.
A convenção de sinais em um solucionador financeiro é vital para obter resultados precisos. Lembre-se desta regra: o dinheiro que sai de você é negativo, o dinheiro que chega a você é positivo. Ao fazer um empréstimo, o valor presente (PV) é positivo porque os fundos são recebidos. Seus valores de pagamento (PMT) serão negativos, representando o fluxo de dinheiro que sai. Por outro lado, em um investimento, o PV seria negativo e os retornos futuros seriam positivos.
Por exemplo, um exemplo em vídeo diz que o Sr. Flynn está tomando um empréstimo, o que significa que o dinheiro vem para ele - um valor positivo. Seus pagamentos são dinheiro que se afasta dele - um valor negativo.
Exemplo prático: Empréstimo de carro do Sr. Flynn
Vamos ver um exemplo detalhado do uso de um solucionador financeiro para um empréstimo típico. O Sr. Flynn está financiando a compra de um carro. Veja a seguir como analisar o problema e inserir os dados:
O cenário: O Sr. Flynn está fazendo um empréstimo de carro no valor de US$ 24.000
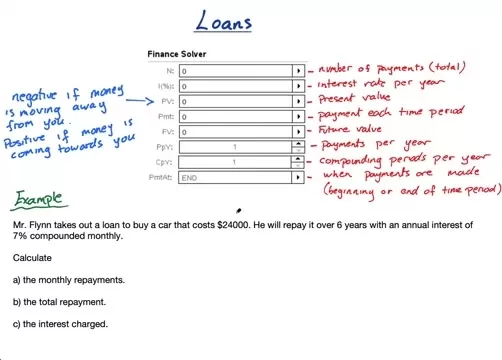
. Ele pagará o empréstimo em 6 anos a uma taxa de juros anual de 7%, composta mensalmente.
Aqui está a configuração do solucionador financeiro:
- N (Número de pagamentos): Pagamentos mensais ao longo de 6 anos: N = 6 anos * 12 meses/ano = 72.
- I (%) (Taxa de juros): A taxa anual é de 7%.
- PV (Valor Presente): O Sr. Flynn recebe US$ 24.000 agora, portanto, PV = US$ 24.000 (positivo).
- PMT (Pagamento): Essa é a nossa incógnita a ser calculada.
- FV (Valor futuro): O empréstimo foi totalmente pago, portanto, FV = 0.
- P/Y (Pagamentos por ano): Pagamentos mensais, portanto P/Y = 12.
- C/Y (Compounding Periods per Year - Períodos de capitalização por ano): Juros compostos mensalmente, portanto, C/Y = 12.
- PMT: END ou BEGIN: Considerando pagamentos no final do mês, selecione END.
Depois de inserir esses valores, o solucionador calcula o PMT (Pagamento). O resultado, um número negativo que representa o dinheiro pago, é $409,18. Isso lhe dá o pagamento mensal e ajuda a determinar os pagamentos totais. Entender como diferentes empréstimos, como os empréstimos do dia de pagamento, afetam as classificações de crédito pode ajudá-lo a evitar armadilhas e a tomar decisões financeiras mais sábias.
Seguir essas etapas garante a precisão e uma sólida compreensão dos termos do empréstimo. Sempre verifique suas entradas e as convenções de sinais do solucionador para evitar interpretações errôneas dos resultados.
Cálculo do pagamento total e dos juros cobrados
Uma vez que você tenha o pagamento mensal, o cálculo do custo total do empréstimo é simples. Isso é fundamental para a elaboração do orçamento e a compreensão da despesa total do empréstimo.
Amortização total: Multiplique o pagamento mensal pelo número de pagamentos. Em nosso exemplo: Reembolso total = US$ 409,18 * 72 = US$ 29.461. Portanto, o Sr. Flynn pagará um total de US$ 29.461 em seis anos.
Total de juros cobrados: Subtraia o valor original do empréstimo do total da amortização: Juros totais = US$ 29.461 - US$ 24.000 = US$ 5.461. Portanto, US$ 5.461 são os juros pagos durante a vida do empréstimo.
A compreensão desses números revela o verdadeiro custo do empréstimo, indo além do principal inicial. Essa percepção essencial ajuda a tomar decisões informadas e a comparar diferentes ofertas de empréstimo.
Como usar um solucionador financeiro
Guia passo a passo para a liberdade financeira
O domínio de um solucionador financeiro permite uma compreensão financeira mais profunda. Siga estas etapas para usá-lo efetivamente para cálculos de empréstimos:
- Acessando o Finance Solver:
- Calculadoras: Muitas calculadoras financeiras têm funções TVM (Time Value of Money) ou Finance incorporadas.
- Planilhas eletrônicas: Softwares como o Excel ou o Google Sheets usam funções como PV, FV, PMT, RATE e NPER.
- Calculadoras on-line: Há várias calculadoras financeiras gratuitas disponíveis on-line com uma rápida pesquisa.
- Identificação de variáveis-chave: Defina claramente todos os valores conhecidos:
- Valor do empréstimo (valor presente, PV)
- Taxa de juros (I%)
- Prazo do empréstimo (número de pagamentos, N)
- Valor futuro (FV, geralmente 0 para empréstimos)
- Frequência de pagamento (P/Y)
- Frequência de capitalização (C/Y)
- Inserção de dados: Insira os valores com precisão, respeitando as convenções de sinais para o fluxo de caixa.
- Solução para o desconhecido: Designe o valor que você precisa encontrar (por exemplo, pagamento mensal) e ordene que o solver o calcule, geralmente selecionando o campo e pressionando "Compute" (Calcular).
- Interpretação dos resultados: Analise a saída cuidadosamente, observando o sinal e as unidades do resultado.
- Verificação do resultado: Verifique novamente as entradas e a lógica de cálculo. Compare com outras fontes para garantir que o resultado seja razoável.
Prós e contras do uso do Finance Solvers para gerenciamento de empréstimos
Prós
Simplifica a matemática financeira complexa.
Minimiza os erros de cálculo em comparação com os métodos manuais.
Economiza tempo e esforço significativos.
Fornece informações claras sobre os termos do empréstimo.
Facilita a comparação de diferentes opções de empréstimo.
Contras
Depende da entrada precisa de dados.
Os recursos podem ser limitados pela ferramenta específica.
Risco de excesso de confiança sem entender os princípios básicos.
A interpretação dos resultados requer algum conhecimento financeiro.
Pode não levar em conta custos adicionais, como taxas ou impostos.
Perguntas frequentes
Qual é a importância da convenção de sinais em um solucionador financeiro?
A convenção de sinais é fundamental para a precisão. Os fluxos de entrada (dinheiro recebido) são positivos e os fluxos de saída (dinheiro pago) são negativos. A consistência aqui é essencial para obter resultados corretos.
Como faço para encontrar a taxa de juros anual?
A taxa de juros anual deve estar explicitamente declarada em seu contrato de empréstimo. Se isso não estiver claro, reconsidere a oferta. Além disso, confirme se a taxa é fixa ou variável.
E se eu quiser resolver algo para o qual a ferramenta não tem uma função específica?
Muitas vezes, você pode manipular as variáveis para obter a resposta necessária ou usar métodos alternativos de cálculo financeiro.
Perguntas relacionadas
Como posso melhorar minha alfabetização financeira?
Melhorar a alfabetização financeira é uma jornada multifacetada de educação, prática e aprendizado contínuo. Comece com recursos educacionais, como cursos on-line, workshops e livros sobre orçamento, poupança, investimento e gerenciamento de dívidas de fontes confiáveis. Aplique esse conhecimento ativamente, criando um orçamento, acompanhando as despesas e definindo metas financeiras usando aplicativos ou planilhas. Comece a investir cedo, mesmo com pequenas quantias, para aprender sobre mercados, riscos e crescimento composto por meio de contas de corretagem ou fundos de índice de baixo custo. Mantenha-se informado seguindo notícias e especialistas financeiros confiáveis, desconfiando de fontes tendenciosas. Busque orientação personalizada de consultores financeiros qualificados para decisões complexas. Lembre-se de que a educação financeira é uma jornada contínua de aprendizado e aprimoramento.
Artigo relacionado
 Como corrigir as Core Web Vitals para melhorar as classificações de SEO
Como Criar um Site Gratuito: Domínio Gratuito, Hospedagem e Construtor de Sites com IASumárioIntroduçãoConstrutor de Sites com IA 1: Hookous AIPasso 1: CadastroPasso 2: Escolher Tipo de Negócio/NichoPasso 3: Selecionar ServiçosPasso 4: Definir
Apple e Google firmam parceria com a Anthropic para resolver uma vulnerabilidade de 27 anos por meio da proteção “Glass Wing”
À medida que a inteligência artificial avança rapidamente na geração de códigos e no raciocínio lógico, o cenário da segurança cibernética enfrenta desafios sem precedentes. Recentemente, a renomada s
O Cientista-Chefe da OpenAI aborda o debate sobre a transparência do raciocínio da IA: Complexidade estável, sem salto súbito
Em 2 de setembro, Jakub Pachocki, Cientista-Chefe da OpenAI, abordou as preocupações públicas no X sobre o modelo de IA Astra, esclarecendo alegações de que ele opera sem supervisão e carece de raciocínio transparente.Por que a Controvérsia Estourou
Recomendações de tópicos especiais relacionados
Conversão de texto para fala
 As melhores ferramentas de conversão de texto em fala com IA para cursos on-line
As melhores e mais bem avaliadas ferramentas de conversão de texto em fala com IA para cursos on-line de 2026 foram selecionadas pela XIX.AI com base em testes rigorosos no mundo real e em rankings atualizados semanalmente. Essas ferramentas poderosas ajudam os criadores a produzir conteúdo de áudio com som cristalino sem esforço, aumentando a eficiência na redação e agilizando a produção de cursos. Confira a comparação entre as versões gratuitas e pagas para encontrar a opção ideal para você. Explore agora para aproveitar a vantagem da IA na educação online.
 10 ferramentas
 xix.ai
escrita
Ferramentas de Título para Blog de IA para Taxas Mais Altas de Clique
2026 Últimas Melhores Ferramentas de Títulos para Blogs de IA Mais Bem Avaliadas para Maiores Taxas de Clique! A XIX.AI cuidadosamente selecionou uma coleção poderosa e transformadora das melhores ferramentas que passam por rigorosos testes no mundo real. Você encontrará uma comparação entre gratuito e pago, rankings atualizados semanalmente e insights detalhados para ajudá-lo a aumentar o tráfego do seu blog de forma eficiente. As opções imperdíveis estão destacadas para ajudá-lo a desbloquear sua vantagem com IA. Explore agora!
10 ferramentas
xix.ai
automação
As melhores ferramentas de roteamento de tarefas com IA para fluxos de trabalho de suporte
As melhores e mais bem avaliadas ferramentas de roteamento de tarefas com IA para fluxos de trabalho de suporte em 2026! A XIX.AI selecionou um conjunto extremamente poderoso e revolucionário de soluções imperdíveis, todas submetidas a rigorosos testes em condições reais e atualizadas semanalmente. Essas ferramentas otimizam os fluxos de trabalho, aumentam a produtividade e ajudam as equipes a oferecer um suporte mais rápido e eficiente. Explore agora para descobrir a ferramenta perfeita para você e aproveitar ao máximo as vantagens da IA!
17 ferramentas
xix.ai
Pesquisa Acadêmica
Ferramentas de IA para citações e resumos de artigos
As melhores e mais bem avaliadas ferramentas de 2026 para citações e resumos de artigos com IA, selecionadas pela XIX.AI. Obtenha soluções poderosas e revolucionárias para a criação rápida de conteúdo, maior eficiência na redação e aumento da produtividade. Oferecemos uma comparação entre versões gratuitas e pagas, além de testes práticos e rankings atualizados semanalmente, para ajudá-lo a encontrar a ferramenta indispensável que atenda perfeitamente às suas necessidades. Explore agora para explorar todo o potencial da IA.
10 ferramentas
xix.ai
Produtividade
As melhores ferramentas de produtividade com IA para o trabalho diário
As melhores e mais bem avaliadas ferramentas de produtividade com IA para o trabalho diário em 2026! A XIX.AI selecionou uma lista poderosa e revolucionária com base em rankings rigorosos, atualizados semanalmente, e em testes práticos. Você encontrará opções imperdíveis que aumentam a eficiência na redação, agilizam a criação de conteúdo e ajudam a superar os desafios do dia a dia no trabalho. Veja uma comparação entre versões gratuitas e pagas para encontrar a opção perfeita para suas necessidades. Explore agora e descubra sua vantagem com a IA!
9 ferramentas
xix.ai
Pesquisa Acadêmica
Ferramentas de revisão sistemática baseadas em IA para triagem de pesquisas
As melhores e mais bem avaliadas ferramentas de revisão sistemática com IA para triagem de pesquisas de 2026 já estão disponíveis no XIX.AI! Esta coleção cuidadosamente selecionada inclui soluções poderosas e revolucionárias que passam por testes rigorosos no mundo real para oferecer resultados precisos. Também oferecemos uma comparação entre versões gratuitas e pagas, além de rankings atualizados semanalmente, para ajudá-lo a encontrar a opção imperdível que aumentará significativamente a eficiência de sua pesquisa. Explore agora para aproveitar toda a vantagem da IA em seu trabalho acadêmico!
11 ferramentas
xix.ai

 Comentários (1)
![PaulMartínez]()
Die Erklärung zu Finance Solvern ist echt hilfreich! Endlich verstehe ich, wie ich verschiedene Kreditoptionen vergleichen kann. Die Tools scheinen komplexe Berechnungen wie Zinseszins oder unterschiedliche Tilgungspläne einfach darzustellen. Das nimmt die Angst vor langfristigen Finanzentscheidungen. Werde das mal für meinen geplanten Autokauf testen! 🚗💸
Dominar o gerenciamento de empréstimos é essencial para o bem-estar financeiro. O conhecimento dos detalhes das taxas de juros, dos planos de amortização e dos custos totais permite que você faça escolhas financeiras mais inteligentes. Ferramentas como os solucionadores financeiros desmistificam esses cálculos, colocando-o no controle de sua jornada financeira. Este guia explora os princípios fundamentais do financiamento de empréstimos, equipando-o com o conhecimento e as ferramentas para lidar com suas dívidas com confiança.
Pontos principais
Os solucionadores financeiros são indispensáveis para esclarecer os termos do empréstimo.
As variáveis críticas são o número de pagamentos, a taxa de juros, o valor atual e o valor do pagamento.
A convenção de sinais de fluxo de caixa é fundamental: as saídas são negativas e as entradas são positivas.
Exemplos práticos demonstram o uso eficaz de solucionadores financeiros.
Conhecer o custo total de amortização e juros é fundamental para um planejamento financeiro sólido.
Entendendo os conceitos básicos de empréstimos com o Finance Solvers
O que é um solucionador financeiro?
Um solucionador financeiro é uma ferramenta poderosa, normalmente encontrada em calculadoras ou softwares de planilhas eletrônicas, projetada para simplificar cálculos financeiros complexos, especialmente para empréstimos e investimentos. Você insere variáveis conhecidas para resolver uma incógnita, fornecendo uma visão clara de seus compromissos financeiros ou ganhos potenciais.
Em vez de trabalhar manualmente com fórmulas complexas, um solucionador financeiro automatiza o processo, minimizando erros e economizando tempo. Para qualquer pessoa que esteja gerenciando empréstimos, hipotecas ou investimentos, aprender a usar um solucionador financeiro é uma habilidade altamente valiosa que aumenta o conhecimento financeiro.
O uso de um solucionador financeiro lhe dá uma visão muito mais clara de suas obrigações de empréstimo, especialmente em relação aos juros. É importante escolher um solucionador que permita inserir todos os detalhes do empréstimo, para que você possa obter as informações necessárias para entender completamente o compromisso que está assumindo.
As principais variáveis gerenciadas por um solucionador financeiro incluem:
- N (Número de pagamentos): O total de pagamentos durante a vida útil do empréstimo.
- I (%) (Taxa de juros): A taxa de juros anual, inserida como uma porcentagem.
- PV (Present Value, Valor Presente): O valor atual do empréstimo ou o valor inicial emprestado. Observe as convenções de sinais abaixo.
- PMT (Pagamento): O valor de cada pagamento periódico. Os solucionadores são frequentemente usados para encontrar esse valor.
- FV (Valor futuro): O valor do empréstimo no final do prazo. Para um empréstimo totalmente pago, esse valor geralmente é zero.
- P/Y (Pagamentos por ano): Quantos pagamentos são feitos anualmente (por exemplo, 12 para mensal).
- C/Y (Compounding Periods per Year - Períodos de capitalização por ano): A frequência com que os juros são compostos anualmente, o que pode ser diferente da frequência de pagamento.
- PMT: END ou BEGIN: Especifica se os pagamentos são feitos no final ou no início de cada período.
A convenção de sinais em um solucionador financeiro é vital para obter resultados precisos. Lembre-se desta regra: o dinheiro que sai de você é negativo, o dinheiro que chega a você é positivo. Ao fazer um empréstimo, o valor presente (PV) é positivo porque os fundos são recebidos. Seus valores de pagamento (PMT) serão negativos, representando o fluxo de dinheiro que sai. Por outro lado, em um investimento, o PV seria negativo e os retornos futuros seriam positivos.
Por exemplo, um exemplo em vídeo diz que o Sr. Flynn está tomando um empréstimo, o que significa que o dinheiro vem para ele - um valor positivo. Seus pagamentos são dinheiro que se afasta dele - um valor negativo.
Exemplo prático: Empréstimo de carro do Sr. Flynn
Vamos ver um exemplo detalhado do uso de um solucionador financeiro para um empréstimo típico. O Sr. Flynn está financiando a compra de um carro. Veja a seguir como analisar o problema e inserir os dados:
O cenário: O Sr. Flynn está fazendo um empréstimo de carro no valor de US$ 24.000
. Ele pagará o empréstimo em 6 anos a uma taxa de juros anual de 7%, composta mensalmente.
Aqui está a configuração do solucionador financeiro:
- N (Número de pagamentos): Pagamentos mensais ao longo de 6 anos: N = 6 anos * 12 meses/ano = 72.
- I (%) (Taxa de juros): A taxa anual é de 7%.
- PV (Valor Presente): O Sr. Flynn recebe US$ 24.000 agora, portanto, PV = US$ 24.000 (positivo).
- PMT (Pagamento): Essa é a nossa incógnita a ser calculada.
- FV (Valor futuro): O empréstimo foi totalmente pago, portanto, FV = 0.
- P/Y (Pagamentos por ano): Pagamentos mensais, portanto P/Y = 12.
- C/Y (Compounding Periods per Year - Períodos de capitalização por ano): Juros compostos mensalmente, portanto, C/Y = 12.
- PMT: END ou BEGIN: Considerando pagamentos no final do mês, selecione END.
Depois de inserir esses valores, o solucionador calcula o PMT (Pagamento). O resultado, um número negativo que representa o dinheiro pago, é $409,18. Isso lhe dá o pagamento mensal e ajuda a determinar os pagamentos totais. Entender como diferentes empréstimos, como os empréstimos do dia de pagamento, afetam as classificações de crédito pode ajudá-lo a evitar armadilhas e a tomar decisões financeiras mais sábias.
Seguir essas etapas garante a precisão e uma sólida compreensão dos termos do empréstimo. Sempre verifique suas entradas e as convenções de sinais do solucionador para evitar interpretações errôneas dos resultados.
Cálculo do pagamento total e dos juros cobrados
Uma vez que você tenha o pagamento mensal, o cálculo do custo total do empréstimo é simples. Isso é fundamental para a elaboração do orçamento e a compreensão da despesa total do empréstimo.
Amortização total: Multiplique o pagamento mensal pelo número de pagamentos. Em nosso exemplo: Reembolso total = US$ 409,18 * 72 = US$ 29.461. Portanto, o Sr. Flynn pagará um total de US$ 29.461 em seis anos.
Total de juros cobrados: Subtraia o valor original do empréstimo do total da amortização: Juros totais = US$ 29.461 - US$ 24.000 = US$ 5.461. Portanto, US$ 5.461 são os juros pagos durante a vida do empréstimo.
A compreensão desses números revela o verdadeiro custo do empréstimo, indo além do principal inicial. Essa percepção essencial ajuda a tomar decisões informadas e a comparar diferentes ofertas de empréstimo.
Como usar um solucionador financeiro
Guia passo a passo para a liberdade financeira
O domínio de um solucionador financeiro permite uma compreensão financeira mais profunda. Siga estas etapas para usá-lo efetivamente para cálculos de empréstimos:
- Acessando o Finance Solver:
- Calculadoras: Muitas calculadoras financeiras têm funções TVM (Time Value of Money) ou Finance incorporadas.
- Planilhas eletrônicas: Softwares como o Excel ou o Google Sheets usam funções como PV, FV, PMT, RATE e NPER.
- Calculadoras on-line: Há várias calculadoras financeiras gratuitas disponíveis on-line com uma rápida pesquisa.
- Identificação de variáveis-chave: Defina claramente todos os valores conhecidos:
- Valor do empréstimo (valor presente, PV)
- Taxa de juros (I%)
- Prazo do empréstimo (número de pagamentos, N)
- Valor futuro (FV, geralmente 0 para empréstimos)
- Frequência de pagamento (P/Y)
- Frequência de capitalização (C/Y)
- Inserção de dados: Insira os valores com precisão, respeitando as convenções de sinais para o fluxo de caixa.
- Solução para o desconhecido: Designe o valor que você precisa encontrar (por exemplo, pagamento mensal) e ordene que o solver o calcule, geralmente selecionando o campo e pressionando "Compute" (Calcular).
- Interpretação dos resultados: Analise a saída cuidadosamente, observando o sinal e as unidades do resultado.
- Verificação do resultado: Verifique novamente as entradas e a lógica de cálculo. Compare com outras fontes para garantir que o resultado seja razoável.
Prós e contras do uso do Finance Solvers para gerenciamento de empréstimos
Prós
Simplifica a matemática financeira complexa.
Minimiza os erros de cálculo em comparação com os métodos manuais.
Economiza tempo e esforço significativos.
Fornece informações claras sobre os termos do empréstimo.
Facilita a comparação de diferentes opções de empréstimo.
Contras
Depende da entrada precisa de dados.
Os recursos podem ser limitados pela ferramenta específica.
Risco de excesso de confiança sem entender os princípios básicos.
A interpretação dos resultados requer algum conhecimento financeiro.
Pode não levar em conta custos adicionais, como taxas ou impostos.
Perguntas frequentes
Qual é a importância da convenção de sinais em um solucionador financeiro?
A convenção de sinais é fundamental para a precisão. Os fluxos de entrada (dinheiro recebido) são positivos e os fluxos de saída (dinheiro pago) são negativos. A consistência aqui é essencial para obter resultados corretos.
Como faço para encontrar a taxa de juros anual?
A taxa de juros anual deve estar explicitamente declarada em seu contrato de empréstimo. Se isso não estiver claro, reconsidere a oferta. Além disso, confirme se a taxa é fixa ou variável.
E se eu quiser resolver algo para o qual a ferramenta não tem uma função específica?
Muitas vezes, você pode manipular as variáveis para obter a resposta necessária ou usar métodos alternativos de cálculo financeiro.
Perguntas relacionadas
Como posso melhorar minha alfabetização financeira?
Melhorar a alfabetização financeira é uma jornada multifacetada de educação, prática e aprendizado contínuo. Comece com recursos educacionais, como cursos on-line, workshops e livros sobre orçamento, poupança, investimento e gerenciamento de dívidas de fontes confiáveis. Aplique esse conhecimento ativamente, criando um orçamento, acompanhando as despesas e definindo metas financeiras usando aplicativos ou planilhas. Comece a investir cedo, mesmo com pequenas quantias, para aprender sobre mercados, riscos e crescimento composto por meio de contas de corretagem ou fundos de índice de baixo custo. Mantenha-se informado seguindo notícias e especialistas financeiros confiáveis, desconfiando de fontes tendenciosas. Busque orientação personalizada de consultores financeiros qualificados para decisões complexas. Lembre-se de que a educação financeira é uma jornada contínua de aprendizado e aprimoramento.








 Como corrigir as Core Web Vitals para melhorar as classificações de SEO
Como Criar um Site Gratuito: Domínio Gratuito, Hospedagem e Construtor de Sites com IASumárioIntroduçãoConstrutor de Sites com IA 1: Hookous AIPasso 1: CadastroPasso 2: Escolher Tipo de Negócio/NichoPasso 3: Selecionar ServiçosPasso 4: Definir
 Apple e Google firmam parceria com a Anthropic para resolver uma vulnerabilidade de 27 anos por meio da proteção “Glass Wing”
À medida que a inteligência artificial avança rapidamente na geração de códigos e no raciocínio lógico, o cenário da segurança cibernética enfrenta desafios sem precedentes. Recentemente, a renomada s
 O Cientista-Chefe da OpenAI aborda o debate sobre a transparência do raciocínio da IA: Complexidade estável, sem salto súbito
Em 2 de setembro, Jakub Pachocki, Cientista-Chefe da OpenAI, abordou as preocupações públicas no X sobre o modelo de IA Astra, esclarecendo alegações de que ele opera sem supervisão e carece de raciocínio transparente.Por que a Controvérsia Estourou

As melhores e mais bem avaliadas ferramentas de conversão de texto em fala com IA para cursos on-line de 2026 foram selecionadas pela XIX.AI com base em testes rigorosos no mundo real e em rankings atualizados semanalmente. Essas ferramentas poderosas ajudam os criadores a produzir conteúdo de áudio com som cristalino sem esforço, aumentando a eficiência na redação e agilizando a produção de cursos. Confira a comparação entre as versões gratuitas e pagas para encontrar a opção ideal para você. Explore agora para aproveitar a vantagem da IA na educação online.
10 ferramentas
xix.ai

2026 Últimas Melhores Ferramentas de Títulos para Blogs de IA Mais Bem Avaliadas para Maiores Taxas de Clique! A XIX.AI cuidadosamente selecionou uma coleção poderosa e transformadora das melhores ferramentas que passam por rigorosos testes no mundo real. Você encontrará uma comparação entre gratuito e pago, rankings atualizados semanalmente e insights detalhados para ajudá-lo a aumentar o tráfego do seu blog de forma eficiente. As opções imperdíveis estão destacadas para ajudá-lo a desbloquear sua vantagem com IA. Explore agora!
10 ferramentas
xix.ai

As melhores e mais bem avaliadas ferramentas de roteamento de tarefas com IA para fluxos de trabalho de suporte em 2026! A XIX.AI selecionou um conjunto extremamente poderoso e revolucionário de soluções imperdíveis, todas submetidas a rigorosos testes em condições reais e atualizadas semanalmente. Essas ferramentas otimizam os fluxos de trabalho, aumentam a produtividade e ajudam as equipes a oferecer um suporte mais rápido e eficiente. Explore agora para descobrir a ferramenta perfeita para você e aproveitar ao máximo as vantagens da IA!
17 ferramentas
xix.ai

As melhores e mais bem avaliadas ferramentas de 2026 para citações e resumos de artigos com IA, selecionadas pela XIX.AI. Obtenha soluções poderosas e revolucionárias para a criação rápida de conteúdo, maior eficiência na redação e aumento da produtividade. Oferecemos uma comparação entre versões gratuitas e pagas, além de testes práticos e rankings atualizados semanalmente, para ajudá-lo a encontrar a ferramenta indispensável que atenda perfeitamente às suas necessidades. Explore agora para explorar todo o potencial da IA.
10 ferramentas
xix.ai

As melhores e mais bem avaliadas ferramentas de produtividade com IA para o trabalho diário em 2026! A XIX.AI selecionou uma lista poderosa e revolucionária com base em rankings rigorosos, atualizados semanalmente, e em testes práticos. Você encontrará opções imperdíveis que aumentam a eficiência na redação, agilizam a criação de conteúdo e ajudam a superar os desafios do dia a dia no trabalho. Veja uma comparação entre versões gratuitas e pagas para encontrar a opção perfeita para suas necessidades. Explore agora e descubra sua vantagem com a IA!
9 ferramentas
xix.ai
As melhores e mais bem avaliadas ferramentas de revisão sistemática com IA para triagem de pesquisas de 2026 já estão disponíveis no XIX.AI! Esta coleção cuidadosamente selecionada inclui soluções poderosas e revolucionárias que passam por testes rigorosos no mundo real para oferecer resultados precisos. Também oferecemos uma comparação entre versões gratuitas e pagas, além de rankings atualizados semanalmente, para ajudá-lo a encontrar a opção imperdível que aumentará significativamente a eficiência de sua pesquisa. Explore agora para aproveitar toda a vantagem da IA em seu trabalho acadêmico!
11 ferramentas
xix.ai

Die Erklärung zu Finance Solvern ist echt hilfreich! Endlich verstehe ich, wie ich verschiedene Kreditoptionen vergleichen kann. Die Tools scheinen komplexe Berechnungen wie Zinseszins oder unterschiedliche Tilgungspläne einfach darzustellen. Das nimmt die Angst vor langfristigen Finanzentscheidungen. Werde das mal für meinen geplanten Autokauf testen! 🚗💸












